


ФРС готовит ловушку для доллара
Рынок ставит на повышение ставки
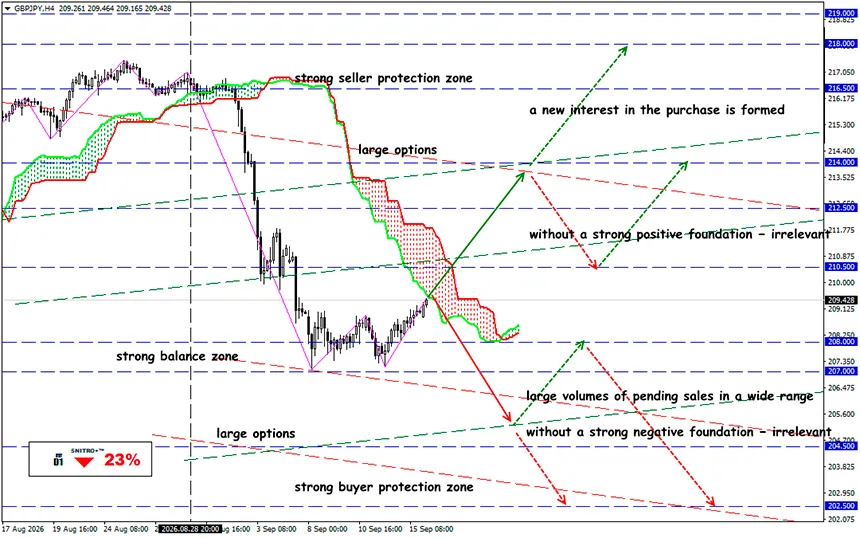
GBP/JPY
Ключевая зона: 208.00 - 210.00
Покупка: 210.50 (при уверенном пробое выше 210.00); цель 213.50-215.00; StopLoss 209.80
Продажа: 208.00 (на сильном негативном фундаменте) ; цель 204.50; StopLoss 208.70
Повышение на 25 б.п. практически заложено в цены: валюты будут реагировать на прогнозы ФРС. Денежно-кредитный регулятор подходит к заседанию 16 сентября с инфляцией на уровне 3.4%, растущей доходностью казначейских облигаций и почти 90%-ной вероятностью повышения ставки. Для валютного рынка решающим станет сигнал Кевина Уорша относительно будущей траектории ставок.
Перед заседанием сомнений становится все меньше — ставка будет повышена впервые с лета 2023 года.
Рынок практически требует от регулятора повышения ставки, несмотря на признаки умеренного состояния рынка труда. Главным аргументом в пользу ужесточения стала инфляция, усиленная энергетическим шоком.
Вероятность сохранения диапазона 3.50–3.75% составляет всего 10.2%. Неделей ранее рынок оценивал вероятность повышения лишь в 58.4%.
Напоминание:
- В пятницу августовский отчет по инфляции показал, что базовая инфляция без учета продуктов питания и энергии составила значительно более умеренные 2.4% г/г. 2.4% в категории расходов «без учета бензина». Базовая инфляция не была такой низкой с весны 2021 года.
- CPI США в августе вырос на 0.4% м/м и 3.4% г/г. Особенно важен источник ускорения: бензин подорожал на 3.9% за месяц и обеспечил более трети месячного роста общего CPI. В то же время
- PPI подает еще более тревожный сигнал: цены производителей в августе выросли на 0.4% м/м и 5.4% г/г. Это увеличивает риск того, что рост корпоративных издержек будет перенесен на потребительские цены.
ФРС фактически сталкивается с двумя различными картинами инфляции: базовое ценовое давление выглядит относительно контролируемым, однако энергетический шок резко увеличил общую инфляцию и инфляционные риски.
Второй аргумент в пользу ужесточения заключается в том, что экономика США пока не демонстрирует признаков резкого ухудшения ситуации на рынке труда.
В августе экономика США создала 162,000 рабочих мест против всего 21,000 в июле. Безработица осталась на уровне 4.1%. Более того, рост занятости значительно превысил средний показатель за предыдущие 12 месяцев — около 31,000 в месяц.
Следовательно, выбор ФРС теперь выглядит менее болезненным: регулятор может бороться с новым инфляционным импульсом, не увеличивая напрямую очевидный риск рецессии уже сегодня. Именно сочетание CPI на уровне 3.4% + PPI на уровне 5.4% + безработицы на уровне 4.1% делает повышение на 25 б.п. наиболее логичным базовым сценарием.
Облигации уже торгуют более жесткую политику ФРС: доходность 2-летних казначейских облигаций выросла с 4.39% 8 сентября до 4.65% 14 сентября, тогда как доходность 10-летних бумаг увеличилась с 4.80% до 4.97%. Реальная доходность 10-летних TIPS за тот же период выросла с 2.43% до 2.60%.
Рост реальной долларовой доходности повышает привлекательность американских активов и поддерживает USD еще до фактического решения FOMC. Поэтому часть потенциального роста доллара после повышения ставки уже реализована.
Формируется классическая ситуация buy the rumor — sell the fact: одного повышения на 25 б.п. может оказаться недостаточно, чтобы вызвать еще одно сильное ралли USD.
Итак, что это означает?
Главный вопрос заключается не в 25 б.п., а в том, что будет дальше. Если ФРС повысит ставку до 3.75–4.00%, само решение вряд ли станет неожиданностью. Рынок будет искать ответы в трех других элементах: новом dot plot, экономических прогнозах FOMC и риторике Уорша на пресс-конференции.
- Сильным позитивным сигналом для доллара станет не само сентябрьское повышение, а подтверждение того, что возможен второй шаг.
- Если ФРС подтвердит возможность дальнейших повышений ставки, доллар получит фундаментальную поддержку, прежде всего против фунта и низкодоходных европейских валют.
- Если же ФРС ограничится одним повышением и даст понять, что дальнейшие шаги не предопределены, возникает риск классической реакции sell the fact: доходности снизятся, длинные позиции по USD начнут закрываться, а EUR/USD и GBP/USD получат пространство для коррекционного роста.
Для GBP фундаментальный баланс выглядит слабее из-за заседания BoE 17 сентября. Сочетание повышения ставки ФРС и сохранения Bank Rate на уровне 3.75% усиливает аргументы в пользу давления на пару. Однако вход в позицию непосредственно в момент публикации решения FOMC несет повышенный риск проскальзывания.
Перед объявлением FOMC открытие крупных направленных позиций предлагает неблагоприятное соотношение риск/доходность: повышение ставки почти полностью заложено в цены.
Таким образом, ключевым сигналом 16 сентября станет не цифра 4.00%, а ответ рынка на вопрос, является ли она конечной точкой или первым шагом нового цикла повышения ставок.
Поэтому действуем разумно и избегаем ненужных рисков.
Профита всем!


