


ФРС готує пастку для долара
Ринок робить ставку на підвищення ставки
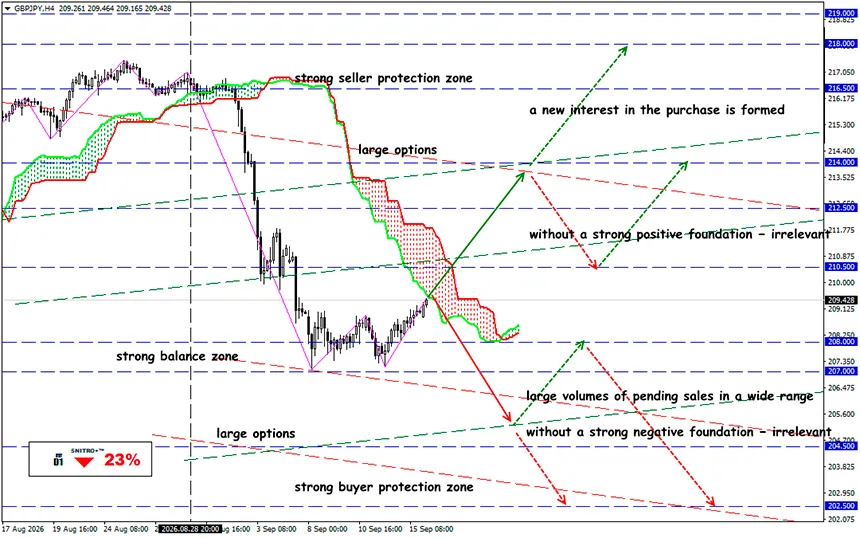
GBP/JPY
Ключова зона: 208.00 - 210.00
Купівля: 210.50 (при впевненому пробої вище 210.00); ціль 213.50-215.00; StopLoss 209.80
Продаж: 208.00 (на сильному негативному фундаменті) ; ціль 204.50; StopLoss 208.70
Підвищення на 25 б.п. практично закладене в ціни: валюти реагуватимуть на прогнози ФРС. Монетарний регулятор підходить до засідання 16 вересня з інфляцією на рівні 3.4%, зростанням дохідності казначейських облігацій і майже 90%-ною імовірністю підвищення ставки. Для валютного ринку вирішальним стане сигнал Кевіна Ворша щодо майбутньої траєкторії ставок.
Перед засіданням сумнівів стає дедалі менше — ставку буде підвищено вперше з літа 2023 року.
Ринок практично вимагає від регулятора підвищення ставки, незважаючи на ознаки помірного стану ринку праці. Головним аргументом на користь посилення стала інфляція, посилена енергетичним шоком.
Імовірність збереження діапазону 3.50–3.75% становить лише 10.2%. Тижнем раніше ринок оцінював імовірність підвищення лише в 58.4%.
Нагадування:
- У п’ятницю серпневий звіт щодо інфляції показав, що базова інфляція без урахування продуктів харчування та енергії становила значно помірніші 2.4% р/р. 2.4% у категорії витрат «без урахування бензину». Базова інфляція не була такою низькою з весни 2021 року.
- CPI США в серпні зріс на 0.4% м/м і 3.4% р/р. Особливо важливим є джерело прискорення: бензин подорожчав на 3.9% за місяць і забезпечив понад третину місячного зростання загального CPI. Водночас
- PPI подає ще тривожніший сигнал: ціни виробників у серпні зросли на 0.4% м/м і 5.4% р/р. Це збільшує ризик того, що зростання корпоративних витрат буде перенесено на споживчі ціни.
ФРС фактично стикається з двома різними картинами інфляції: базовий ціновий тиск виглядає відносно контрольованим, однак енергетичний шок різко збільшив загальну інфляцію та інфляційні ризики.
Другий аргумент на користь посилення полягає в тому, що економіка США поки не демонструє ознак різкого погіршення ситуації на ринку праці.
У серпні економіка США створила 162,000 робочих місць порівняно лише з 21,000 у липні. Безробіття залишилося на рівні 4.1%. Більше того, зростання зайнятості було значно вищим за середній показник за попередні 12 місяців — близько 31,000 на місяць.
Отже, вибір ФРС тепер виглядає менш болісним: регулятор може боротися з новим інфляційним імпульсом, не збільшуючи безпосередньо очевидний ризик рецесії вже сьогодні. Саме поєднання CPI на рівні 3.4% + PPI на рівні 5.4% + безробіття на рівні 4.1% робить підвищення на 25 б.п. найбільш логічним базовим сценарієм.
Облігації вже торгують жорсткішу політику ФРС: дохідність 2-річних казначейських облігацій зросла з 4.39% 8 вересня до 4.65% 14 вересня, тоді як дохідність 10-річних паперів збільшилася з 4.80% до 4.97%. Реальна дохідність 10-річних TIPS за той самий період зросла з 2.43% до 2.60%.
Зростання реальної доларової дохідності підвищує привабливість американських активів і підтримує USD ще до фактичного рішення FOMC. Тому частина потенційного зростання долара після підвищення ставки вже реалізована.
Формується класична ситуація buy the rumor — sell the fact: одного підвищення на 25 б.п. може бути недостатньо, щоб викликати ще одне сильне ралі USD.
Отже, що це означає?
Головне питання полягає не в 25 б.п., а в тому, що буде далі. Якщо ФРС підвищить ставку до 3.75–4.00%, саме рішення навряд чи стане несподіванкою. Ринок шукатиме відповіді у трьох інших елементах: новому dot plot, економічних прогнозах FOMC і риториці Ворша на пресконференції.
- Сильним позитивним сигналом для долара стане не саме вересневе підвищення, а підтвердження того, що можливий другий крок.
- Якщо ФРС підтвердить можливість подальших підвищень ставки, долар отримає фундаментальну підтримку, насамперед проти фунта та низькодохідних європейських валют.
- Якщо ж ФРС обмежиться одним підвищенням і дасть зрозуміти, що подальші кроки не визначені наперед, виникне ризик класичної реакції sell the fact: дохідності знизяться, довгі позиції по USD почнуть закриватися, а EUR/USD і GBP/USD отримають простір для корекційного зростання.
Для GBP фундаментальний баланс виглядає слабше через засідання BoE 17 вересня. Поєднання підвищення ставки ФРС і збереження Bank Rate на рівні 3.75% посилює аргументи на користь тиску на пару. Однак вхід у позицію безпосередньо в момент публікації рішення FOMC несе підвищений ризик прослизання.
Перед оголошенням FOMC відкриття великих спрямованих позицій пропонує несприятливе співвідношення ризик/дохідність: підвищення ставки майже повністю закладене в ціни.
Таким чином, ключовим сигналом 16 вересня стане не цифра 4.00%, а відповідь ринку на питання, чи є вона кінцевою точкою або першим кроком нового циклу підвищення ставок.
Тож діємо розумно й уникаємо зайвих ризиків.
Профіту всім!


