


La Fed está preparando una trampa para el dólar
El mercado apuesta por una subida de tipos
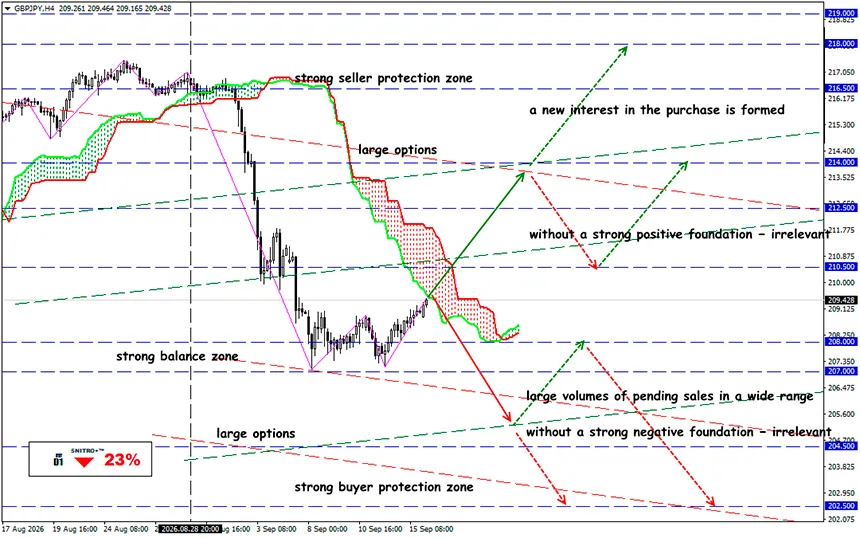
GBP/JPY
Zona clave: 208.00 - 210.00
Compra: 210.50 (en una ruptura convincente por encima de 210.00); objetivo 213.50-215.00; StopLoss 209.80
Venta: 208.00 (con fundamentos fuertemente negativos) ; objetivo 204.50; StopLoss 208.70
Una subida de 25 pb está prácticamente descontada: las divisas reaccionarán a las proyecciones de la Fed. El regulador monetario llega a la reunión del 16 de septiembre con una inflación del 3.4%, rendimientos de los Treasuries al alza y una probabilidad de casi el 90% de una subida de tipos. Para el mercado FX, la señal de Kevin Warsh sobre la futura trayectoria de los tipos será decisiva.
Cada vez hay menos dudas antes de la reunión — el tipo se elevará por primera vez desde el verano de 2023.
El mercado prácticamente exige una subida de tipos al regulador a pesar de las señales de un mercado laboral moderado. El principal argumento a favor del endurecimiento ha sido la inflación, intensificada por el shock energético.
La probabilidad de mantener el rango de 3.50–3.75% es de solo 10.2%. Una semana antes, el mercado estimaba la probabilidad de una subida en apenas 58.4%.
Un recordatorio:
- El viernes, el informe de inflación de agosto mostró que la inflación subyacente excluyendo alimentos y energía fue de un 2.4% interanual, significativamente más moderada. 2.4% en la categoría de gasto “excluyendo gasolina”. La inflación subyacente no había sido tan baja desde la primavera de 2021.
- El CPI de EE. UU. subió un 0.4% m/m y un 3.4% interanual en agosto. La fuente de la aceleración es especialmente importante: la gasolina subió un 3.9% durante el mes y representó más de un tercio del aumento mensual del CPI general. Al mismo tiempo
- El PPI ofrece una señal aún más alarmante: los precios al productor subieron un 0.4% m/m y un 5.4% interanual en agosto. Esto aumenta el riesgo de que los mayores costes corporativos se trasladen a los precios al consumidor.
La Fed se enfrenta efectivamente a dos panoramas de inflación diferentes: la presión subyacente sobre los precios parece relativamente controlada, pero el shock energético ha aumentado bruscamente la inflación general y los riesgos inflacionarios.
El segundo argumento a favor del endurecimiento es que la economía estadounidense todavía no muestra señales de un fuerte deterioro del mercado laboral.
La economía estadounidense añadió 162,000 empleos en agosto, frente a solo 21,000 en julio. El desempleo se mantuvo en el 4.1%. Además, el crecimiento del empleo estuvo significativamente por encima del promedio de los 12 meses anteriores — alrededor de 31,000 al mes.
En consecuencia, la elección de la Fed ahora parece menos dolorosa: el regulador puede combatir el nuevo impulso inflacionario sin aumentar directamente el riesgo evidente de recesión en este momento. Es precisamente la combinación de CPI en 3.4% + PPI en 5.4% + desempleo en 4.1% la que hace que una subida de 25 pb sea el escenario base más lógico.
Los bonos ya están negociando una política más restrictiva de la Fed: el rendimiento de los Treasuries a 2 años subió del 4.39% el 8 de septiembre al 4.65% el 14 de septiembre, mientras que el rendimiento a 10 años aumentó del 4.80% al 4.97%. El rendimiento real de los TIPS a 10 años subió del 2.43% al 2.60% durante el mismo período.
El aumento de los rendimientos reales en dólares incrementa el atractivo de los activos estadounidenses y respalda al USD incluso antes de la decisión efectiva del FOMC. Por lo tanto, parte del potencial alcista del dólar tras la subida de tipos ya se ha materializado.
Está surgiendo una situación clásica de buy the rumor — sell the fact: una sola subida de 25 pb puede no ser suficiente para desencadenar otro fuerte repunte del USD.
Entonces, ¿qué significa esto?
La pregunta principal no son los 25 pb, sino qué viene después. Si la Fed eleva el tipo al 3.75–4.00%, es poco probable que la decisión en sí sea una sorpresa. El mercado buscará respuestas en otros tres elementos: el nuevo dot plot, las proyecciones económicas del FOMC y la retórica de Warsh en la rueda de prensa.
- Una fuerte señal positiva para el dólar no será la subida de septiembre en sí, sino la confirmación de que es posible un segundo paso.
- Si la Fed confirma la posibilidad de nuevas subidas de tipos, el dólar recibirá apoyo fundamental, principalmente frente a la libra y las monedas europeas de bajo rendimiento.
- Si, por el contrario, la Fed se limita a una sola subida y deja claro que los siguientes pasos no están predeterminados, existe el riesgo de una reacción clásica de sell the fact: los rendimientos retrocederán, las posiciones largas en USD comenzarán a cerrarse y EUR/USD y GBP/USD tendrán margen para una subida correctiva.
Para la GBP, el equilibrio fundamental parece más débil debido a la reunión del BoE del 17 de septiembre. La combinación de una subida de la Fed y una Bank Rate que permanezca en el 3.75% refuerza los argumentos a favor de presión sobre el par. Sin embargo, entrar en una posición directamente en el momento de publicarse la decisión del FOMC conlleva un elevado riesgo de slippage.
Antes del anuncio del FOMC, abrir grandes posiciones direccionales ofrece una relación riesgo/recompensa desfavorable: la subida de tipos está casi totalmente descontada.
Así, la señal clave del 16 de septiembre no será la cifra del 4.00%, sino la respuesta del mercado a si representa el punto final o el primer paso de un nuevo ciclo de subidas de tipos.
Así que actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


