


Горячая нефть: запас прочности заканчивается
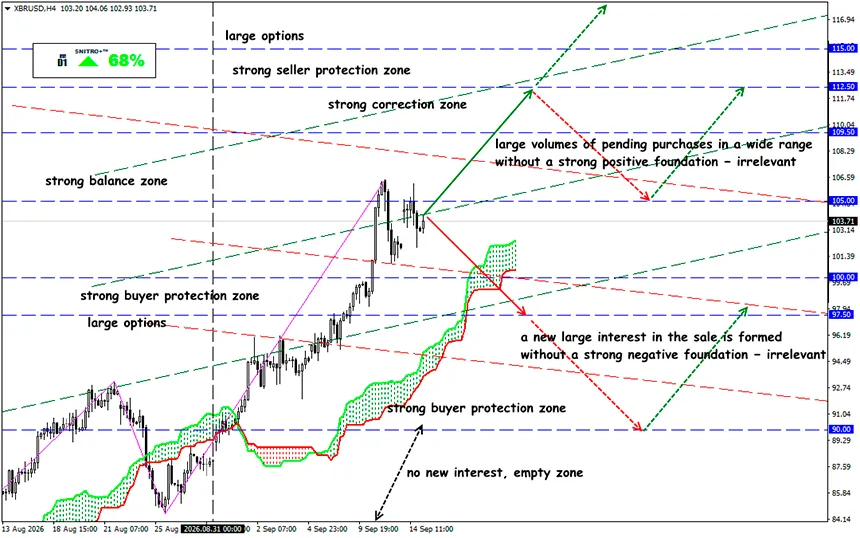
Рынок теряет резервные маршруты
XBR/USD
Ключевая зона: 101.50 - 105.00
Покупка: 106.00 (при подтвержденном пробое 105.00); цель 108.50-109.50; StopLoss 105.00
Продажа: 100.00 (на сильном негативном фундаменте); цель 96.50; StopLoss 101.00
Глобальный нефтяной рынок входит в опасную фазу: запасы нефти сократились более чем на 500 миллионов баррелей, а атака на нефтепровод East-West в Саудовской Аравии лишила рынок ключевого обходного маршрута вокруг Ормуза. Теперь цены зависят от скорости ремонта, логистики и разрушения спроса. Политики больше не могут поддерживать этот рынок.
Главным фактором теперь является не объем добычи, а размер оставшегося запаса прочности. Запасы снижаются шестой месяц подряд, часть добычи на Ближнем Востоке остановлена, перерабатывающая система работает в условиях серьезных ограничений, а война одновременно затронула Ормузский пролив, Красное море и основной саудовский маршрут, созданный специально для обхода Ормуза.
Напоминание:
Сентябрьский отчет IEA показал, что наблюдаемые мировые запасы нефти только в августе сократились еще на 95 миллионов баррелей, или примерно на 3.1 миллиона баррелей в сутки. С конца февраля совокупное сокращение достигло 507 миллионов баррелей, что эквивалентно среднему снижению примерно на 2.8 миллиона баррелей в сутки. Темпы истощения запасов ускоряются.
Структура августовского снижения особенно показательна. Запасы нефти в «танкерах на якорной стоянке» сократились на 65 миллионов баррелей, поскольку атаки ограничили экспорт с Ближнего Востока. Запасы за пределами OECD снизились на 52 миллиона баррелей, при этом Китай стал одним из основных источников сокращения. В странах OECD запасы выросли на 23 миллиона баррелей, однако это произошло одновременно с сокращением государственных резервов на 19 миллионов баррелей.
Глобальная система пока не осталась без нефти, но ее запас прочности быстро сокращается.
Проблема больше не ограничивается Ормузом. Рынок пытался компенсировать потери за счет альтернативных маршрутов. Например, потоки через Баб-эль-Мандеб выросли с 5.4 миллиона баррелей в сутки в Q4 2025 до 8.1 миллиона баррелей в сутки в Q2 2026. Около 9.4 миллиона баррелей в сутки проходило через мыс Доброй Надежды, а 5.8 миллиона баррелей в сутки — через Суэцкий канал и SUMED.
- Атака на нефтепровод East-West в Саудовской Аравии оказалась гораздо опаснее обычного повреждения энергетической инфраструктуры. В условиях войны Саудовская Аравия фактически перенаправляла через него около 4 миллионов баррелей в сутки в обход Ормуза. После атак 11 сентября перекачка была остановлена.
- Неработающий нефтепровод еще не означает немедленную потерю 4 миллионов баррелей в сутки. Экспорт из Янбу может некоторое время продолжаться за счет запасов, однако при текущих темпах отгрузки их хватит примерно на 5–7 дней. Дополнительные объемы хранятся на терминалах Айн-Сохна и Сиди-Керир в Египте, но они способны продлить этот период лишь ненадолго.
- Оценки сроков ремонта значительно различаются: от 3 недель до 5–6 недель. Saudi Aramco пока не объявила официальные сроки восстановления.
Рынок столкнулся с классическим несоответствием сроков: экспортные запасы измеряются днями, а потенциальный ремонт — неделями.
Еще одним негативным фактором стало то, что запланированная встреча Ирана и государств Персидского залива в Омане по вопросу временного режима судоходства через Ормуз была отложена. Новая дата пока не назначена.
Высокие цены уже начали разрушать мировой спрос. Раньше трейдер мог исходить из того, что закрытие одного маршрута увеличит нагрузку на другой. Теперь Ормуз — East-West — Баб-эль-Мандеб одновременно уязвимы. Предложение сокращается быстрее, чем спрос. Разрыв компенсируется запасами, логистической адаптацией и фактическим разрушением спроса.
Итак, что это означает?
Реакция цен отражает именно сокращение доступных запасов и предложения. Что может остановить кризис:
- Частичное или полное восстановление East-West даст сильный краткосрочный медвежий импульс.
- Дипломатическое соглашение, позволяющее устойчиво увеличить трафик через Ормуз.
- Дальнейшее разрушение мирового спроса из-за дорогого топлива.
- Полное восстановление добычи в 2027 году.
Поэтому текущий рынок крайне бычий в краткосрочной перспективе, но значительно менее однозначный на горизонте 2027 года.
Для Brent основным сценарием остается покупка на снижениях, пока East-West не работает, а движение через Ормуз ограничено. Сценарий $150 пока не является базовым, но уже не считается экстремальным.
Зона $110–114 становится важным краткосрочным сопротивлением: закрепление выше $113.50 повысит вероятность движения сначала к $120–126, а в случае нового крупного нарушения поставок — к $140–150.
Поэтому действуем разумно и избегаем ненужных рисков.
Профита всем!


