


Petróleo caliente: el margen de seguridad se está agotando
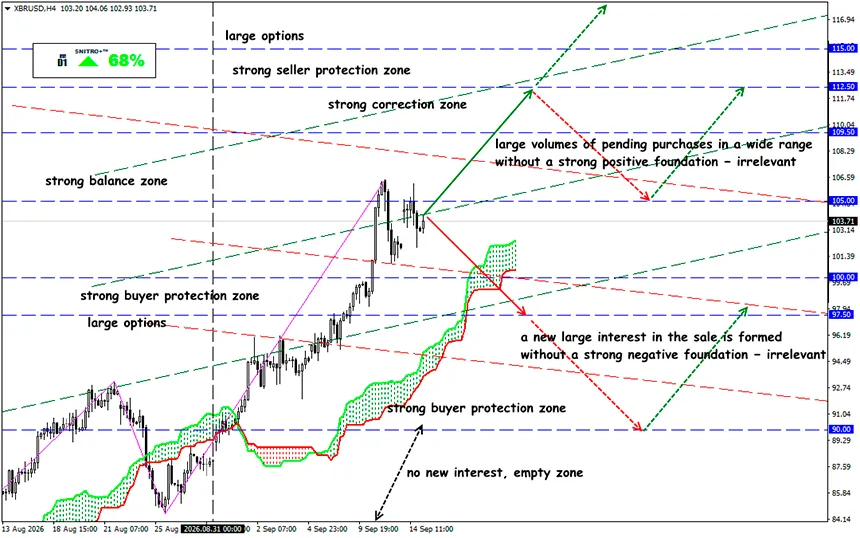
El mercado está perdiendo sus rutas de respaldo
XBR/USD
Zona clave: 101.50 - 105.00
Compra: 106.00 (en una ruptura confirmada de 105.00); objetivo 108.50-109.50; StopLoss 105.00
Venta: 100.00 (con fundamentos fuertemente negativos); objetivo 96.50; StopLoss 101.00
El mercado mundial del petróleo está entrando en una fase peligrosa: los inventarios de crudo han caído en más de 500 millones de barriles, mientras que el ataque al oleoducto East-West de Arabia Saudita ha privado al mercado de una ruta clave para evitar Hormuz. Ahora los precios dependen de la velocidad de las reparaciones, la logística y la destrucción de la demanda. Los políticos ya no pueden sostener este mercado.
El principal factor ya no es el volumen de producción, sino el tamaño del margen de seguridad restante. Los inventarios llevan seis meses consecutivos disminuyendo, parte de la producción de Oriente Medio se ha detenido, el sistema de refinación opera bajo fuertes restricciones y la guerra ha afectado simultáneamente al Estrecho de Hormuz, el Mar Rojo y la principal ruta saudí creada específicamente para evitar Hormuz.
Un recordatorio:
El informe de septiembre de la IEA mostró que los inventarios mundiales observados de petróleo cayeron otros 95 millones de barriles solo en agosto, o aproximadamente 3.1 millones de bpd. Desde finales de febrero, la caída acumulada ha alcanzado los 507 millones de barriles, equivalente a una reducción media de alrededor de 2.8 millones de bpd. El ritmo de agotamiento de los inventarios se está acelerando.
La estructura de la caída de agosto es especialmente reveladora. Los inventarios de petróleo en “petroleros fondeados” cayeron en 65 millones de barriles debido a que los ataques restringieron las exportaciones desde Oriente Medio. Los inventarios fuera de la OECD disminuyeron en 52 millones de barriles, siendo China una de las principales fuentes de la reducción. En los países de la OECD, los inventarios aumentaron en 23 millones de barriles, pero esto ocurrió junto con una reducción de 19 millones de barriles en las reservas gubernamentales.
El sistema global aún no se ha quedado sin petróleo, pero su margen de seguridad se está reduciendo rápidamente.
El problema ya no se limita a Hormuz. El mercado intentó compensar las pérdidas mediante rutas alternativas. Los flujos a través de Bab el-Mandeb, por ejemplo, aumentaron de 5.4 millones de bpd en Q4 2025 a 8.1 millones de bpd en Q2 2026. Alrededor de 9.4 millones de bpd pasaron por el Cabo de Buena Esperanza, mientras que 5.8 millones de bpd se movieron a través del Canal de Suez y SUMED.
- El ataque al oleoducto East-West de Arabia Saudita ha resultado mucho más peligroso que un daño ordinario a la infraestructura energética. En condiciones de guerra, Arabia Saudita había estado desviando efectivamente alrededor de 4 millones de bpd a través de esta ruta, evitando Hormuz. El bombeo se detuvo tras los ataques del 11 de septiembre.
- Un oleoducto inoperativo todavía no significa la pérdida inmediata de 4 millones de bpd. Las exportaciones desde Yanbu pueden continuar durante algún tiempo utilizando inventarios, pero al ritmo actual de envíos durarán aproximadamente 5–7 días. Hay volúmenes adicionales almacenados en las terminales egipcias de Ain Sokhna y Sidi Kerir, pero solo pueden prolongar este período brevemente.
- Las estimaciones para el plazo de reparación varían significativamente: desde 3 semanas hasta 5–6 semanas. Saudi Aramco aún no ha anunciado un calendario oficial de restauración.
El mercado se ha encontrado con un clásico desajuste temporal: los inventarios de exportación se miden en días, mientras que las posibles reparaciones se miden en semanas.
Otro factor negativo es que la reunión prevista entre Irán y los Estados del Golfo Pérsico en Omán sobre un régimen temporal de navegación por Hormuz ha sido aplazada. Todavía no se ha fijado una nueva fecha.
Los precios elevados ya han comenzado a destruir la demanda mundial. Anteriormente, un trader podía asumir que el cierre de una ruta aumentaría la carga sobre otra. Ahora Hormuz — East-West — Bab el-Mandeb son simultáneamente vulnerables. La oferta está cayendo más rápido que la demanda. La brecha se está compensando mediante inventarios, adaptación logística y destrucción real de la demanda.
Entonces, ¿qué significa esto?
La reacción de los precios refleja precisamente la reducción de los inventarios y suministros disponibles. Qué podría detener la crisis:
- La restauración parcial o total de East-West proporcionaría un fuerte impulso bajista a corto plazo.
- Un acuerdo diplomático que permita un aumento sostenido del tráfico a través de Hormuz.
- Una mayor destrucción de la demanda mundial debido al combustible caro.
- La restauración completa de la producción en 2027.
Por lo tanto, el mercado actual es extremadamente alcista a corto plazo, pero significativamente menos claro en el horizonte de 2027.
Para Brent, el escenario principal sigue siendo comprar en las caídas mientras East-West permanezca fuera de servicio y el tráfico a través de Hormuz esté restringido. El escenario de $150 todavía no es el caso base, pero ya no se considera extremo.
La zona de $110–114 se está convirtiendo en una resistencia importante a corto plazo: la consolidación por encima de $113.50 aumentará la probabilidad de un movimiento primero hacia $120–126 y, en caso de otra gran interrupción del suministro, hacia $140–150.
Así que actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


