


Гаряча нафта: запас міцності вичерпується
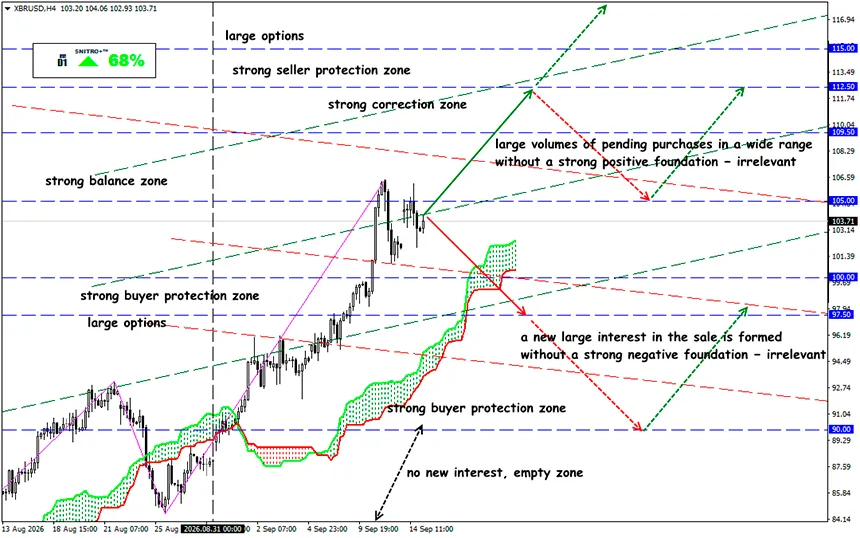
Ринок втрачає резервні маршрути
XBR/USD
Ключова зона: 101.50 - 105.00
Купівля: 106.00 (при підтвердженому пробої 105.00); ціль 108.50-109.50; StopLoss 105.00
Продаж: 100.00 (на сильному негативному фундаменті); ціль 96.50; StopLoss 101.00
Глобальний нафтовий ринок входить у небезпечну фазу: запаси нафти скоротилися більш ніж на 500 мільйонів барелів, а атака на нафтопровід East-West у Саудівській Аравії позбавила ринок ключового обхідного маршруту навколо Ормузу. Тепер ціни залежать від швидкості ремонту, логістики та руйнування попиту. Політики більше не можуть підтримувати цей ринок.
Головним фактором тепер є не обсяг видобутку, а розмір запасу міцності, що залишився. Запаси знижуються шостий місяць поспіль, частину видобутку на Близькому Сході зупинено, переробна система працює за серйозних обмежень, а війна одночасно зачепила Ормузьку протоку, Червоне море та основний саудівський маршрут, створений спеціально для обходу Ормузу.
Нагадування:
Вересневий звіт IEA показав, що спостережувані світові запаси нафти лише в серпні скоротилися ще на 95 мільйонів барелів, або приблизно на 3.1 мільйона барелів на добу. З кінця лютого сукупне скорочення досягло 507 мільйонів барелів, що еквівалентно середньому зниженню приблизно на 2.8 мільйона барелів на добу. Темпи виснаження запасів прискорюються.
Структура серпневого зниження особливо показова. Запаси нафти в «танкерах на якірній стоянці» скоротилися на 65 мільйонів барелів, оскільки атаки обмежили експорт із Близького Сходу. Запаси за межами OECD знизилися на 52 мільйони барелів, при цьому Китай був одним з основних джерел скорочення. У країнах OECD запаси зросли на 23 мільйони барелів, але це відбулося одночасно зі скороченням державних резервів на 19 мільйонів барелів.
Глобальна система ще не залишилася без нафти, але її запас міцності швидко скорочується.
Проблема більше не обмежується Ормузом. Ринок намагався компенсувати втрати за рахунок альтернативних маршрутів. Наприклад, потоки через Баб-ель-Мандеб зросли з 5.4 мільйона барелів на добу в Q4 2025 до 8.1 мільйона барелів на добу в Q2 2026. Близько 9.4 мільйона барелів на добу проходило через мис Доброї Надії, а 5.8 мільйона барелів на добу — через Суецький канал і SUMED.
- Атака на нафтопровід East-West у Саудівській Аравії виявилася набагато небезпечнішою за звичайне пошкодження енергетичної інфраструктури. В умовах війни Саудівська Аравія фактично перенаправляла через нього близько 4 мільйонів барелів на добу в обхід Ормузу. Після атак 11 вересня перекачування було зупинено.
- Непрацюючий нафтопровід ще не означає негайну втрату 4 мільйонів барелів на добу. Експорт із Янбу може певний час продовжуватися за рахунок запасів, але за нинішніх темпів відвантаження їх вистачить приблизно на 5–7 днів. Додаткові обсяги зберігаються на терміналах Айн-Сохна та Сіді-Керір у Єгипті, але вони можуть продовжити цей період лише ненадовго.
- Оцінки строків ремонту суттєво різняться: від 3 тижнів до 5–6 тижнів. Saudi Aramco поки не оголосила офіційних строків відновлення.
Ринок зіткнувся з класичною невідповідністю строків: експортні запаси вимірюються днями, а потенційний ремонт — тижнями.
Ще одним негативним фактором стало те, що заплановану зустріч Ірану та держав Перської затоки в Омані щодо тимчасового режиму судноплавства через Ормуз було відкладено. Нову дату поки не призначено.
Високі ціни вже почали руйнувати світовий попит. Раніше трейдер міг припускати, що закриття одного маршруту збільшить навантаження на інший. Тепер Ормуз — East-West — Баб-ель-Мандеб одночасно вразливі. Пропозиція скорочується швидше, ніж попит. Розрив компенсується запасами, логістичною адаптацією та фактичним руйнуванням попиту.
Отже, що це означає?
Реакція цін відображає саме скорочення доступних запасів і пропозиції. Що може зупинити кризу:
- Часткове або повне відновлення East-West дасть сильний короткостроковий ведмежий імпульс.
- Дипломатична угода, яка дозволить стійко збільшити трафік через Ормуз.
- Подальше руйнування світового попиту через дороге паливо.
- Повне відновлення видобутку у 2027 році.
Тому поточний ринок надзвичайно бичачий у короткостроковій перспективі, але значно менш однозначний на горизонті 2027 року.
Для Brent основним сценарієм залишається купівля на зниженнях, поки East-West не працює, а рух через Ормуз обмежений. Сценарій $150 поки не є базовим, але вже не вважається екстремальним.
Зона $110–114 стає важливим короткостроковим опором: закріплення вище $113.50 підвищить імовірність руху спочатку до $120–126, а в разі нового великого порушення поставок — до $140–150.
Тож діємо розумно й уникаємо зайвих ризиків.
Профіту всім!


