



Нефти достаточно, но топлива не хватает
Где скрывается главный риск энергетического рынка?
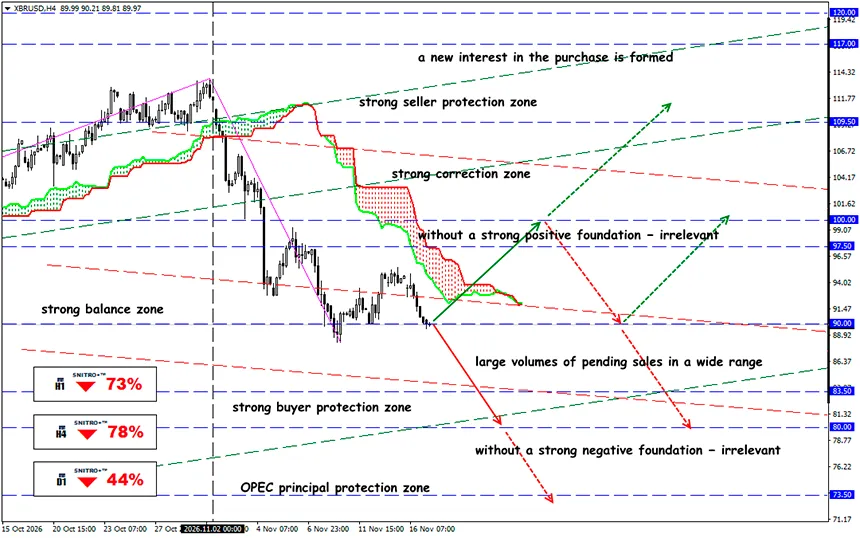
XBR/USD
Ключевая зона: 87.00 - 92.00
Buy: 93.50 (при уверенном пробое выше 92.50); цель 96.50; StopLoss 92.80
Sell: 86.50 (при сильных негативных фундаментальных факторах); цель 83.50; StopLoss 87.20
Восстановление мировой добычи нефти не гарантирует нормализации поставок дизельного топлива. Расхождение между рынком сырой нефти и нефтепродуктов создаёт условия, при которых Brent и WTI могут дешеветь, тогда как ICE Gasoil остаётся дорогим.
Проблема смещается от доступности сырой нефти к нефтепереработке, логистике и качеству нефтяных потоков. Для трейдеров ключевыми индикаторами являются дизельный крек-спред и маржа нефтеперерабатывающих заводов.
Мировой нефтяной рынок сталкивается с противоречием, способным изменить привычную логику торговли энергоносителями. Увеличение добычи нефти больше не означает автоматического снижения цен на все виды топлива. Даже по мере восстановления мирового предложения сырой нефти отдельные нефтепродукты могут оставаться в дефиците.
Напомним:
Дизельное топливо используется в грузовых перевозках, промышленности, сельском хозяйстве и логистике. Его дефицит напрямую увеличивает операционные расходы предприятий и может поддерживать инфляцию даже при снижении цен на нефть. По данным IEA, мировое предложение нефти в октябре 2026 года составило 105.4 млн баррелей в сутки. При этом агентство продолжает указывать на напряжённую ситуацию на рынке нефтепродуктов, особенно средних дистиллятов, и растущие логистические ограничения.
Это принципиально меняет структуру рисков.
Если раньше главный вопрос заключался в наличии достаточного количества нефти, то теперь всё большее значение приобретает способность переработать доступную нефть в необходимые виды топлива и доставить их конечным потребителям.
Например, согласно данным IEA, North Sea Dated снизилась с октябрьского пика около $136 до $93 за баррель к моменту подготовки ноябрьского отчёта. Это соответствует снижению приблизительно на 32%.
Однако европейское дизельное топливо за сопоставимый период подешевело лишь на 11% и продолжало торговаться около $180 за баррель. Таким образом, снижение цен на сырую нефть не сопровождалось сопоставимым удешевлением продукта переработки.
Нефть может поступать на мировой рынок, но для её переработки необходимы доступные мощности, подходящий сорт нефти, достаточное количество водорода и энергии, а также исправно работающее технологическое оборудование. Даже при выполнении всех этих условий полученное топливо ещё необходимо доставить на конкретный рынок.
В результате Европа и другие регионы-импортёры конкурируют не просто за сырую нефть, а за ограниченное предложение готового топлива.
Физический дефицит усиливается высокими фрахтовыми ставками для крупных нефтяных танкеров на маршрутах с Ближнего Востока в Азию. Даже при снижении цен на сырую нефть дорогая транспортировка ограничивает улучшение экономики нефтепереработки.
Рынок ожидает сохранения дефицита дизельного топлива как минимум до летнего сезона следующего года.
Дополнительные поставки могут поступить с нефтеперерабатывающих заводов США, за счёт увеличения объёмов переработки в Азии и новых китайских экспортных квот. IEA также указывает на ускоренное высвобождение чрезвычайных резервов дизельного топлива как временный механизм покрытия дефицита.
Однако стратегические резервы не могут заменить устойчивое восстановление производства. Их использование снижает краткосрочную напряжённость, но не устраняет технологические и логистические ограничения.
Наиболее информативными сигналами будут движения ближайших фьючерсных контрактов, структура календарных спредов и изменения запасов средних дистиллятов.
И каков результат?
Нефтяной рынок постепенно выходит из острой фазы дефицита. Поставки сырой нефти из Персидского залива восстанавливаются быстрее, чем экспорт готового топлива.
Высокий дизельный крек-спред потенциально поддерживает прибыльность нефтеперерабатывающих заводов, но рекордные транспортные расходы и технологические ограничения могут поглотить значительную часть этой премии.
Для Brent и WTI увеличение доступности сырой нефти создаёт условия для снижения цен. Однако ICE Gasoil может оставаться относительно устойчивым благодаря низким запасам, ограниченным перерабатывающим мощностям и дорогой логистике. Именно расхождение между ценами на сырую нефть и дизельное топливо становится одним из наиболее значимых торговых сигналов.
Главный риск для трейдеров заключается в оценке нефтяного рынка исключительно на основе добычи и запасов сырой нефти. В ближайшие недели динамика нефтепереработки, экспорта дизельного топлива и крек-спредов покажет, насколько устойчиво это расхождение.
Поэтому действуем разумно и избегаем ненужных рисков.
Всем профита!


