



Иена расставляет ловушку для carry trade
Разница процентных ставок поддерживает риски интервенций
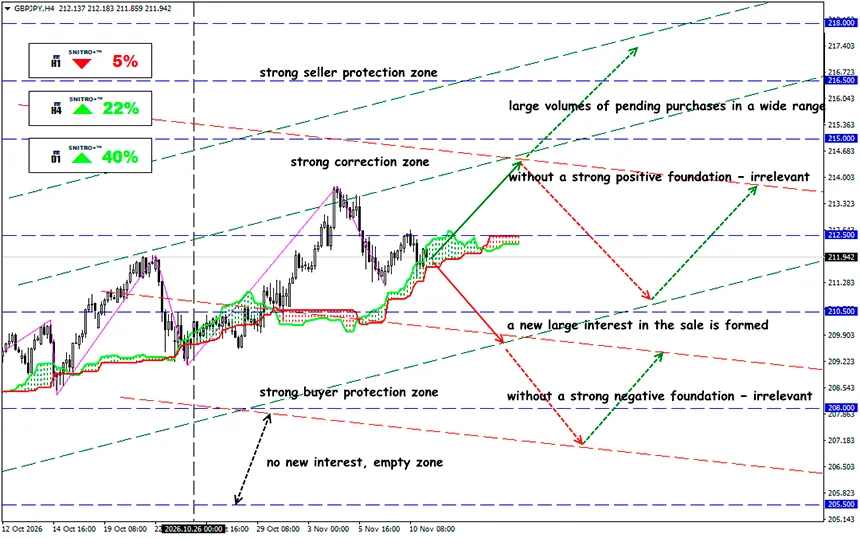
GBP/JPY
Ключевая зона: 211.50 - 212.50
Buy: 213.50 (при уверенном пробое выше 213.00); цель 216.50; StopLoss 212.80
Sell: 211.00 (при сильных негативных фундаментальных факторах) ; цель 208.50; StopLoss 211.70
Нормализация политики Банка Японии, валютные вливания на рынок и риск распродажи акций создают условия для резкого закрытия позиций против иены. Валютный рынок достиг точки, в которой традиционная логика разницы процентных ставок начинает вступать в противоречие с рисками ликвидности.
EUR/JPY и GBP/JPY остаются привлекательными для carry trade. Однако продолжающаяся нормализация денежно-кредитной политики Японии постепенно меняет экономику этих операций, тогда как нестабильность на фондовых рынках может спровоцировать быстрое закрытие позиций.
Напомним:
Классическая стратегия carry trade предполагает заимствование в валюте с относительно низкой процентной ставкой и инвестирование полученных средств в более доходный актив. Для EUR/JPY и GBP/JPY это означает продажу иены и покупку евро или фунтов соответственно.
BOJ уже повысил ключевую процентную ставку до 1.25%, самого высокого уровня с 1995 года, однако японская валюта остаётся относительно слабой. 5 ноября BOE повысил ставку на 25 базисных пунктов, в результате чего номинальное преимущество процентной ставки фунта над иеной достигло 275 базисных пунктов. Депозитная ставка ECB составляет 2.50%, обеспечивая номинальное преимущество в 125 базисных пунктов над Банком Японии.
Дополнительную неопределённость создаёт статистика валютных интервенций Японии, опубликованная 9 ноября. Министерство финансов подтвердило, что летом власти потратили ¥15.3993 триллиона на поддержку национальной валюты всего за три торговых дня. Масштаб этих операций демонстрирует готовность Токио вмешиваться в рынок, когда власти считают валютные движения чрезмерными. Однако такие действия не устраняют фундаментальную разницу процентных ставок и не гарантируют устойчивого укрепления иены.
На октябрьском заседании BOJ сохранил ставку на уровне 1.25%. Одновременно регулятор подтвердил, что продолжит сокращать покупки японских государственных облигаций. Согласно ноябрьскому обзору MUFG, ежемесячные покупки JGB сокращаются на ¥200 миллиардов каждый квартал до первого квартала 2027 года, после чего ожидается их стабилизация на уровне приблизительно ¥2 триллионов в месяц.
Это изменение важно по двум причинам:
- Более высокие краткосрочные процентные ставки постепенно увеличивают стоимость финансирования операций carry trade.
- Сокращение покупок облигаций меняет баланс спроса и предложения на рынке JGB, потенциально делая японские долговые инструменты более привлекательными для внутренних инвесторов.
Дополнительный аргумент в пользу дальнейшей нормализации появился 30 октября. Банк Японии признал, что базовое инфляционное давление приблизилось к уровню, соответствующему его целевому показателю 2%. Глава BOJ Кадзуо Уэда подчеркнул, что решения будут приниматься на каждом заседании, включая декабрьское, с учётом инфляционных рисков.
Реакция на валютные интервенции представляет собой отдельный спекулятивный фактор. Прямые операции японских властей обычно сосредоточены в наиболее ликвидных валютных инструментах, прежде всего USD/JPY. Однако их влияние быстро распространяется на кросс-курсы через арбитражные взаимосвязи. Например, если EUR/USD остаётся неизменным, снижение USD/JPY на 3% математически предполагает сопоставимое снижение EUR/JPY. Аналогичный механизм действует для GBP/JPY через GBP/USD.
Сочетание интервенции и распродажи акций особенно опасно. В такой ситуации участники carry trade могут одновременно покупать иену для погашения заимствований, сокращать позиции в рисковых активах и уменьшать кредитное плечо. Первоначальное укрепление JPY может спровоцировать дальнейшие вынужденные покупки японской валюты.
И каков результат?
EUR/JPY и GBP/JPY сейчас представляют особый интерес из-за противоречия между сохраняющимся преимуществом европейских валют по процентным ставкам и растущим риском резкого укрепления японской иены.
Базовый сценарий предполагает постепенное укрепление иены и повышенный риск нисходящей коррекции EUR/JPY и GBP/JPY, но не гарантирует немедленного разворота.
Операции carry trade продолжают приносить положительный процентный доход, однако потенциальные валютные убытки способны уничтожить доходность, накопленную за многие месяцы удержания позиции, всего за несколько часов. Чем выше концентрация спекулятивных длинных позиций в EUR/JPY и GBP/JPY, тем опаснее становится даже относительно небольшое первоначальное движение в сторону укрепления иены.
Поэтому действуем разумно и избегаем ненужных рисков.
Всем профита!


