



Европейская ловушка
Почему высокая инфляция больше не спасает евро
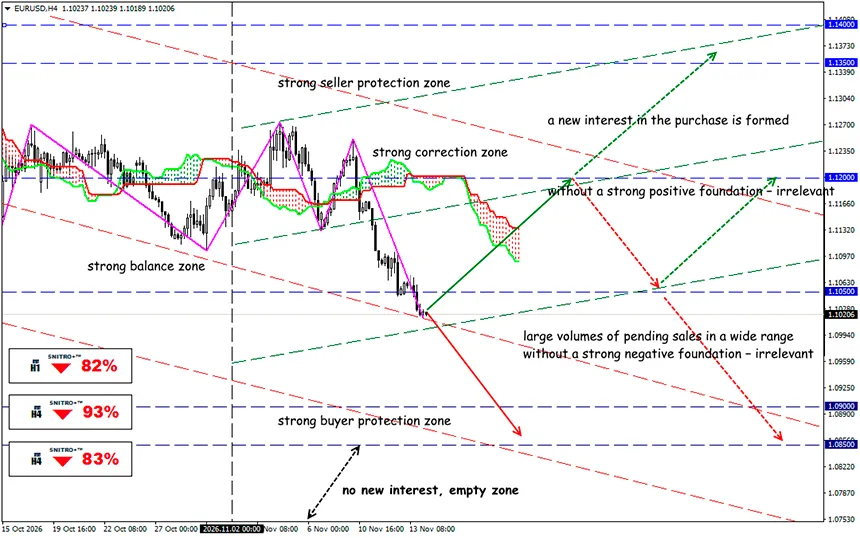
EUR/USD
Ключевая зона: 1.0980 1.1050
Buy: 1.1080 (при сильных позитивных фундаментальных факторах) ; цель 1.12501.1350; StopLoss 1.1020
Sell: 1.0950 (на откате после повторного тестирования 1.1000) ; цель 1.08001.0750; StopLoss 1.1000
Инфляция в еврозоне ускорилась до 4% в октябре, причём наибольший вклад в её рост внесли цены на энергоносители. Промышленность сталкивается с ростом издержек и дорогим финансированием. Сможет ли ЕЦБ сдержать цены, не усиливая замедление экономики?
Рост цен на энергоносители возвращает инфляционные риски, одновременно подрывая конкурентоспособность европейской промышленности. Европейская экономика вновь сталкивается с классической стагфляционной дилеммой: подорожание энергоносителей одновременно ускоряет потребительскую инфляцию и увеличивает издержки бизнеса.
Напомним:
Энергетическая инфляция ускорилась до 20.8%, тогда как цены в секторе услуг выросли на 3.3%. Базовый HICP, исключающий энергоносители, продукты питания, алкоголь и табак, остался на уровне 2.5%. Инфляция значительно превышает целевой показатель ЕЦБ в 2%. Основное ускорение связано с энергоносителями, а не с сопоставимым ростом базовых цен. Повышение ключевой ставки может сдерживать внутренний спрос, но не устраняет физический дефицит энергоресурсов и не снижает мировые цены на нефть или газ.
- Для валютного рынка ситуация неоднозначна. Более высокая инфляция может поддерживать евро через ожидания жёсткой денежно-кредитной политики. Однако если дорогие энергоносители ухудшат торговый баланс и перспективы производства, положительный эффект разницы процентных ставок будет краткосрочным.
- Октябрьский опрос банков показал снижение корпоративного спроса на новые кредиты и дальнейшее ужесточение стандартов кредитования. Для промышленности это означает двойное давление: предприятия одновременно сталкиваются с ростом затрат на энергоносители и удорожанием доступа к финансированию.
- Энергетический кризис 2026 года представляет собой нечто большее, чем временное ускорение потребительских цен. Он напрямую влияет на конкурентоспособность европейских производителей на мировом рынке. Дополнительные расходы на импорт газа летом 2026 года оцениваются в €18–33 млрд по сравнению со сценарием без кризиса.
Эти издержки распространяются по всей экономике через несколько каналов.
- Прямой рост производственных затрат. Если предприятия не могут полностью переложить издержки на покупателей, их операционная маржа сокращается.
- Потеря экспортной конкурентоспособности. Европейские компании конкурируют с производителями из регионов, где энергоресурсы дешевле.
- Инфляционное давление. Более высокие производственные затраты постепенно переносятся на цены конечных товаров и услуг.
- Валютный фактор (менее очевидный). Еврозона остаётся крупным импортёром энергоресурсов. Рост затрат на энергоносители увеличивает потребность в иностранной валюте для оплаты импорта. Это может ограничивать укрепление евро, даже когда процентные ставки остаются относительно высокими.
Таким образом, высокая европейская инфляция не обязательно означает сильный евро. Если она вызвана подорожанием импортируемых энергоносителей, эффект может быть противоположным.
И каков результат?
Еврозона готовится к серьёзному кризису. Промышленное производство сокращается, кредитные условия ужесточаются, а экономический рост замедляется. Для ЕЦБ это означает ограниченное пространство для манёвра: повышение процентных ставок усиливает давление на производство, тогда как преждевременное смягчение политики создаёт риск закрепления инфляционных ожиданий.
Наиболее вероятный сценарий предполагает сохранение осторожной денежно-кредитной политики и повышенной волатильности европейских активов. Для EUR/USD разница доходностей с США останется критически важной, тогда как европейские акции будут особенно чувствительны к изменениям прогнозов прибыли промышленных компаний.
Если цены растут из-за импортируемых энергоносителей, а промышленность теряет конкурентоспособность, жёсткая денежно-кредитная политика может усилить давление на инвестиции, кредитование и экономический рост.
Для трейдеров решающим фактором будет не какой-либо отдельный показатель HICP или промышленного производства, а их сочетание с движением доходностей и реакцией валютного рынка. Именно согласованность этих сигналов позволит отличить временную волатильность, вызванную инфляцией, от формирования тяжёлых стагфляционных условий.
Поэтому действуем разумно и избегаем ненужных рисков.
Всем профита!


