


Доллар теряет равновесие
Рынок труда угрожает новой ставке ФРС
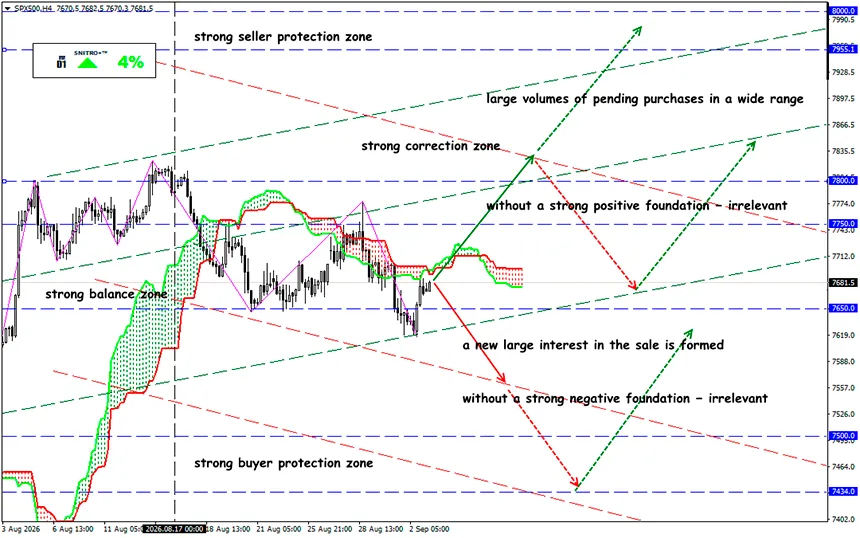
SP500
Ключевая зона: 7,600 - 7,700
Buy: 7,750 (на сильном позитивном фундаменте); цель 7,900; StopLoss 7,700
Sell: 7,550 (при решительном пробое выше 7,600); цель 7,400-7,350; StopLoss 7,600
Слабые данные ADP показали, что рынок труда США теряет импульс. Всего 38,000 новых рабочих мест нанесли удар по главному аргументу покупателей USD. Теперь судьбу DXY будет определять не только NFP, но и сочетание занятости, доходности казначейских облигаций и нефтяного шока.
DXY отступил от трехнедельного пика, в то время как доходность казначейских облигаций снизилась. Однако дорогая нефть, инфляция и война с Ираном не позволяют рассчитывать на снижение доллара.
Напоминание:
Для ФРС это имеет решающее значение: рынок труда начинает охлаждаться именно тогда, когда проблема инфляции, вызванная энергетическим шоком, вновь усиливается. После публикации слабых данных доллар действительно оказался под давлением. Утром 3 сентября DXY торговался около 99.4, отступив от почти трехнедельного максимума в районе 99.86. Но полномасштабной распродажи USD не произошло.
После пересмотра июльский прирост составил 46,000 — самые медленные темпы создания рабочих мест с января.
Но заголовочная цифра выглядит даже лучше, чем внутренняя структура отчета.
- Производственный сектор потерял 17,000 рабочих мест.
- Профессиональные и деловые услуги — 16,000.
- Информационный сектор — 4,000.
- Весь сектор производства товаров сократил занятость на 10,000.
- Малые компании добавили всего 3,000 рабочих мест.
- Средние компании вообще не создали рабочих мест.
Еще один сигнал поступил со стороны заработной платы. Базовая оплата труда выросла на 3.2% г/г: для работников, оставшихся у прежнего работодателя, — на 3.0%, а для сменивших работу — на 4.7%. ADP отмечает, что рост заработной платы замедляется уже четыре года.
Классическая макроэкономическая цепочка теперь выглядит просто:
слабая занятость → более мягкая ФРС → падение доходности → более слабый доллар.
В сентябре 2026 года эта взаимосвязь нарушается. Причина — энергетический шок. 3 сентября Brent торговалась около $95 за баррель, а WTI — около $90–91. Днем ранее Brent закрылась на уровне $95.63, в то время как возобновившиеся столкновения между США и Ираном вернули на рынок премию за риск перебоев с поставками на Ближнем Востоке.
Это создает крайне неприятное сочетание для ФРС: рынок труда ослабевает, в то время как энергетическая инфляция растет. Слабая занятость ограничивает возможности для дальнейшего повышения ставок. Но нефть около $95 и геополитические риски одновременно не позволяют ФРС объявить о победе над инфляцией.
Поэтому слабые данные ADP пока не означают слабый доллар. Казначейские облигации становятся ключевым подтверждающим индикатором. Для валютного трейдера сейчас важны не только данные по занятости, но и реакция рынка облигаций.
- После достижения многолетних максимумов доходность 10-летних казначейских облигаций начала снижаться и 3 сентября находилась около 4.77%. Одновременно ослаб доллар.
- Если слабый NFP вызовет дальнейшее снижение, прежде всего доходности краткосрочных казначейских облигаций, рынок фактически подтвердит, что процентная премия USD сокращается. Тогда продажи доллара могут стать значительно агрессивнее.
- Если NFP окажется слабым, но долгосрочная доходность останется высокой из-за нефти, инфляции и фискальных рисков, доллар может оказаться удивительно устойчивым к слабым экономическим данным.
Итак, что это означает?
Рынок входит в необычный режим.
С одной стороны, 38,000 рабочих мест, сокращение занятости в производственном секторе и профессиональных услугах, а также нулевой рост рабочих мест среди средних компаний показывают, что рынок труда США явно теряет импульс.
С другой стороны, война США и Ирана удерживает нефть около $95, повышая инфляционные риски и поддерживая спрос на защитные активы. Поэтому фактор, ухудшающий перспективы экономики США, одновременно может поддерживать доллар.
- Возврат выше 100 после слабого ADP и умеренного NFP будет означать, что нефтяной шок, инфляция и высокая доходность казначейских облигаций по-прежнему сильнее охлаждения экономики.
- Пробой ниже 99 на слабом NFP в сочетании с падением краткосрочной доходности будет гораздо более значимым. В таком случае рынок начнет торговать не очередной слабый статистический релиз, а изменение траектории политики ФРС.
Поэтому ключевой вопрос заключается не в том, сколько рабочих мест создали США. Ключевой вопрос — перестанет ли рынок облигаций платить доллару процентную премию за ястребиную ФРС. Именно ответ со стороны казначейских облигаций может определить направление DXY на весь сентябрь.
Поэтому действуем разумно и избегаем ненужных рисков.
Профита всем!


