


دلار در حال از دست دادن تعادل خود است
بازار کار نرخ جدید فدرال رزرو را تهدید میکند
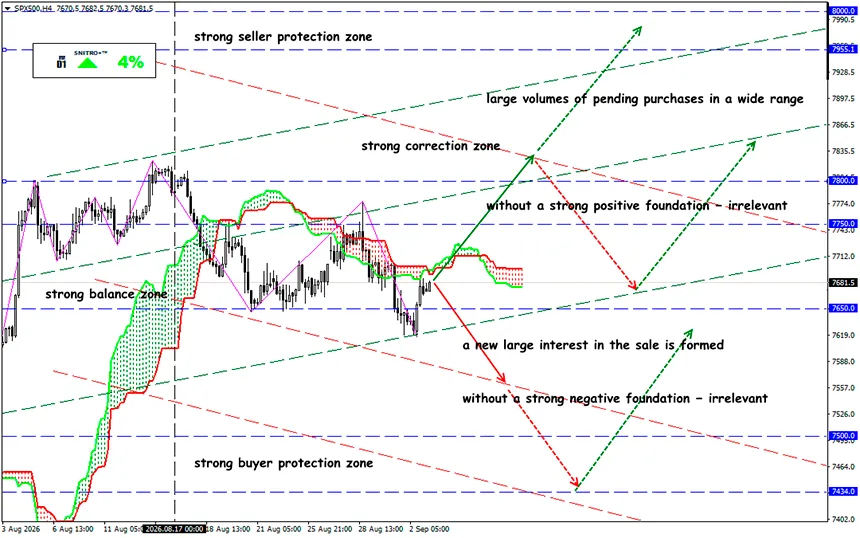
SP500
منطقه کلیدی: 7,600 - 7,700
Buy: 7,750 (با عوامل بنیادی مثبت قوی)؛ هدف 7,900؛ StopLoss 7,700
Sell: 7,550 (در صورت شکست قاطع بالای 7,600)؛ هدف 7,400-7,350؛ StopLoss 7,600
دادههای ضعیف ADP نشان داد که بازار کار آمریکا در حال از دست دادن شتاب است. تنها 38,000 شغل جدید ضربهای به استدلال اصلی خریداران USD وارد کرد. اکنون سرنوشت DXY نه تنها توسط NFP، بلکه با ترکیبی از اشتغال، بازده اوراق خزانهداری و شوک نفتی تعیین خواهد شد.
DXY از اوج سههفتهای عقبنشینی کرد، در حالی که بازده اوراق خزانهداری کاهش یافت. با این حال، نفت گران، تورم و جنگ با ایران باعث میشوند نتوان روی کاهش دلار حساب کرد.
یادآوری:
برای فدرال رزرو، این موضوع حیاتی است: بازار کار دقیقاً زمانی شروع به سرد شدن میکند که مشکل تورم ناشی از شوک انرژی دوباره در حال تشدید شدن است. پس از انتشار دادههای ضعیف، دلار واقعاً تحت فشار قرار گرفت. صبح 3 سپتامبر، DXY در حدود 99.4 معامله میشد و از بالاترین سطح تقریباً سههفتهای در حدود 99.86 عقبنشینی کرده بود. اما فروش گسترده USD رخ نداد.
پس از بازبینی، افزایش ماه جولای به 46,000 رسید — کندترین سرعت ایجاد شغل از ژانویه.
اما رقم اصلی حتی بهتر از ساختار داخلی گزارش به نظر میرسد.
- بخش تولید 17,000 شغل از دست داد.
- خدمات حرفهای و تجاری — 16,000.
- بخش اطلاعات — 4,000.
- کل بخش تولیدکننده کالا، اشتغال را 10,000 کاهش داد.
- شرکتهای کوچک تنها 3,000 شغل اضافه کردند.
- شرکتهای متوسط اصلاً هیچ شغلی ایجاد نکردند.
سیگنال دیگری از دستمزدها آمد. دستمزد پایه 3.2% سالانه افزایش یافت: برای کارکنانی که نزد کارفرمای قبلی خود ماندند — 3.0%، و برای کسانی که شغل خود را تغییر دادند — 4.7%. ADP اشاره میکند که رشد دستمزدها چهار سال است که در حال کاهش است.
زنجیره کلاسیک اقتصاد کلان اکنون ساده به نظر میرسد:
اشتغال ضعیف → فدرال رزرو متمایلتر به سیاست انبساطی → کاهش بازده → دلار ضعیفتر.
در سپتامبر 2026، این رابطه در حال از هم گسیختن است. دلیل آن شوک انرژی است. در 3 سپتامبر، Brent در حدود $95 به ازای هر بشکه معامله میشد، در حالی که WTI در حدود $90–91 بود. روز قبل، Brent در $95.63 بسته شد، در حالی که درگیریهای مجدد میان آمریکا و ایران، صرف ریسک عرضه خاورمیانه را به بازار بازگرداند.
این وضعیت ترکیبی بسیار ناخوشایند برای فدرال رزرو ایجاد میکند: بازار کار در حال تضعیف است، در حالی که تورم انرژی افزایش مییابد. اشتغال ضعیف فضای افزایش بیشتر نرخها را محدود میکند. اما نفت نزدیک به $95 و ریسکهای ژئوپلیتیکی همزمان مانع از آن میشوند که فدرال رزرو پیروزی بر تورم را اعلام کند.
بنابراین، ADP ضعیف هنوز به معنای دلار ضعیف نیست. اوراق خزانهداری در حال تبدیل شدن به شاخص تأییدکننده کلیدی هستند. برای یک معاملهگر FX، اکنون نه تنها دادههای اشتغال، بلکه واکنش بازار اوراق قرضه نیز اهمیت دارد.
- پس از رسیدن به بالاترین سطوح چندساله، بازده اوراق خزانهداری 10 ساله شروع به کاهش کرد و در 3 سپتامبر در حدود 4.77% قرار داشت. دلار نیز همزمان تضعیف شد.
- اگر NFP ضعیف باعث کاهش بیشتر، بهویژه در بازده اوراق خزانهداری کوتاهمدت شود، بازار عملاً تأیید خواهد کرد که صرف نرخ بهره USD در حال کاهش است. در این صورت، فروش دلار میتواند بهطور قابلتوجهی تهاجمیتر شود.
- اگر NFP ضعیف باشد اما بازده بلندمدت به دلیل نفت، تورم و ریسکهای مالی همچنان بالا بماند، دلار ممکن است در برابر دادههای اقتصادی ضعیف بهطور شگفتآوری مقاوم باشد.
پس، این به چه معناست؟
بازار در حال ورود به یک رژیم غیرمعمول است.
از یک سو، 38,000 شغل، کاهش اشتغال در بخش تولید و خدمات حرفهای و رشد صفر شغلی در میان شرکتهای متوسط نشان میدهد که بازار کار آمریکا بهوضوح در حال از دست دادن شتاب است.
از سوی دیگر، جنگ آمریکا و ایران نفت را نزدیک به $95 نگه داشته، ریسکهای تورمی را افزایش داده و تقاضا برای داراییهای امن را حفظ میکند. بنابراین، عاملی که چشمانداز اقتصاد آمریکا را بدتر میکند، میتواند همزمان از دلار حمایت کند.
- بازگشت به بالای 100 پس از ADP ضعیف و NFP متوسط به این معنا خواهد بود که شوک نفتی، تورم و بازده بالای اوراق خزانهداری همچنان قویتر از سرد شدن اقتصاد هستند.
- شکست به زیر 99 در شرایط NFP ضعیف همراه با کاهش بازده کوتاهمدت بسیار مهمتر خواهد بود. در این صورت، بازار دیگر یک انتشار آماری ضعیف دیگر را معامله نخواهد کرد، بلکه تغییر در مسیر سیاست فدرال رزرو را معامله خواهد کرد.
بنابراین، سؤال کلیدی این نیست که آمریکا چند شغل ایجاد کرده است. سؤال کلیدی این است که آیا بازار اوراق قرضه پرداخت صرف نرخ بهره به دلار به دلیل فدرال رزرو انقباضی را متوقف خواهد کرد یا خیر. این پاسخ اوراق خزانهداری است که میتواند جهت DXY را برای کل ماه سپتامبر تعیین کند.
بنابراین هوشمندانه عمل میکنیم و از ریسکهای غیرضروری اجتناب میکنیم.
سود نصیب همگیتان!


