


















Студенческая революция сотрясает евро
Франция на пороге бюджетного взрыва
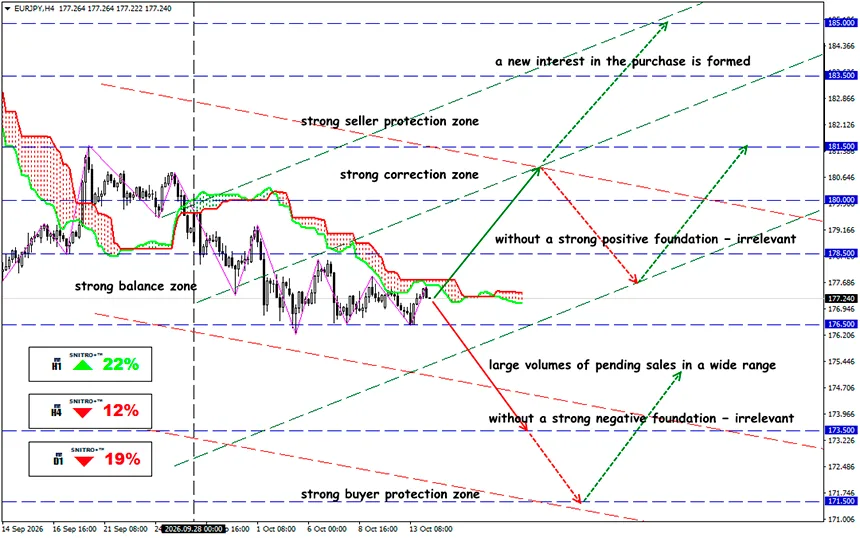
EUR/JPY
Ключевая зона: 176.50 - 178.00
Buy: 178.50 (при сильных позитивных фундаментальных факторах); цель 180.00; StopLoss 177.80
Sell: 176.00 (на откате после повторного тестирования уровня 176.50); цель 173.50; StopLoss 176.70
Кризис во французских школах превращается в финансовый риск: Парижу нужны миллиарды на социальные реформы, но инвесторы требуют всё более высокую премию за владение французским долгом. Мы рассматриваем угрозу, которую студенческие протесты представляют для евро, европейских банков и фондовых рынков.
Кратко напомним
Массовые протесты французских школьников, начавшиеся 21 сентября, распространились по всей стране, создав дополнительную проблему для правительства премьер-министра Себастьена Лекорню. Недовольство системой образования совпало с резким ростом стоимости государственных заимствований и парламентскими разногласиями по поводу бюджета на 2027 год. Бюджетный кризис усиливается: государственный долг превышает 119% ВВП, доходность облигаций приближается к 5%, а инвесторы требуют более высокую премию за риск.
Протесты приобретают всё большее политическое значение, несмотря на сокращение числа участников.
По состоянию на 9 октября, согласно сообщениям, были задержаны более 6,800 человек, а предварительная оценка ущерба школьной инфраструктуре составляла около €30 миллионов. Министерство образования рассматривает возможность найма примерно 3,000 дополнительных учителей.
Для финансовых рынков непосредственные расходы на восстановление школ не представляют системной угрозы. Гораздо важнее потенциальное увеличение постоянных бюджетных обязательств, включая заработную плату, расходы на персонал, модернизацию зданий и социальные программы.
Правительство планирует выделить на образование около €64 миллиардов в 2027 году по сравнению с €48.8 миллиардами в 2017 году. Номинальный прирост составляет €15.2 миллиарда, или 31.1% за десять лет. Однако эти цифры нельзя интерпретировать как эквивалентное увеличение реальных ресурсов системы образования без поправки на инфляцию и изменения в бюджетной классификации.
Главный рыночный риск заключается не в стоимости школьных протестов, а в возможности того, что социальное давление сорвёт бюджетную консолидацию.
Ключевым индикатором напряжённости на рынке суверенного долга Франции является не абсолютная доходность OAT, а спред их доходности относительно немецких Bunds.
С конца августа премия за риск увеличилась примерно на 56 базисных пунктов. Однако её текущий уровень остаётся ниже октябрьского пика около 147 базисных пунктов, что указывает на частичную стабилизацию, а не на восстановление доверия инвесторов.
Бюджетные расчёты ухудшаются. Французский риск выходит за национальные границы: устойчивый рост доходности OAT может изменить оценку рисков инвесторами не только во французских активах, но и на других европейских рынках.
Сегодня президент ЕЦБ Кристин Лагард подчеркнула, что решение долговых проблем Франции должно прежде всего зависеть от собственной бюджетной политики страны. Это ослабляет основания для спекуляций о немедленном вмешательстве центрального банка с целью поддержки французского рынка облигаций.
Французский фондовый индекс CAC 40 частично защищён от внутреннего экономического кризиса благодаря международной структуре выручки крупнейших входящих в него компаний. Для экспортёров, производителей предметов роскоши и промышленных корпораций зарубежные рынки зачастую важнее внутреннего французского спроса.
Тем не менее повышение стоимости капитала, ухудшение деловой активности в Европе и ослабление потребления в Китае могут усилить давление на оценки стоимости компаний.
Итак, каков итог?
Сами по себе протесты французских школьников вряд ли спровоцируют европейский финансовый кризис. Однако они повышают социальную и политическую цену бюджетной консолидации именно в тот момент, когда рынки требуют от правительства убедительного сокращения дефицита.
Главный риск заключается не в суверенном дефолте Франции, а в постепенном повышении стоимости капитала во всей еврозоне, снижении привлекательности европейских активов и перераспределении международных портфелей в пользу инструментов, номинированных в долларах.
Нельзя исключать и альтернативный сценарий: успешный бюджетный компромисс может быстро сократить премию за риск Франции и спровоцировать закрытие спекулятивных коротких позиций по евро.
Пока французский кризис усиливает существующий нисходящий тренд евро. При торговле на событиях разумно ограничивать риск уровнем 0.5–1% торгового капитала на одну позицию и учитывать корреляции между короткими позициями по EUR/USD, CAC 40 и французским облигациям.
Поэтому действуем разумно и избегаем ненужных рисков.
Всем профита!


