


















انقلاب دانشآموزی یورو را به لرزه درمیآورد
فرانسه در آستانه انفجار بودجهای
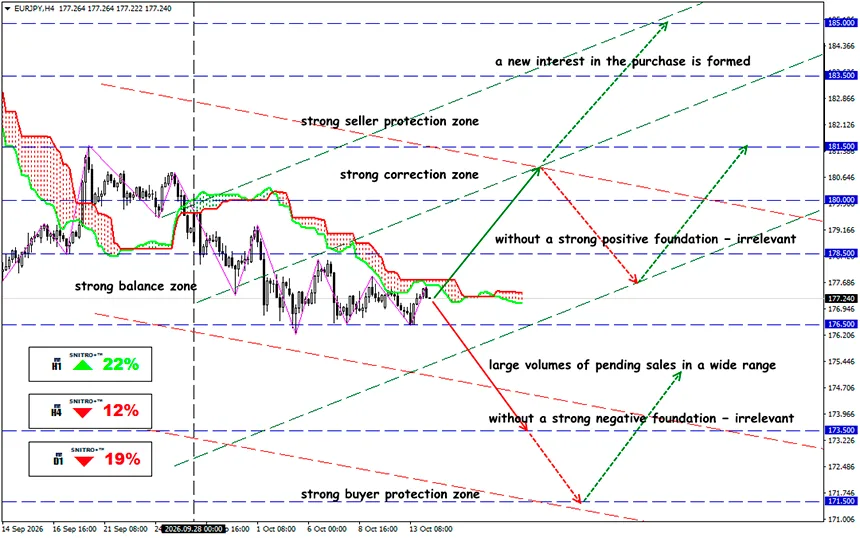
EUR/JPY
محدوده کلیدی: 176.50 - 178.00
Buy: 178.50 (در صورت وجود عوامل بنیادی مثبت قوی)؛ هدف 180.00؛ StopLoss 177.80
Sell: 176.00 (در اصلاح قیمت پس از آزمایش مجدد سطح 176.50)؛ هدف 173.50؛ StopLoss 176.70
بحران در مدارس فرانسه در حال تبدیل شدن به یک ریسک مالی است: پاریس برای اصلاحات اجتماعی به میلیاردها نیاز دارد، اما سرمایهگذاران برای نگهداری بدهی فرانسه، صرف ریسک روزبهروز بالاتری مطالبه میکنند. ما تهدیدی را که اعتراضات دانشآموزی برای یورو، بانکهای اروپایی و بازارهای سهام ایجاد میکنند، بررسی میکنیم.
مروری کوتاه
اعتراضات گسترده دانشآموزان مدارس فرانسه که از 21 سپتامبر آغاز شد، در سراسر کشور گسترش یافته و چالش دیگری برای دولت نخستوزیر سباستین لوکورنو ایجاد کرده است. نارضایتی از نظام آموزشی با افزایش شدید هزینههای استقراض دولت و اختلافات پارلمانی بر سر بودجه 2027 همزمان شده است. بحران مالی دولت در حال تشدید است: بدهی دولت از 119% تولید ناخالص داخلی فراتر رفته، بازده اوراق قرضه به 5% نزدیک میشود و سرمایهگذاران صرف ریسک بالاتری مطالبه میکنند.
اعتراضات با وجود کاهش مشارکت، اهمیت سیاسی بیشتری پیدا میکنند.
تا 9 اکتبر، گزارشها حاکی از بازداشت بیش از 6,800 نفر بود، در حالی که برآوردهای اولیه، خسارت واردشده به زیرساختهای مدارس را حدود €30 میلیون اعلام میکردند. وزارت آموزش در حال بررسی استخدام حدود 3,000 معلم اضافی است.
برای بازارهای مالی، هزینه فوری تعمیر مدارس تهدیدی سیستماتیک محسوب نمیشود. موضوع بسیار مهمتر، افزایش احتمالی تعهدات دائمی بودجه، از جمله حقوق، هزینههای کارکنان، نوسازی ساختمانها و برنامههای اجتماعی است.
دولت قصد دارد در 2027 حدود €64 میلیارد به آموزش اختصاص دهد، در مقایسه با €48.8 میلیارد در 2017. افزایش اسمی برابر با €15.2 میلیارد، یا 31.1% طی ده سال است. با این حال، بدون تعدیل بابت تورم و تغییرات در طبقهبندیهای بودجهای، نمیتوان این ارقام را بهعنوان افزایش معادل در منابع واقعی نظام آموزشی تفسیر کرد.
ریسک اصلی بازار، هزینه اعتراضات مدارس نیست، بلکه احتمال آن است که فشار اجتماعی روند تثبیت مالی دولت را مختل کند.
شاخص کلیدی فشار بر بدهی حاکمیتی فرانسه، بازده مطلق اوراق OAT نیست، بلکه اختلاف بازده آنها با اوراق Bunds آلمان است.
از اواخر آگوست، صرف ریسک حدود 56 واحد پایه افزایش یافته است. با این حال، سطح فعلی آن همچنان پایینتر از اوج اکتبر، یعنی حدود 147 واحد پایه، قرار دارد که نشاندهنده تثبیت نسبی است، نه بازگشت اعتماد سرمایهگذاران.
محاسبات مالی دولت رو به وخامت است. ریسک فرانسه از مرزهای ملی فراتر میرود: افزایش پایدار بازده اوراق OAT میتواند نحوه قیمتگذاری ریسک توسط سرمایهگذاران را نهتنها در داراییهای فرانسه، بلکه در سایر بازارهای اروپایی نیز تغییر دهد.
امروز کریستین لاگارد، رئیس بانک مرکزی اروپا، تأکید کرد که حل مشکلات بدهی فرانسه باید در درجه نخست به سیاست مالی خود این کشور وابسته باشد. این موضوع مبنای گمانهزنیها درباره مداخله فوری بانک مرکزی برای حمایت از بازار اوراق قرضه فرانسه را تضعیف میکند.
شاخص سهام CAC 40 فرانسه به دلیل سهم درآمدهای بینالمللی بزرگترین شرکتهای تشکیلدهنده آن، تا حدی از بحران اقتصادی داخلی مصون است. برای صادرکنندگان، تولیدکنندگان کالاهای لوکس و شرکتهای صنعتی، بازارهای خارجی اغلب مهمتر از تقاضای داخلی فرانسه هستند.
با این حال، افزایش هزینه سرمایه، وخامت فعالیتهای تجاری اروپا و تضعیف مصرف در چین میتوانند فشار بر ارزشگذاری شرکتها را تشدید کنند.
پس نتیجه نهایی چیست؟
بعید است اعتراضات دانشآموزان مدارس فرانسه بهتنهایی باعث بروز یک بحران مالی اروپایی شود. با این حال، این اعتراضات دقیقاً در زمانی که بازارها از دولت کاهش معتبر کسری بودجه را مطالبه میکنند، هزینه اجتماعی و سیاسی تثبیت مالی را افزایش میدهند.
ریسک اصلی، نکول بدهی حاکمیتی فرانسه نیست، بلکه افزایش تدریجی هزینه سرمایه در سراسر منطقه یورو، کاهش جذابیت داراییهای اروپایی و بازتخصیص پرتفویهای بینالمللی به سمت ابزارهای مالی با ارزشگذاری دلاری است.
نمیتوان سناریوی جایگزین را رد کرد: دستیابی به توافق موفق بر سر بودجه میتواند بهسرعت صرف ریسک فرانسه را کاهش دهد و باعث بسته شدن موقعیتهای فروش استقراضی سفتهبازانه در یورو شود.
در حال حاضر، بحران فرانسه روند نزولی موجود یورو را تقویت میکند. برای معاملات مبتنی بر رویدادها، محتاطانه است که ریسک هر موقعیت به 0.5–1% از سرمایه معاملاتی محدود شود و همبستگی میان موقعیتهای فروش در EUR/USD، شاخص CAC 40 و اوراق قرضه فرانسه در نظر گرفته شود.
بنابراین، عاقلانه عمل میکنیم و از ریسکهای غیرضروری دوری میکنیم.
برای همگی سود آرزو میکنیم!


