



Сильный NFP: реальность или манипуляция?
Рынок труда бросает вызов денежно-кредитной политике
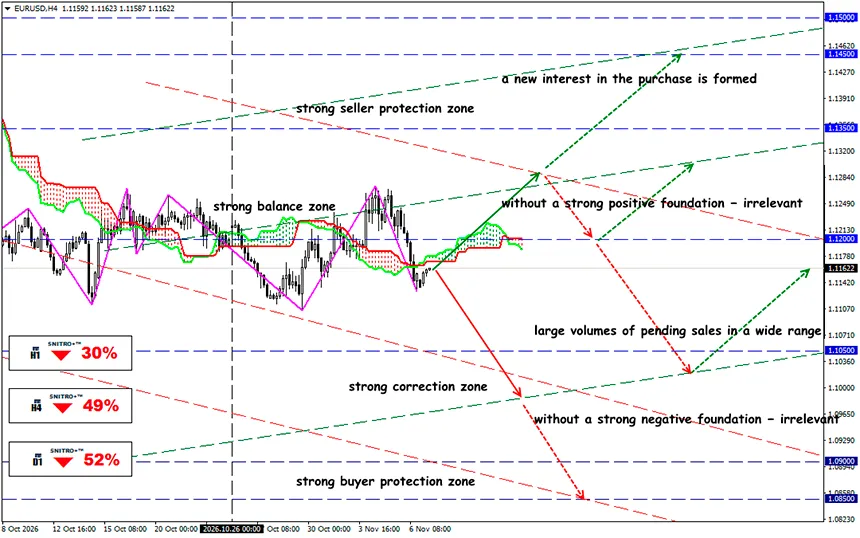
EUR/USD
Ключевая зона: 1.1100 - 1.1200
Buy: 1.1250 (при сильных позитивных фундаментальных факторах) ; цель 1.1400-1.1450; StopLoss 1.1190
Sell: 1.1100 (при уверенном пробое выше 1.1120) ; цель 1.0950; StopLoss 1.1160
Неожиданный рост занятости меняет ожидания относительно процентных ставок Федеральной резервной системы, однако достоверность статистики и реакция рынка облигаций определят устойчивость ралли доллара.
Публикация 6 ноября статистики занятости в США за октябрь существенно изменила краткосрочный баланс фундаментальных факторов на валютном рынке.
Напомним:
Экономика США создала 165,000 рабочих мест вне сельского хозяйства против ожидаемых 65,000, тогда как уровень безработицы снизился с 4.2% до 4.1%. BLS пересмотрело оценку за август в сторону повышения до 186,000 (+53,000), а оценку за сентябрь — до 60,000 (+31,000). В совокупности за последние три месяца было создано 411,000 новых рабочих мест, или в среднем 137,000 в месяц. Это заметно выше среднемесячного прироста в 48,000 за предыдущие 12 месяцев.
Для Федеральной резервной системы, которая одновременно оценивает устойчивость занятости и инфляционные риски, эти результаты стали дополнительным аргументом против смягчения денежно-кредитной политики.
Октябрьский показатель оказался в 2.54 раза выше прогноза. Вопрос заключается в том, отражает ли статистика реальное ускорение найма или временные особенности выборки, сезонной корректировки и представления отчётности предприятиями. Последующие пересмотры могут изменить не только оценку рынка труда, но и обоснованность уже состоявшегося укрепления доллара.
Разумеется, значительное отклонение фактического показателя от прогноза само по себе не доказывает недостоверность статистики, тем более её преднамеренное искажение. Однако пересмотры показателей занятости за предыдущие месяцы и неоднозначная реакция доходности облигаций ставят под сомнение устойчивость импульса и повышают риск разворота основных валют против доллара.
Доллар укрепляется, но облигации не подтверждают безусловный разворот
Реакция финансовых рынков показала, что инвесторы интерпретировали NFP прежде всего как аргумент в пользу более жёсткой политики Федеральной резервной системы.
Реакция финансовых рынков показала, что инвесторы интерпретировали NFP прежде всего как аргумент в пользу более жёсткой политики Федеральной резервной системы.
Насколько вероятно, что BLS опубликовало некорректные данные?
Следует различать следующие гипотезы:
- Обычная статистическая ошибка. NFP — это предварительная оценка, а не точный учёт каждого рабочего места. Первоначальные результаты пересматриваются по мере поступления дополнительной отчётности.
- Систематическое смещение оценки. Если модель сезонной корректировки или состав предприятий, предоставляющих отчётность, неточно отражают изменения в экономике, ошибка может повторяться в течение нескольких месяцев. Систематическое смещение способно создавать ложное впечатление ускорения или замедления экономики без какого-либо преднамеренного вмешательства.
- Преднамеренное искажение данных с целью влияния на рынки. Теоретически такая гипотеза может быть расследована, однако для её подтверждения потребуются независимые доказательства или результаты официального расследования.
Реакция рынка не является проверкой статистического качества данных BLS, а отклонение от прогноза на 153.8% нельзя интерпретировать как статистическую ошибку в 153.8%.
И каков результат?
В любом случае риск дальнейших пересмотров статистики реален и заслуживает отдельного внимания в торговой стратегии. Однако имеющихся данных недостаточно, чтобы обоснованно утверждать, что октябрьский NFP был завышен, и тем более приписывать BLS намерение ввести рынок в заблуждение.
Практическая опасность для трейдеров заключается не только в потенциальной ошибке BLS. Гораздо важнее риск того, что рынок переоценил один статистический релиз, превратив сильный статистический сюрприз в чрезмерно агрессивные ожидания дальнейшего повышения процентных ставок.
Ключевая рекомендация: не гнаться за уже состоявшимся укреплением доллара. Приоритет — продажи после подтверждённой коррекции при условии, что рынок процентных ставок продолжает поддерживать жёсткий сценарий ФРС.
Поэтому действуем разумно и избегаем ненужных рисков.
Всем профита!


