


















Рынок серебра теряет свой блеск
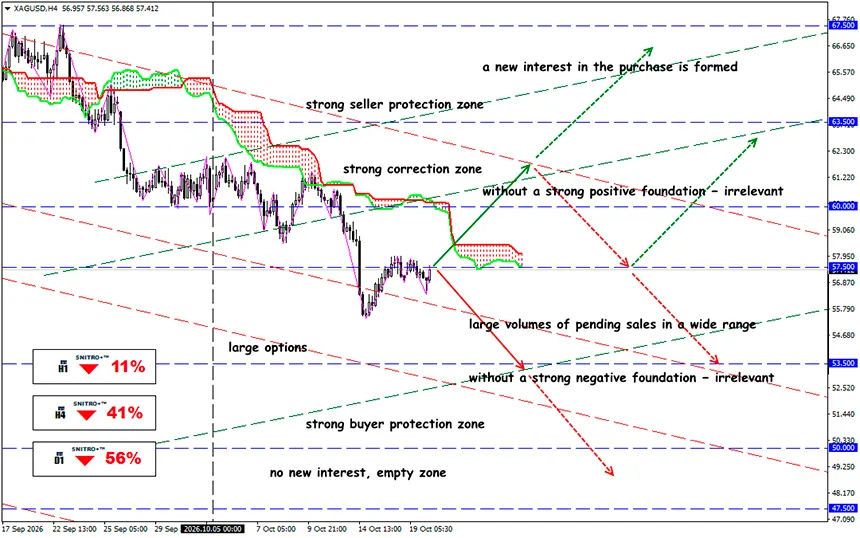
Политика ФРС не защищает металл от давления продавцов
XAG/USD
Ключевая зона: 56.50 - 57.50
Buy: 58.50 (при сильных позитивных фундаментальных факторах); цель 61.50; StopLoss 57.80
Sell: 56.00 (при уверенном пробое уровня 56.50); цель 53.50-51.50; StopLoss 56.70
Снижение вероятности повышения ставки ФРС в октябре поддерживает драгоценные металлы, однако высокая доходность американских облигаций и ослабление промышленного спроса ограничивают восстановление серебра.
Серебро остаётся под давлением после резкого падения 14 октября, когда цены обвалились на 6.43%. Последующий отскок оказался недостаточно сильным, чтобы вернуть цены выше $59–60. Высокая доходность казначейских облигаций США и слабый промышленный спрос продолжают сдерживать рост.
Кратко напомним:
Ключевым событием последних дней стала переоценка ожиданий относительно октябрьского решения ФРС по денежно-кредитной политике. По данным MarketWatch, 15 октября вероятность повышения ставки на заседании 27–28 октября составляла 33.8%. После заявлений председателя ФРС Уорша 16 октября вероятность сохранения ставок без изменений превысила 85%. Столь существенный сдвиг рыночных ожиданий не гарантирует положительной динамики драгоценных металлов.
Для серебра необходимо различать два сценария:
- Решение не повышать ставки потенциально позитивно, поскольку снижает вероятность дальнейшего увеличения стоимости заимствований.
- Переход к снижению ставок стал бы гораздо более сильным бычьим катализатором, поскольку мог бы снизить реальную доходность облигаций и альтернативные издержки владения серебром.
Пока рынки в основном закладывают в цены вероятность паузы, а не начало нового цикла смягчения денежно-кредитной политики.
Доходность американских облигаций остаётся главным препятствием.
Серебро не приносит купонного или процентного дохода. Поэтому даже без повышения ставки ФРС инвестиционный спрос может оставаться сдержанным. Для устойчивого ралли серебра необходимо одновременное выполнение трёх условий: снижение реальной доходности казначейских облигаций США, ослабление индекса доллара США (DXY) и стабилизация спроса на промышленные металлы. Пока нет подтверждения того, что эти условия складываются одновременно.
Однако денежно-кредитная политика объясняет лишь часть динамики XAG/USD. Согласно World Silver Survey 2026:
- Мировой спрос на серебро в 2025 году сократился на 2% до 1.13 млрд унций.
- Промышленное потребление снизилось на 3% до 657.4 млн унций.
- Ожидается, что в 2026 году общий спрос сократится ещё на 2% до 1.11 млрд унций.
- Прогнозируемый структурный дефицит рынка на 2026 год составляет 46.3 млн унций.
- Согласно апрельскому прогнозу, спрос на монеты и инвестиционные слитки в 2026 году должен увеличиться на 18%.
Это подчёркивает ключевое противоречие текущего рынка: физический дефицит предложения сохраняется даже при сокращении промышленного потребления.
Геополитические риски также остаются важным фактором ценообразования. Конфликт с участием Ирана, неопределённость вокруг поставок энергоносителей и напряжённость в международной торговле могут поддерживать спрос на драгоценные металлы.
Однако последствия для серебра неоднозначны.
Рост цен на нефть усиливает инфляционные риски и может вынудить ФРС дольше сохранять ограничительную денежно-кредитную политику. В то же время ухудшение перспектив мирового промышленного производства может сократить спрос на серебро как промышленное сырьё.
В результате золото может демонстрировать более сильную динамику, чем серебро, в периоды обострения геополитической напряжённости, особенно когда инвесторы предпочитают защитные активы с меньшей зависимостью от промышленного цикла.
Итак, каков результат?
Главный вывод для рынка: снижение вероятности повышения ставки уже частично учтено в ценах.
Серебро оказалось между двумя противоположными фундаментальными тенденциями.
С одной стороны, прогнозируемый структурный дефицит шестой год подряд, геополитические риски и инвестиционный спрос создают основу для среднесрочного восстановления цен. С другой стороны, высокая стоимость заимствований, сохраняющееся инфляционное давление и сокращение промышленного потребления ограничивают потенциал роста.
С одной стороны, прогнозируемый структурный дефицит шестой год подряд, геополитические риски и инвестиционный спрос создают основу для среднесрочного восстановления цен. С другой стороны, высокая стоимость заимствований, сохраняющееся инфляционное давление и сокращение промышленного потребления ограничивают потенциал роста.
Поэтому действуем разумно и избегаем ненужных рисков.
Всем профита!


