


Драгоценные металлы как защита от ФРС
Капитал возвращается в золото
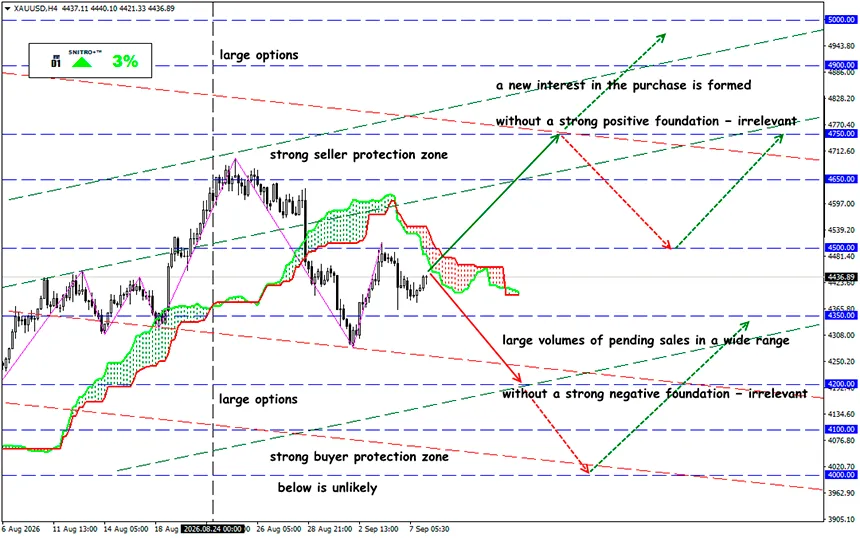
XAU/USD
Ключевая зона: 4,400.00 - 4,500.00
Buy: 4,550.00 (на решительном пробое 4,500); цель 4,750-5,000; StopLoss 4,450.00
Sell: 4,350.00 (на сильном негативном фундаменте); цель 4,000.00; StopLoss 4,450.00
Глобальные инвестиционные фонды снова покупают золото после снижения цены, поскольку ожидают, что долгосрочные факторы роста сохранятся, несмотря на усиление борьбы ФРС с инфляцией. ETF, обеспеченные золотом, вновь привлекают деньги инвесторов.
Рынок драгоценных металлов вошел в сентябрь с резким изменением макроэкономического фона. До недавнего времени основным сценарием для золота оставалось снижение стоимости денег в США. Теперь инвесторы вынуждены учитывать противоположный сценарий — очередное повышение ставки ФРС.
Напоминание:
В январе спекулятивный капитал поднял золото до исторического максимума около $5,600. С марта по июль цены на золото оставались под давлением, но в августе они подскочили почти на 10%. Катализатором стал план Министерства финансов США увеличить объем покупок казначейских облигаций, что усилило опасения по поводу возможного роста инфляции и ослабления доллара. Однако ажиотаж вокруг таких покупок сейчас ослаб.
Сильный рынок труда и нефть около $100 меняют ожидания по ставкам, однако покупки центральных банков и структурный спрос продолжают обеспечивать золоту долгосрочную поддержку. XAU/USD пытается расти на фоне бегства от риска.
Высокие цены на энергоносители и инфляционные шоки, вызванные войной в Иране в июне, вернули цену к $4,000. Именно на этом уровне инвестиционные фонды снова начали присматриваться к золоту.
Долгосрочные инвесторы пока не отказались от золота. Инвестиционные фонды видят главную силу золота в том, что металл хеджирует широкий инвестиционный портфель. Тем более что ключевой уровень $5,000 выглядит весьма привлекательно.
- Например, Pictet Asset Management, Robeco Institutional Asset Management и Fidelity International увеличили свои позиции после того, как ранее сокращали их во время отката от исторического максимума.
- Такие гиганты, как BNP Paribas Asset Management и Manulife John Hancock Investments, либо увеличили долю золота в своих портфелях за последние несколько недель, либо сохранили бычий настрой.
- В августе Банк Китая увеличил покупки золота, несмотря на существенный рост цен. По итогам прошлого месяца золотые резервы страны увеличились сразу на 650,000 унций — рекордный показатель с 2023 года.
Крупные инвесторы всегда покупают золото на откатах, но рассматривают цели на горизонте 3–6 месяцев. Управляющие инвестиционными фондами сейчас предупреждают, что даже если золото пробьет недавний потолок около $4,600, рост вряд ли будет быстрым. Доходность казначейских облигаций США растет, а рынок ожидает как минимум еще одного повышения ставки ФРС до конца года.
Динамика XAU/USD теперь определяется не самим фактом высокой инфляции, а тем, как данные по инфляции изменят траекторию реальных ставок.
- Если CPI/PPI окажутся выше ожиданий, доходность казначейских облигаций может продолжить рост, доллар получит дополнительную поддержку, а золото столкнется с новой волной фиксации прибыли.
- Если инфляция окажется умеренной, текущие ожидания повышения ставки ФРС начнут быстро снижаться. В таком случае сочетание падающей доходности, более слабого доллара и восстановления спроса на защитные активы может вернуть XAU/USD к историческим максимумам.
Итак, что это означает?
Конечно, конфликт на Ближнем Востоке поддерживает золото в его роли защитного актива, но рост цен на нефть одновременно может оказывать на него давление через реальные ставки. Поэтому реакцию золота на геополитические новости больше нельзя интерпретировать механически.
Золото вновь функционирует как традиционный инструмент хеджирования, а не просто объект спекулятивной торговли. Устойчивость роста золота все больше зависит от ослабления доллара, тогда как долговые риски направляют капитал в реальные активы.
Как бы ФРС ни боролась с инфляцией, инвесторы продолжают держать слитки как противовес макроэкономической и геополитической неопределенности. Драгоценный металл всегда сохраняет свою ценность как страховка от того, что находится вне контроля ФРС.
Если коррекция XAU/USD вызвана исключительно ростом ставок, а структурный спрос остается неизменным, снижение может означать не начало медвежьего рынка, а возможность сформировать новую длинную позицию.
Поэтому действуем разумно и избегаем ненужных рисков.
Профита всем!


