


















Ормуз усиливает давление на нефтяной рынок
Геополитическая премия за риск никуда не исчезает
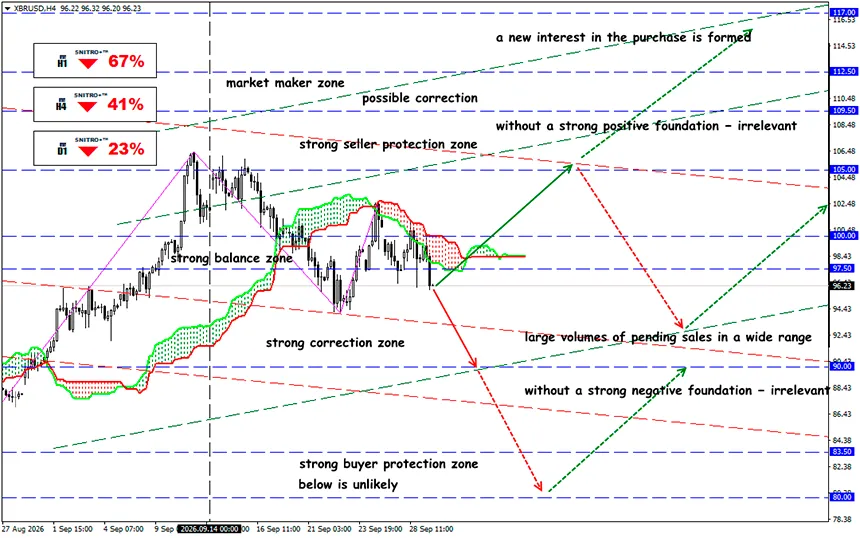
XBR/USD
Ключевая зона: 95.00 - 97.50
Покупка: 98.50 (на сильном позитивном фундаментальном фоне); цель 102.00-103.50; StopLoss 97.50
Продажа: 94.50 (на откате после повторного тестирования 96.50); цель 91.50-90.00; StopLoss 95.50
Переговоры США и Ирана вернулись в дипломатическое русло, но фактического соглашения по-прежнему нет. Нефтяной рынок снова торгует не столько балансом спроса и предложения, сколько вероятностью возобновления работы Ормузского пролива.
Экспорт нефти с Ближнего Востока восстановился до 12.8 млн баррелей в сутки, однако дефицит предложения и дорогой дизель гарантируют высокую цену Brent. Сам факт переговоров снижает вероятность самого жесткого сценария, но пока не устраняет геополитическую премию: позиции сторон по санкциям, ядерной программе и условиям прекращения боевых действий остаются существенно разными.
Напоминание:
Тегеран предложил вновь открыть Ормузский пролив и вернуться к переговорам по ядерной программе в течение семи дней, если Вашингтон выполнит ряд условий. Они включают прекращение американской морской блокады иранских портов, смягчение ограничений на экспорт иранской нефти и введение режима прекращения огня. Трамп отклонил первоначальную версию предложения, однако посреднические контакты продолжаются.
Именно поэтому нефть демонстрирует чрезвычайно высокую чувствительность к политическим заголовкам: сообщения о возможном компромиссе вызывают распродажу, а признаки тупика быстро возвращают покупателей.
Ситуация на физическом рынке улучшилась. Саудовская Аравия стала главным источником восстановления: по оценке Kpler, экспорт королевства в сентябре составил примерно 5.4 млн баррелей в сутки по сравнению с 2.446 млн баррелей в сутки в августе. Поставки через Рас-Тануру выросли примерно с 929,000 до 3.6 млн баррелей в сутки.
Согласно предварительным данным Kpler, экспорт нефти семи ключевых производителей Ближнего Востока — Саудовской Аравии, ОАЭ, Ирака, Омана, Катара, Кувейта и Ирана — восстановился в сентябре примерно до 12.8 млн баррелей в сутки. Но регион по-прежнему поставляет на рынок примерно на 6 млн баррелей в сутки меньше, чем в феврале.
Еще один важный фактор — дефицит дизельного топлива. Трамп заявил, что «очень серьезно» рассматривает ограничения на экспорт американского дизеля. Последствия для мирового рынка могут быть значительными: США экспортируют около 1.5 млн баррелей топлива в сутки, а Европа и Латинская Америка входят в число наиболее важных направлений. Ограничения на экспорт из США могут повышать европейские оптовые цены на дизель почти на 2% за каждую неделю действия запрета. Иными словами, административная попытка снизить цены в США впоследствии может углубить дефицит нефтепродуктов.
Для среднесрочных позиций ключевыми индикаторами являются:
- фактические объемы нефти, проходящие через Ормуз;
- экспорт из Саудовской Аравии и ОАЭ;
- загрузка нефтепровода East-West;
- количество VLCC и стоимость фрахта;
- структура бэквордации Brent;
- крэк-спреды дизеля и газойля.
Если дипломатическое соглашение будет сопровождаться устойчивым увеличением перевозок через Ормуз, у геополитической премии в Brent появится фундаментальная причина для снижения.
Если переговоры снова сорвутся, а физические потоки перестанут восстанавливаться, рынок может быстро вернуться к торговле дефицитом предложения.
И что в итоге?
Последствия кризиса уже выходят далеко за пределы энергетического рынка. Например, корреляция между WTI и доходностью 10-летних Treasuries в сентябре достигла примерно 65% — максимального уровня с 1990 года. Причина очевидна: высокие цены на нефть повышают инфляционные ожидания, в то время как рынок закладывает более жесткую траекторию денежно-кредитной политики.
Это создает следующую цепочку:
дорогая нефть → инфляционные ожидания → рост доходностей Treasuries → давление на акции → поддержка доллара.
Ситуация вокруг Ормуза является критически важным фактором не только для Brent и WTI. Она может изменить ожидания по ставкам, кривую доходности США и оценки технологических акций.
Хотя кризис далек от завершения, рынок научился частично обходить его последствия. Рост физических поставок ограничивает потенциал нефтяного ралли даже тогда, когда политический риск почти не снижается.
Именно это противоречие будет определять траекторию Brent в ближайшей перспективе. Полное открытие Ормуза может резко снизить геополитическую премию. Новый срыв переговоров или удар по энергетической инфраструктуре вновь сделает дефицит предложения главным фактором ценообразования.
Поэтому действуем разумно и избегаем ненужных рисков.
Профита всем!


