


















Ормуз посилює тиск на нафтовий ринок
Геополітична премія за ризик нікуди не зникає
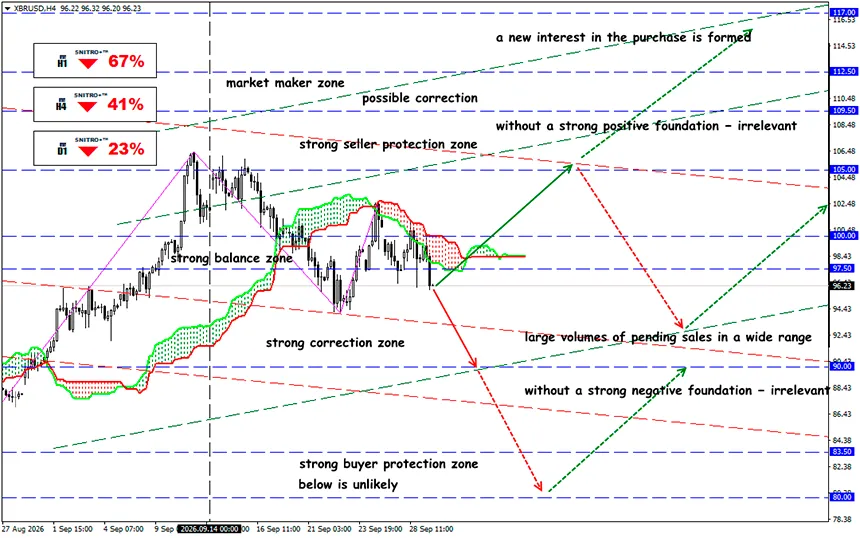
XBR/USD
Ключова зона: 95.00 - 97.50
Купівля: 98.50 (на сильному позитивному фундаментальному тлі); ціль 102.00-103.50; StopLoss 97.50
Продаж: 94.50 (на відкаті після повторного тестування 96.50); ціль 91.50-90.00; StopLoss 95.50
Переговори США та Ірану повернулися в дипломатичне русло, але фактичної угоди досі немає. Нафтовий ринок знову торгує не стільки балансом попиту і пропозиції, скільки ймовірністю відновлення роботи Ормузької протоки.
Експорт нафти з Близького Сходу відновився до 12.8 млн барелів на добу, але дефіцит пропозиції та дорогий дизель гарантують високу ціну Brent. Сам факт переговорів знижує ймовірність найжорсткішого сценарію, але поки що не усуває геополітичну премію: позиції сторін щодо санкцій, ядерної програми та умов припинення бойових дій залишаються суттєво різними.
Нагадування:
Тегеран запропонував знову відкрити Ормузьку протоку та повернутися до переговорів щодо ядерної програми протягом семи днів, якщо Вашингтон виконає низку умов. Вони включають припинення американської морської блокади іранських портів, пом’якшення обмежень на експорт іранської нафти та запровадження режиму припинення вогню. Трамп відхилив початкову версію пропозиції, однак посередницькі контакти тривають.
Саме тому нафта демонструє надзвичайно високу чутливість до політичних заголовків: повідомлення про можливий компроміс викликають розпродаж, а ознаки глухого кута швидко повертають покупців.
Ситуація на фізичному ринку покращилася. Саудівська Аравія стала головним джерелом відновлення: за оцінкою Kpler, експорт королівства у вересні становив приблизно 5.4 млн барелів на добу порівняно з 2.446 млн барелів на добу в серпні. Поставки через Рас-Тануру зросли приблизно з 929,000 до 3.6 млн барелів на добу.
Згідно з попередніми даними Kpler, експорт нафти семи ключових виробників Близького Сходу — Саудівської Аравії, ОАЕ, Іраку, Оману, Катару, Кувейту та Ірану — відновився у вересні приблизно до 12.8 млн барелів на добу. Але регіон усе ще постачає на ринок приблизно на 6 млн барелів на добу менше, ніж у лютому.
Ще один важливий фактор — дефіцит дизельного пального. Трамп заявив, що «дуже серйозно» розглядає обмеження на експорт американського дизеля. Наслідки для світового ринку можуть бути значними: США експортують близько 1.5 млн барелів пального на добу, а Європа та Латинська Америка є одними з найважливіших напрямків. Обмеження на експорт зі США можуть підвищувати європейські оптові ціни на дизель майже на 2% за кожен тиждень дії заборони. Іншими словами, адміністративна спроба знизити ціни у США згодом може поглибити дефіцит нафтопродуктів.
Для середньострокових позицій ключовими індикаторами є:
- фактичні обсяги нафти, що проходять через Ормуз;
- експорт із Саудівської Аравії та ОАЕ;
- завантаження нафтопроводу East-West;
- кількість VLCC і вартість фрахту;
- структура беквордації Brent;
- крек-спреди дизеля та газойлю.
Якщо дипломатична угода супроводжуватиметься стійким збільшенням перевезень через Ормуз, геополітична премія в Brent матиме фундаментальну причину для зниження.
Якщо переговори знову зірвуться, а фізичні потоки перестануть відновлюватися, ринок може швидко повернутися до торгівлі дефіцитом пропозиції.
І що в результаті?
Наслідки кризи вже виходять далеко за межі енергетичного ринку. Наприклад, кореляція між WTI та дохідністю 10-річних Treasuries у вересні досягла приблизно 65% — найвищого рівня з 1990 року. Причина очевидна: високі ціни на нафту підвищують інфляційні очікування, тоді як ринок закладає жорсткішу траєкторію монетарної політики.
Це створює такий ланцюжок:
дорога нафта → інфляційні очікування → зростання дохідностей Treasuries → тиск на акції → підтримка долара.
Ситуація навколо Ормузу є критично важливим фактором не лише для Brent і WTI. Вона може змінити очікування щодо ставок, криву дохідності США та оцінки технологічних акцій.
Хоча криза далека від завершення, ринок навчився частково обходити її наслідки. Зростання фізичних поставок обмежує потенціал нафтового ралі навіть тоді, коли політичний ризик майже не знижується.
Саме це протиріччя визначатиме траєкторію Brent у найближчій перспективі. Повне відкриття Ормузу може різко знизити геополітичну премію. Новий зрив переговорів або удар по енергетичній інфраструктурі знову зробить дефіцит пропозиції головним фактором ціноутворення.
Тож діємо розумно й уникаємо зайвих ризиків.
Профіту всім!


