


















Золото нервничает: слабый рынок труда против дорогих денег
ФРС становится неактуальной до декабря
XAU/USD
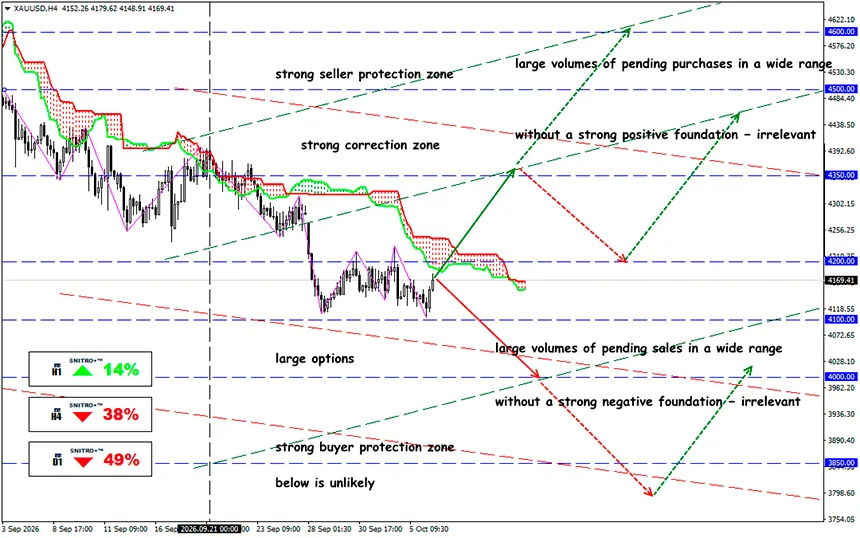
Ключевая зона: 4,100.00 - 4,200.00
Buy: 4,200.00 (после пробоя сильного положительного уровня поддержки); цель 4,320-4,380; StopLoss 4,100.00
Sell: 4,100.00 (на откате после ретеста 4,150); цель 3,950-3,850; StopLoss 4,200.00
Золото пытается сформировать разворот после слабого NFP, но рост пока выглядит коррекционным: доходность UST10Y остается около 5.3%, DXY находится вблизи 102, а рынок почти исключил из котировок октябрьское повышение ставки ФРС. Главный риск для быков — сохраняющаяся инфляция и высокая вероятность еще одного шага регулятора уже в декабре.
Напоминание:
Главная проблема для золота сейчас — не сама ставка ФРС, а стоимость долгосрочных денег. Доходность 10-летних казначейских облигаций находится около 5.27–5.30%, после того как 5 октября достигла 5.349% — максимального уровня с 2002 года. Доходность 30-летних облигаций поднималась до 5.703%. Это резко повышает альтернативную стоимость владения активом, который не приносит процентного дохода.
Слабый NFP спас золото от более глубокого снижения
Сентябрьский отчет по рынку труда резко изменил ожидания в отношении ФРС. Экономика США создала всего 29,000 рабочих мест, тогда как уровень безработицы остался на 4.2%. Кроме того, данные за июль и август были пересмотрены в сторону понижения в совокупности на 60,000 рабочих мест. Рост средней почасовой оплаты труда замедлился до 0.1% м/м и 3.0% г/г.
Именно после отчета NFP вероятность повышения ставки в октябре рухнула примерно с 70%, где она находилась еще в конце сентября, до приблизительно 21–23%. По состоянию на 6 октября CME FedWatch оценивает вероятность сохранения ставки без изменений примерно в 78%.
Это важный позитивный фактор для золота: рынок труда дает ФРС основание сделать паузу. Но только в октябре.
Инфляция возвращает декабрьский риск
Проблема для покупателей золота возникла после отчета по занятости. ISM Services PMI за сентябрь составил 54.9 против 55.4 месяцем ранее, однако компонент Prices Paid вырос до 74.0 с 72.6 — максимального уровня с июля 2022 года.
Таким образом, ФРС сталкивается с крайне неудобным сочетанием:
- рынок труда заметно замедляется;
- сектор услуг продолжает расширяться;
- ценовое давление остается очень высоким;
- долгосрочные доходности растут сами по себе, ужесточая финансовые условия.
Поэтому рынок почти исключил повышение ставки 28 октября, но не отказался от сценария дальнейшего ужесточения. Согласно последней оценке CME, вероятность того, что к заседанию 9 декабря произойдет как минимум еще одно повышение, составляет около 86%. Базовый сценарий — ставка 4.00–4.25%.
Именно здесь заключается главный риск для среднесрочного роста золота.
Дополнительное давление на XAU/USD оказывает доллар.
Бюджетные проблемы Франции и распродажа европейских государственных облигаций расширили спред между 10-летними французскими и немецкими облигациями примерно до 145–150 б.п. — области вблизи максимумов, наблюдавшихся со времен европейского кризиса суверенного долга. На этом фоне евро достиг 17-месячного минимума против доллара.
DXY поднялся до 102.535 5 октября и 6 октября удерживается около 102.0–102.2. Поэтому недавнее ослабление доллара пока больше похоже на фиксацию прибыли, чем на полноценный разворот американской валюты.
Для золота это критично: слабого NFP оказалось недостаточно, чтобы одновременно развернуть и доллар, и казначейские облигации.
И каков результат?
Ключевым событием ближайших сессий станет публикация протокола сентябрьского заседания FOMC 7 октября. Однако для золота сам протокол менее важен, чем ответы на два вопроса: насколько ФРС обеспокоена ускорением цен и рассматривает ли она сентябрьское повышение как начало нового цикла ужесточения или как разовую корректировку?
Золото получило передышку, но пока не сформировало новый бычий тренд. Слабый рынок труда почти исключил повышение ставки ФРС из октябрьского сценария, но одновременно отчет ISM показал, что сильное инфляционное давление сохраняется, тогда как доходности казначейских облигаций остаются вблизи 24-летних максимумов.
Пока UST10Y остается выше 5.2%, а DXY держится выше 102, рост XAU/USD следует прежде всего рассматривать как коррекцию после снижения. Для реального изменения баланса в пользу покупателей потребуется одновременное снижение доллара, долгосрочных доходностей и ожиданий повышения ставки в декабре. До тех пор диапазон $4,100–4,230 остается главным полем борьбы между покупателями и продавцами. Пробой ниже $4,100 станет отдельным медвежьим сигналом с базовой целью $4,000.
Поэтому действуем разумно и избегаем ненужных рисков.
Профита всем!


