


















Золото нервує: слабкий ринок праці проти дорогих грошей
ФРС стає неактуальною до грудня
XAU/USD
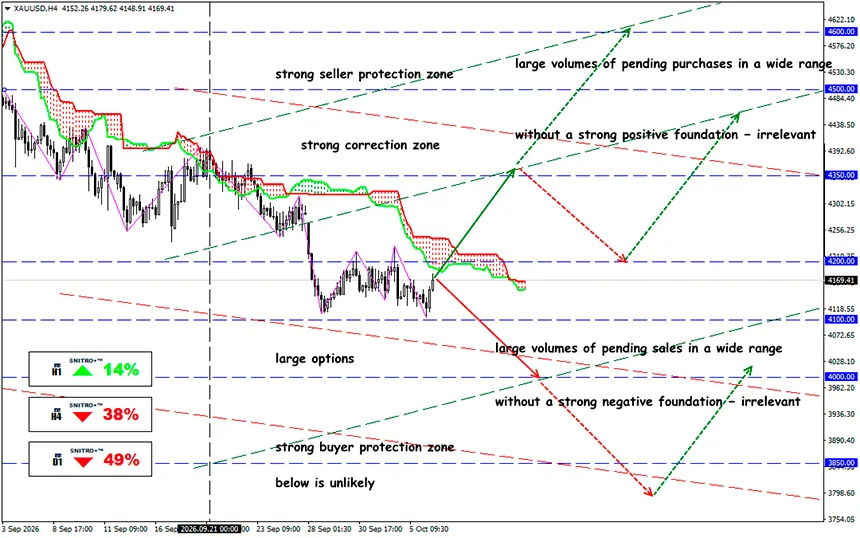
Ключова зона: 4,100.00 - 4,200.00
Buy: 4,200.00 (після пробиття сильного позитивного рівня підтримки); ціль 4,320-4,380; StopLoss 4,100.00
Sell: 4,100.00 (на відкаті після ретесту 4,150); ціль 3,950-3,850; StopLoss 4,200.00
Золото намагається сформувати розворот після слабкого NFP, але зростання поки виглядає корекційним: дохідність UST10Y залишається близько 5.3%, DXY перебуває поблизу 102, а ринок майже виключив із котирувань жовтневе підвищення ставки ФРС. Головний ризик для биків — стійка інфляція та висока ймовірність ще одного кроку регулятора вже в грудні.
Нагадування:
Головна проблема для золота зараз — не сама ставка ФРС, а вартість довгострокових грошей. Дохідність 10-річних казначейських облігацій становить близько 5.27–5.30%, після того як 5 жовтня досягла 5.349% — найвищого рівня з 2002 року. Дохідність 30-річних облігацій піднімалася до 5.703%. Це різко збільшує альтернативну вартість володіння активом, який не приносить процентного доходу.
Слабкий NFP врятував золото від глибшого падіння
Вересневий звіт щодо ринку праці різко змінив очікування стосовно ФРС. Економіка США створила лише 29,000 робочих місць, тоді як рівень безробіття залишився на 4.2%. Крім того, дані за липень і серпень були переглянуті в бік зниження загалом на 60,000 робочих місць. Зростання середньої погодинної заробітної плати сповільнилося до 0.1% м/м і 3.0% р/р.
Саме після звіту NFP імовірність підвищення ставки в жовтні впала приблизно з 70%, де вона перебувала ще наприкінці вересня, до приблизно 21–23%. Станом на 6 жовтня CME FedWatch оцінює ймовірність збереження ставки без змін приблизно в 78%.
Це важливий позитивний фактор для золота: ринок праці дає ФРС підставу зробити паузу. Але лише в жовтні.
Інфляція повертає грудневий ризик
Проблема для покупців золота виникла після звіту щодо зайнятості. ISM Services PMI за вересень становив 54.9 проти 55.4 місяцем раніше, але компонент Prices Paid зріс до 74.0 з 72.6 — найвищого рівня з липня 2022 року.
Отже, ФРС стикається з надзвичайно незручним поєднанням:
- ринок праці помітно сповільнюється;
- сектор послуг продовжує розширюватися;
- ціновий тиск залишається дуже високим;
- довгострокові дохідності зростають самі по собі, посилюючи фінансові умови.
Тому ринок майже виключив підвищення ставки 28 жовтня, але не відмовився від сценарію подальшого посилення. Згідно з останньою оцінкою CME, імовірність того, що до засідання 9 грудня відбудеться щонайменше ще одне підвищення, становить близько 86%. Базовий сценарій — ставка 4.00–4.25%.
Саме тут полягає головний ризик для середньострокового зростання золота.
Додатковий тиск на XAU/USD чинить долар.
Бюджетні проблеми Франції та розпродаж європейського державного боргу розширили спред між 10-річними французькими та німецькими облігаціями приблизно до 145–150 б.п. — області поблизу максимумів, які спостерігалися з часів європейської кризи суверенного боргу. На цьому тлі євро досяг 17-місячного мінімуму проти долара.
DXY піднявся до 102.535 5 жовтня і 6 жовтня утримується близько 102.0–102.2. Тому нещодавнє послаблення долара поки більше схоже на фіксацію прибутку, ніж на повноцінний розворот американської валюти.
Для золота це критично: слабкого NFP було недостатньо, щоб одночасно розвернути і долар, і казначейські облігації.
І який результат?
Ключовою подією найближчих сесій стане публікація протоколу вересневого засідання FOMC 7 жовтня. Однак для золота сам протокол менш важливий, ніж відповіді на два питання: наскільки ФРС занепокоєна прискоренням цін і чи розглядає вона вересневе підвищення як початок нового циклу посилення або як одноразове коригування?
Золото отримало перепочинок, але поки не сформувало нового бичачого тренду. Слабкий ринок праці майже виключив підвищення ставки ФРС із жовтневого сценарію, але водночас звіт ISM показав, що сильний інфляційний тиск зберігається, тоді як дохідності казначейських облігацій залишаються поблизу 24-річних максимумів.
Поки UST10Y залишається вище 5.2%, а DXY тримається вище 102, зростання XAU/USD слід насамперед розглядати як корекцію після падіння. Для справжнього зміщення балансу на користь покупців потрібне одночасне зниження долара, довгострокових дохідностей та очікувань підвищення ставки в грудні. До того часу діапазон $4,100–4,230 залишається головним полем боротьби між покупцями та продавцями. Пробиття нижче $4,100 стане окремим ведмежим сигналом із базовою ціллю $4,000.
Тож діємо розумно й уникаємо зайвих ризиків.
Профіту всім!


