


















Франция превращает долг в валютный риск
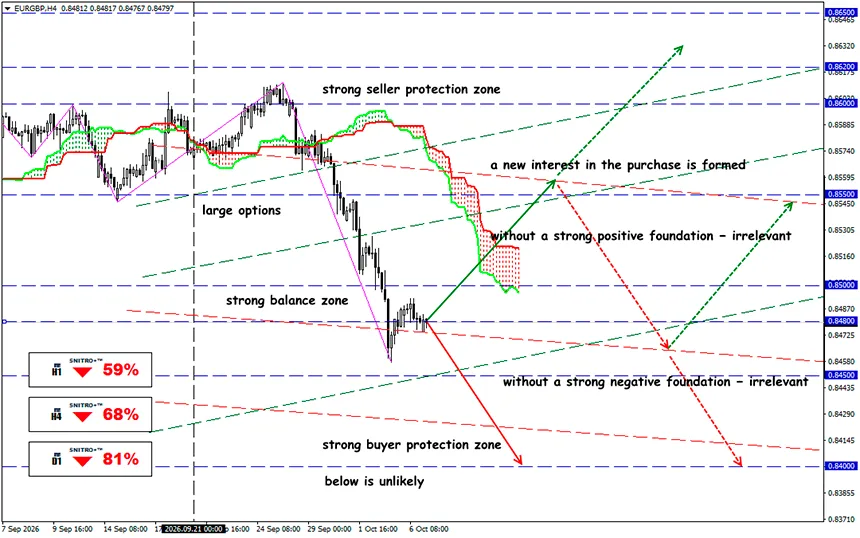
Евро снова под давлением
EUR/GBP
Ключевая зона: 0.8460 - 0.8500
Buy: 0.8510 (при уверенном пробое выше 0.8500); цель 0.8600-0.8620; StopLoss 0.8460
Sell: 0.8450 (на сильном негативном фундаментальном фоне) ; цель 0.8350; StopLoss 0.8500
Французский долговой кризис уже вышел за пределы рынка OAT: растущая премия за риск оказывает давление на евро, поддерживает швейцарский франк и меняет ожидания по ставкам ЕЦБ. Ключевой вопрос для валют заключается в том, превратится ли стресс во Франции в новый кризис фрагментации еврозоны.
На протяжении большей части прошлого десятилетия кредитование Франции считалось почти таким же безопасным, как кредитование Германии. Теперь эта уверенность быстро разрушается.
Напоминание:
Государственный долг Франции на конец Q2 2026 составлял €3.5955 трлн, или 119.0% ВВП. Стоимость заимствований Франции достигла максимального уровня с 2002 года, а разрыв с Германией расширился до максимума с 2011 года. На прошлой неделе инвесторы требовали доходность до 5% за предоставление французскому правительству денег на 10 лет.
Франция слишком велика, чтобы стресс на ее долговом рынке оставался локальным — французский риск становится европейским риском. Премия, которую инвесторы требуют за владение французским долгом вместо немецкого, выросла до максимального уровня со времен долгового кризиса еврозоны 2011–2012 годов.
Другими словами, теперь Франция платит за заимствования больше, чем Италия и Греция — страны, которые находились в эпицентре того кризиса.
План спасения все еще обсуждается: в прошлый четверг правительство премьер-министра Лекорню представило проект бюджета на 2027 год, предусматривающий сокращение расходов и дополнительные доходы примерно на €54 млрд. Целевой дефицит на следующий год составляет 5% ВВП против 5.4% в 2026 году.
Ожидается, что примерно две трети бюджетной корректировки будут обеспечены за счет ограничения расходов, а одна треть — за счет повышения налогов и взносов. Меры включают экономию по €6 млрд как в пенсионной системе, так и в здравоохранении. Государственные расходы, за исключением обслуживания долга и обороны, планируется заморозить в номинальном выражении, что с учетом инфляции фактически означает ужесточение бюджетов.
Однако вместо того чтобы успокоить инвесторов, план сделал их более осторожными.
Франция уже оказывает давление на евро через три канала:
- Прямой отток капитала — если международный инвестор продает OAT и выводит деньги за пределы валютного блока, такая операция создает прямой спрос на USD, CHF или другие валюты и предложение EUR.
- Банки — рост доходности государственных облигаций означает снижение их рыночных цен. Французские и европейские банки являются крупными держателями суверенного долга, поэтому дальнейшее падение OAT может снизить стоимость залогов, увеличить волатильность банковского капитала и ужесточить финансовые условия.
- Ожидания по ЕЦБ — инфляция требует жесткой политики, но дальнейшее повышение ставок одновременно усиливает давление на наиболее закредитованные страны.
Именно поэтому рынок снизил ожидания дальнейшего ужесточения политики ЕЦБ. Это стало дополнительным фактором снижения EUR/USD.
Но наиболее чистым выражением французского риска является EUR/CHF. Швейцарский франк выполняет сразу две функции: он является валютой-убежищем и альтернативой евро внутри Европы.
Фунт также выигрывает от слабости евро — Великобритания находится вне еврозоны, поэтому французский суверенный риск напрямую не входит в механизм денежно-кредитной политики BoE. Сама Великобритания сталкивается с высокими расходами на обслуживание долга и ростом доходности gilts. Поэтому в условиях глобального risk-off GBP/USD вполне способен снижаться вместе с EUR/USD. Кроме того, рынок сейчас сохраняет более ястребиные ожидания в отношении BoE, что поддерживает GBP относительно EUR.
И каков результат?
ЕЦБ может остановить панику, но не может решить проблему Франции. Главный контраргумент против сценария нового кризиса еврозоны заключается в том, что теперь у ЕЦБ есть инструменты, которых не существовало в начале кризиса 2010–2012 годов.
ЕЦБ может покупать государственные облигации страны, если беспорядочные движения рынка угрожают передаче единой денежно-кредитной политики. Но при таких операциях ЕЦБ должен учитывать соблюдение бюджетных правил ЕС, устойчивость долга и качество макроэкономической политики. И эти покупки предназначены для противодействия рыночной динамике, которая не оправдана фундаментальными факторами. Однако проблемы Парижа коренятся именно в высоком долге и устойчивом дефиците.
Экономически направление понятно. Политически оно нереалистично: Франция входит в президентский цикл 2027 года, парламент фрагментирован, а бюджетные баталии совпадают с социальным недовольством.
Поэтому необходимо одновременно следить за:
OAT-Bund spread → банковский сектор → ожидания по ставкам ЕЦБ → EUR/CHF → EUR/USD.
Эта последовательность сейчас дает самый ранний сигнал смены режима.
Поэтому действуем разумно и избегаем ненужных рисков.
Профита всем!


