


















فرانسه در حال تبدیل بدهی به ریسک ارزی است
یورو دوباره تحت فشار است
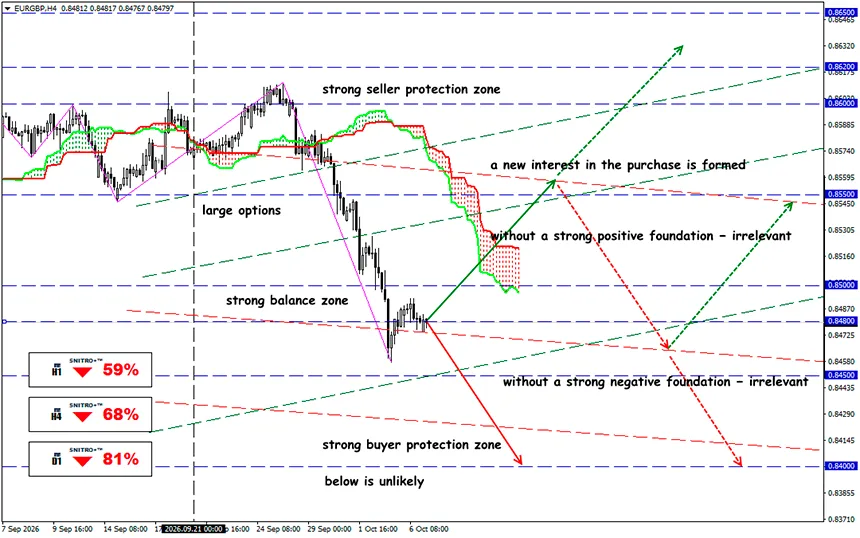
EUR/GBP
محدوده کلیدی: 0.8460 - 0.8500
خرید: 0.8510 (در صورت شکست قاطع بالاتر از 0.8500)؛ هدف 0.8600-0.8620؛ StopLoss 0.8460
فروش: 0.8450 (در صورت عوامل بنیادی منفی قوی)؛ هدف 0.8350؛ StopLoss 0.8500
بحران بدهی فرانسه از بازار OAT فراتر رفته است: افزایش صرف ریسک بر یورو فشار وارد میکند، از فرانک سوئیس حمایت میکند و انتظارات درباره نرخهای ECB را تغییر میدهد. پرسش کلیدی برای ارزها این است که آیا تنش در فرانسه به یک بحران جدید چندپارگی در منطقه یورو تبدیل خواهد شد یا خیر.
در بخش عمده دهه گذشته، وام دادن به فرانسه تقریباً به اندازه وام دادن به آلمان امن تلقی میشد. اکنون این اعتماد بهسرعت در حال فروپاشی است.
یادآوری:
بدهی دولت فرانسه در پایان Q2 2026 به €3.5955 تریلیون، یا 119.0% از GDP، رسید. هزینههای استقراض فرانسه به بالاترین سطح خود از سال 2002 رسید، در حالی که شکاف با آلمان به بالاترین سطح از سال 2011 افزایش یافت. هفته گذشته، سرمایهگذاران برای وام دادن پول به دولت فرانسه به مدت 10 سال، بازدهی تا 5% مطالبه کردند.
فرانسه بیش از آن بزرگ است که تنش در بازار بدهی آن محلی باقی بماند — ریسک فرانسه در حال تبدیل شدن به ریسک اروپا است. صرفی که سرمایهگذاران برای نگهداری بدهی فرانسه بهجای بدهی آلمان مطالبه میکنند، به بالاترین سطح خود از زمان بحران بدهی منطقه یورو در 2011–2012 رسیده است.
به عبارت دیگر، فرانسه اکنون برای استقراض بیش از ایتالیا و یونان، کشورهایی که در کانون آن بحران قرار داشتند، هزینه میپردازد.
طرح نجات همچنان در دست بررسی است: پنجشنبه گذشته، دولت نخستوزیر Lecornu پیشنویس بودجه 2027 را ارائه کرد که حدود €54 میلیارد کاهش هزینهها و درآمد اضافی را در نظر میگیرد. هدف کسری برای سال آینده 5% از GDP است، در مقایسه با 5.4% در 2026.
انتظار میرود تقریباً دو سوم تعدیل مالی از طریق محدودیت در هزینهها و یک سوم از طریق افزایش مالیاتها و پرداختهای اجباری تأمین شود. این اقدامات شامل €6 میلیارد صرفهجویی هم در نظام بازنشستگی و هم در بخش مراقبتهای بهداشتی است. قرار است مخارج دولت، بهاستثنای هزینه خدمات بدهی و دفاع، بهصورت اسمی ثابت نگه داشته شود که پس از در نظر گرفتن تورم، عملاً به معنای انقباض بودجهها خواهد بود.
با این حال، این طرح بهجای اطمینانبخشی به سرمایهگذاران، آنها را محتاطتر کرد.
فرانسه در حال حاضر از طریق سه کانال بر یورو فشار وارد میکند:
- خروج مستقیم سرمایه — اگر یک سرمایهگذار بینالمللی OATها را بفروشد و پول را به خارج از بلوک ارزی منتقل کند، این معامله مستقیماً تقاضا برای USD، CHF یا سایر ارزها و عرضه EUR ایجاد میکند.
- بانکها — افزایش بازده اوراق قرضه دولتی به معنای کاهش قیمتهای بازار است. بانکهای فرانسوی و اروپایی از دارندگان عمده بدهی دولتی هستند، بنابراین کاهش بیشتر OATها میتواند ارزش وثیقهها را کاهش دهد، نوسانات سرمایه بانکها را افزایش دهد و شرایط مالی را سختتر کند.
- انتظارات ECB — تورم مستلزم سیاست سختگیرانه است، اما افزایش بیشتر نرخها همزمان فشار بر کشورهایی را که بیشترین بدهی را دارند افزایش میدهد.
دقیقاً به همین دلیل است که بازار انتظارات برای تشدید بیشتر سیاست پولی ECB را کاهش داده است. این امر به یک عامل اضافی در پس کاهش EUR/USD تبدیل شده است.
اما خالصترین نمود ریسک فرانسه در EUR/CHF دیده میشود. فرانک سوئیس همزمان دو کارکرد دارد: ارز امن است و در داخل اروپا جایگزینی برای یورو محسوب میشود.
پوند نیز از ضعف یورو سود میبرد — بریتانیا خارج از منطقه یورو است، بنابراین ریسک بدهی دولتی فرانسه مستقیماً وارد سازوکار سیاست پولی BOE نمیشود. خود بریتانیا با هزینههای بالای خدمات بدهی و افزایش بازده اوراق gilt مواجه است. بنابراین، در یک محیط جهانی ریسکگریز، GBP/USD کاملاً میتواند همراه با EUR/USD کاهش یابد. علاوه بر این، بازار در حال حاضر انتظارات انقباضیتری را برای BoE حفظ کرده است که از GBP در برابر EUR حمایت میکند.
و نتیجه چیست؟
ECB میتواند وحشت را متوقف کند، اما نمیتواند مشکل فرانسه را حل کند. استدلال اصلی در برابر سناریوی یک بحران جدید در منطقه یورو این است که ECB اکنون ابزارهایی در اختیار دارد که در آغاز بحران 2010–2012 وجود نداشتند.
ECB میتواند اوراق قرضه دولتی یک کشور را خریداری کند، اگر تحرکات بینظم بازار انتقال سیاست پولی واحد را تهدید کند. اما در چنین عملیاتی، ECB باید رعایت قواعد مالی EU، پایداری بدهی و کیفیت سیاست اقتصاد کلان را در نظر بگیرد. و هدف این خریدها مقابله با تحرکات بازار است که با عوامل بنیادی توجیه نمیشوند. اما مشکلات پاریس دقیقاً ریشه در بدهی بالا و کسری مداوم دارند.
از نظر اقتصادی، جهت روشن است. از نظر سیاسی، غیرواقعبینانه است: فرانسه وارد چرخه انتخابات ریاستجمهوری 2027 میشود، پارلمان چندپاره است و نبردهای بودجهای با نارضایتی اجتماعی همزمان شدهاند.
بنابراین باید همزمان موارد زیر را زیر نظر داشته باشیم:
اسپرد OAT-Bund → بخش بانکی → انتظارات نرخ ECB → EUR/CHF → EUR/USD.
این توالی در حال حاضر زودهنگامترین سیگنال تغییر رژیم را ارائه میدهد.
بنابراین عاقلانه عمل میکنیم و از ریسکهای غیرضروری اجتناب میکنیم.
سود نصیبتان!


