


















Франция убивает евро
Рынок снова торгует риском фрагментации еврозоны
EUR/USD
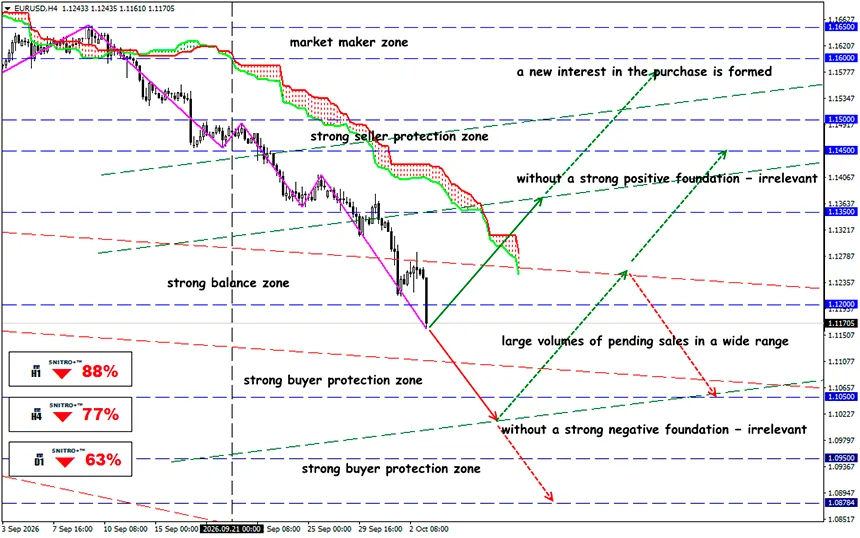
Ключевая зона: 1.1150 - 1.1250
Buy: 1.1320 (на сильной позитивной фундаментальной основе) ; цель 1.1500-1.1580; StopLoss 1.1250
Sell: 1.1120 (на откате после повторного тестирования 1.1230) ; цель 1.1000-1.0950; StopLoss 1.1200
Стресс на рынке французского долга вытеснил слабые NFP из центра внимания: EUR/USD достиг самого низкого уровня с мая 2025 года, тогда как спред OAT–Bund приблизился к уровням, наблюдавшимся во время кризиса суверенного долга. Для евро теперь имеет значение уже не инфляция, а доверие к устойчивости государственных финансов Франции.
Согласно теории, нерезиденты бегут из страны по двум причинам: когда правительство не может или не хочет платить. Будь у власти правые или левые, Франции следует избегать как чумы по обеим причинам. Вместо снижения до 5% ВВП дефицит бюджета, наоборот, движется к 6%. В то же время рост стоимости заимствований и расходов на обслуживание долга чрезвычайно осложняет попытки правительства сократить его.
Слухи о том, что расширение спреда между французскими и немецкими облигациями до самого высокого уровня со времен европейского кризиса суверенного долга 2012 года приведет к снижению кредитных рейтингов Парижа, побуждают инвесторов выводить свои деньги. Более того, столь же стремительный рост доходности итальянских, греческих и бельгийских облигаций наряду с французскими указывает на то, что заражение распространяется по еврозоне гораздо быстрее, чем можно было ожидать.
Напоминание:
Факты подтверждают резкое расширение спреда между 10-летними французскими OAT и немецкими Bund. 5 октября доходность французских облигаций удерживалась около 4.88–4.90%, тогда как доходность немецких составляла около 3.43%. Таким образом, премия Франции составляла примерно 145–146 б.п. После пика около 159 б.п. в конце прошлой недели это представляет собой лишь незначительную коррекцию: пик был самым высоким примерно за 15 лет.
- Рост доходности OAT наряду со снижением или стабильностью доходности Bund указывает не просто на глобальную распродажу облигаций, а на переток капитала из Франции в более безопасные европейские активы.
- Государственный долг Франции вырос до €3.5955 трлн, или 119.0% ВВП, на конец Q2 по сравнению со 117.5% кварталом ранее. В начале года этот показатель все еще был значительно ниже.
- Франция уже имеет рейтинг A+ от Fitch и S&P. Moody’s сохраняет рейтинг Aa3 с негативным прогнозом и планирует следующее решение на 23 октября 2026 года. 2 октября агентство отдельно подчеркнуло, что политическая фрагментация осложняет утверждение бюджета и бюджетную консолидацию.
На этом фоне даже слабые NFP не могут спасти ситуацию. В сентябре NFP выросли лишь на скромные 29,000, почти в три раза меньше прогноза, данные за предыдущие месяцы были пересмотрены вниз на 60,000, а безработица выросла до 4.2%. В результате вероятность ужесточения денежно-кредитной политики Fed в октябре снизилась до 18%. Теоретически это должно было резко ослабить доллар США. В действительности он укрепился.
На самом деле Федеральной резервной системе не требуется сильный рост NFP для повышения ставок. Старение населения и ограничения на иммиграцию замедляют рост предложения рабочей силы. На этом фоне даже увеличение уровня участия в рабочей силе указывает на силу рынка труда.
Однако пока еще слишком рано описывать ситуацию как полномасштабное повторение европейского кризиса суверенного долга 2012 года. У ECB есть Transmission Protection Instrument, который может быть использован против «необоснованной и беспорядочной» фрагментации на рынках облигаций. Иными словами, сейчас у регулятора значительно больше инструментов стабилизации, чем было на ранних этапах предыдущего кризиса.
ECB оказался в гораздо более неудобном положении.
Предварительная оценка Eurostat показывает ускорение инфляции HICP до 3.8% г/г в сентябре с 3.2% в августе. Базовая инфляция без учета энергии, продуктов питания, алкоголя и табака выросла с 2.4% до 2.5%. Энергетический компонент остается особенно сильным на уровне +18.8% г/г.
Формально эти данные поддерживают дальнейшее ужесточение политики, но стресс на рынке французского долга радикально осложняет выбор. Если ECB продолжит цикл денежно-кредитного ужесточения, доходность облигаций еврозоны вырастет еще сильнее. Тогда ему, возможно, придется срочно спасать евро.
И каков результат?
Главный риск для EUR/USD изменился. До недавнего времени рынок сравнивал будущие траектории ставок Fed и ECB; теперь к дифференциалу процентных ставок добавилась премия за бюджетный и политический риск еврозоны.
Теперь в центре внимания три индикатора:
- спред 10-летних OAT–Bund;
- вероятность рейтингового действия Moody’s 23 октября;
- готовность ECB отделить борьбу с инфляцией от защиты механизма денежно-кредитной трансмиссии.
Пока французский спред остается около 145–150 б.п., а EUR/USD торгуется ниже 1.1250–1.1300, прогноз остается исключительно медвежьим.
Поэтому действуем разумно и избегаем ненужных рисков.
Профита всем!


