


















Франція вбиває євро
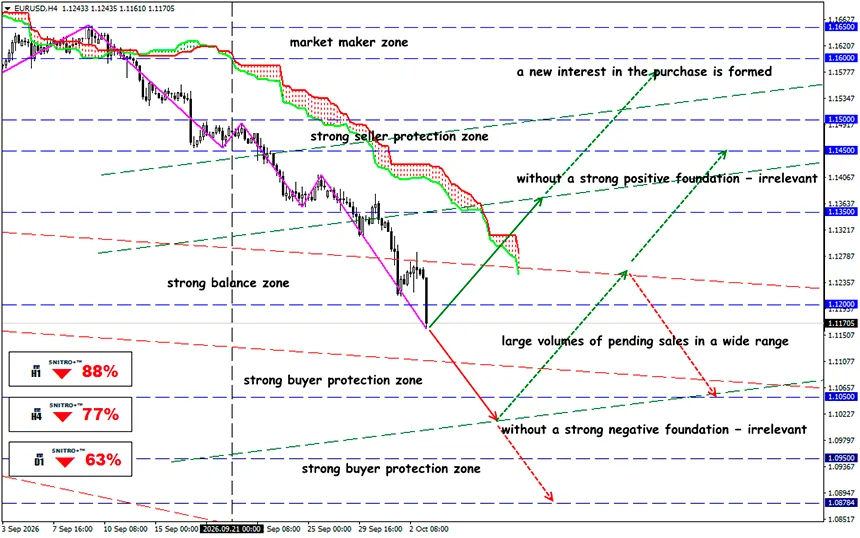
Ринок знову торгує ризиком фрагментації єврозони
EUR/USD
Ключова зона: 1.1150 - 1.1250
Buy: 1.1320 (на сильній позитивній фундаментальній основі) ; ціль 1.1500-1.1580; StopLoss 1.1250
Sell: 1.1120 (на відкаті після повторного тестування 1.1230) ; ціль 1.1000-1.0950; StopLoss 1.1200
Стрес на ринку французького боргу витіснив слабкі NFP із центру уваги: EUR/USD досяг найнижчого рівня з травня 2025 року, тоді як спред OAT–Bund наблизився до рівнів, які спостерігалися під час кризи суверенного боргу. Для євро тепер важлива вже не інфляція, а довіра до стійкості державних фінансів Франції.
Згідно з теорією, нерезиденти тікають із країни з двох причин: коли уряд не може або не хоче платити. Незалежно від того, праві чи ліві перебувають при владі, Франції слід уникати як чуми з обох причин. Замість зниження до 5% ВВП бюджетний дефіцит, навпаки, прямує до 6%. Водночас зростання вартості запозичень і витрат на обслуговування боргу надзвичайно ускладнює спроби уряду скоротити його.
Чутки про те, що розширення спреду між французькими та німецькими облігаціями до найвищого рівня з часів європейської кризи суверенного боргу 2012 року призведе до зниження кредитних рейтингів Парижа, спонукають інвесторів виводити свої гроші. Більше того, настільки ж стрімке зростання дохідності італійських, грецьких і бельгійських облігацій разом із французькими свідчить про те, що зараження поширюється єврозоною набагато швидше, ніж можна було очікувати.
Нагадування:
Факти підтверджують різке розширення спреду між 10-річними французькими OAT і німецькими Bund. 5 жовтня дохідність французьких облігацій утримувалася на рівні близько 4.88–4.90%, тоді як німецьких — близько 3.43%. Таким чином, премія Франції становила приблизно 145–146 б.п. Після піку близько 159 б.п. наприкінці минулого тижня це лише незначна корекція: пік був найвищим приблизно за 15 років.
- Зростання дохідності OAT поряд зі зниженням або стабільністю дохідності Bund вказує не просто на глобальний розпродаж облігацій, а на перетікання капіталу з Франції до безпечніших європейських активів.
- Державний борг Франції зріс до €3.5955 трлн, або 119.0% ВВП, наприкінці Q2 порівняно зі 117.5% кварталом раніше. На початку року цей показник усе ще був значно нижчим.
- Франція вже має рейтинг A+ від Fitch і S&P. Moody’s зберігає рейтинг Aa3 із негативним прогнозом і планує наступне рішення на 23 жовтня 2026 року. 2 жовтня агентство окремо наголосило, що політична фрагментація ускладнює затвердження бюджету та фіскальну консолідацію.
На цьому тлі навіть слабкі NFP не можуть врятувати ситуацію. У вересні NFP зросли лише на скромні 29,000, майже втричі менше за прогноз, дані за попередні місяці були переглянуті вниз на 60,000, а безробіття зросло до 4.2%. У результаті ймовірність посилення грошово-кредитної політики Fed у жовтні знизилася до 18%. Теоретично це мало різко послабити долар США. Насправді він зміцнився.
Насправді сильне зростання NFP не потрібне Федеральній резервній системі для підвищення ставок. Старіння населення та обмеження на імміграцію уповільнюють зростання пропозиції робочої сили. На цьому тлі навіть збільшення рівня участі в робочій силі вказує на силу ринку праці.
Однак поки що надто рано описувати ситуацію як повномасштабне повторення європейської кризи суверенного боргу 2012 року. ECB має Transmission Protection Instrument, який можна використовувати проти «необґрунтованої та безладної» фрагментації на ринках облігацій. Іншими словами, зараз регулятор має значно більше інструментів стабілізації, ніж на ранніх етапах попередньої кризи.
ECB опинився в набагато незручнішому становищі.
Попередня оцінка Eurostat показує прискорення інфляції HICP до 3.8% р/р у вересні з 3.2% у серпні. Базова інфляція без урахування енергії, продуктів харчування, алкоголю та тютюну зросла з 2.4% до 2.5%. Енергетичний компонент залишається особливо сильним на рівні +18.8% р/р.
Формально ці дані підтримують подальше посилення політики, але стрес на ринку французького боргу радикально ускладнює вибір. Якщо ECB продовжить цикл грошово-кредитного посилення, дохідність облігацій єврозони зросте ще більше. Тоді йому, можливо, доведеться терміново рятувати євро.
І який результат?
Головний ризик для EUR/USD змінився. Донедавна ринок порівнював майбутні траєкторії ставок Fed і ECB; тепер до диференціалу процентних ставок додалася премія за фіскальний і політичний ризик єврозони.
Тепер у центрі уваги три індикатори:
- спред 10-річних OAT–Bund;
- ймовірність рейтингової дії Moody’s 23 жовтня;
- готовність ECB відокремити боротьбу з інфляцією від захисту механізму монетарної трансмісії.
Поки французький спред залишається близько 145–150 б.п., а EUR/USD торгується нижче 1.1250–1.1300, прогноз залишається виключно ведмежим.
Тож діємо розумно й уникаємо зайвих ризиків.
Профіту всім!


