


Европа под двойным ударом
Ормуз толкает нефть вверх, а ЕЦБ — к повышению ставок
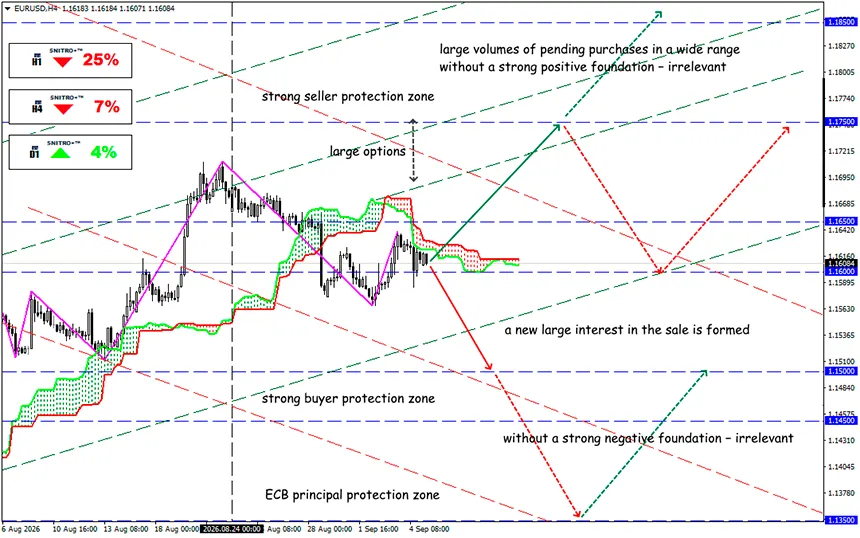
EUR/USD
Ключевая зона: 1.1600 - 1.1650
Buy: 1.1680 (на уверенном пробое выше 1.1650) ; цель 1.1850-1.2000; StopLoss 1.1620
Sell: 1.1550 (на сильном негативном фундаменте) ; цель 1.1350; StopLoss 1.1620
Геополитический шок усиливает инфляцию и сокращает пространство для роста европейских акций. Европа входит в новую неделю под давлением сразу двух факторов — резкого роста энергетических рисков из-за напряженности вокруг Ормузского пролива и ожиданий очередного повышения ставки ЕЦБ.
Напоминание:
Для акций это опасное сочетание: рост цен на нефть усиливает инфляцию, а ужесточение политики центрального банка повышает стоимость капитала. Европейские акции начали неделю снижением. STOXX 600 потерял около 0.1%, DAX — 0.3%, поскольку инвесторы оценивали последствия новой эскалации конфликта между США и Ираном и готовились к заседанию ЕЦБ 10 сентября.
Главным источником риска является Ормузский пролив, через который проходит значительная доля мировых поставок нефти и СПГ. Новая эскалация уже повлияла на сырьевой рынок: Brent выросла примерно до $97.60 за баррель, достигнув семинедельного максимума.
Для Европы это особенно негативный сценарий.
Рост стоимости топлива напрямую увеличивает транспортные и производственные расходы, одновременно повышая инфляционные ожидания. Если перебои с поставками сохранятся, энергетический шок может превратиться из временного фактора в более устойчивое давление на маржу европейского бизнеса.
Еврозона уже демонстрирует последствия энергетического шока. В августе потребительская инфляция ускорилась до 3.3% с 2.9% в июле, тогда как цены на энергоносители выросли на 14.3% в годовом выражении. В то же время базовая инфляция снизилась до 2.4%, что указывает на преимущественно энергетический характер нового инфляционного импульса.
Для фондового рынка проблема заключается не столько в самом повышении, сколько в перспективе дальнейшего ужесточения. Deutsche Bank уже допускает еще одно повышение на 25 б.п. в декабре и считает 2.75% более вероятной конечной ставкой, если энергетический кризис сохранится.
Это создает давление на сегменты, наиболее чувствительные к стоимости финансирования, — недвижимость, строительство и компании роста с долгосрочными денежными потоками.
США добавляют еще один источник давления.
- Ситуацию осложняют макроэкономические данные США. В августе экономика США добавила 162,000 рабочих мест против ожиданий около 55,000–65,000, тогда как безработица осталась на уровне 4.1%.
- Сильный рынок труда снижает необходимость быстрого смягчения политики ФРС и поддерживает доходность облигаций. Поэтому следующим ключевым катализатором станет CPI США, публикация которого ожидается перед заседанием FOMC 15–16 сентября.
Для мировых фондовых рынков это создает крайне некомфортное сочетание: цены на нефть растут, инфляционные ожидания повышаются, а у центральных банков остается меньше пространства для снижения ставок.
В краткосрочной перспективе преимущество остается за защитными стратегиями.
- STOXX 600 и DAX: рост цен на нефть и доходности облигаций создает риск дальнейшей коррекции. Покупки оправданы только в случае снижения геополитической премии и стабилизации энергетического рынка.
- Европейские энергетические компании: остаются относительными бенефициарами дорогой нефти. В то же время трейдерам следует учитывать риск резкого разворота цен в случае деэскалации на Ближнем Востоке.
- Недвижимость и компании роста: наиболее уязвимы к дальнейшему росту доходности. Здесь давление со стороны ставок может перевесить поддержку со стороны более широкого фондового рынка.
Итак, что это означает?
Инфляция снова подталкивает ЕЦБ к повышению ставок. Рынок почти полностью закладывает повышение депозитной ставки ЕЦБ на 25 б.п. — с 2.25% до 2.50% — на заседании 10 сентября.
Для трейдеров ключевым индикатором сейчас является не сам уровень индексов, а следующая цепочка:
Brent → инфляционные ожидания → доходность облигаций → политика ЕЦБ/ФРС → оценки акций.
Пока Brent остается около $100, а центральные банки вынуждены реагировать на инфляционный импульс, потенциал устойчивого роста европейских акций остается ограниченным.
Главный риск для быков — не разовое повышение ставки ЕЦБ, а сценарий, при котором затяжной энергетический кризис заставит центральные банки удерживать ставки высокими дольше, чем ожидает рынок.
Для EUR/USD сочетание более ястребиного ЕЦБ и роста ставок в США создает двусторонний риск. Поэтому направление пары будет зависеть прежде всего от относительной динамики доходности Bund и Treasury, а не исключительно от цен на нефть.
Поэтому действуем разумно и избегаем ненужных рисков.
Профита всем!


