


اروپا زیر ضربهای دوگانه
هرمز نفت را بالاتر و ECB را به سوی افزایش نرخها سوق میدهد
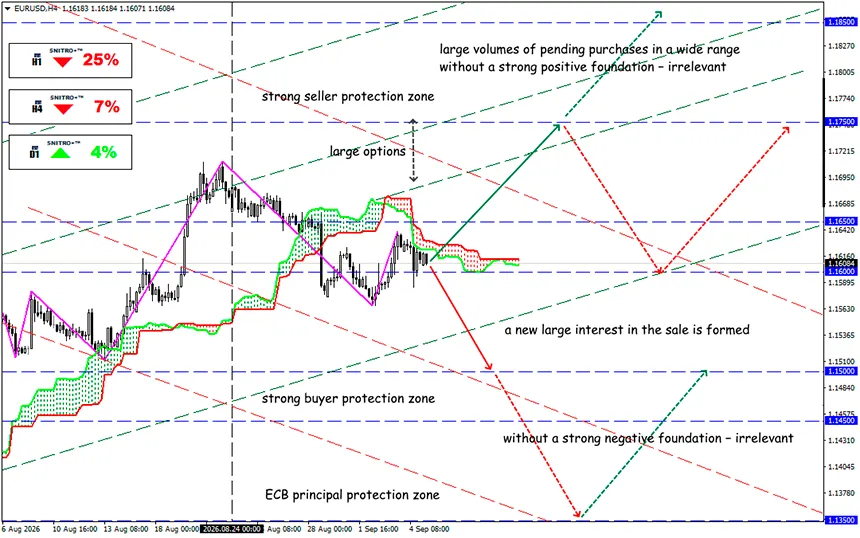
EUR/USD
منطقه کلیدی: 1.1600 - 1.1650
Buy: 1.1680 (در صورت شکست مطمئن بالای 1.1650) ; هدف 1.1850-1.2000؛ StopLoss 1.1620
Sell: 1.1550 (با عوامل بنیادی منفی قوی) ; هدف 1.1350؛ StopLoss 1.1620
شوک ژئوپلیتیکی در حال تشدید تورم و کاهش فضای رشد سهام اروپا است. اروپا هفته جدید را تحت فشار همزمان دو عامل آغاز میکند — افزایش شدید ریسکهای انرژی به دلیل تنشها پیرامون تنگه هرمز و انتظارات برای افزایش دوباره نرخ بهره توسط ECB.
یادآوری:
برای سهام، این ترکیب خطرناک است: افزایش قیمت نفت تورم را بالا میبرد، در حالی که سیاست سختگیرانهتر بانک مرکزی هزینه سرمایه را افزایش میدهد. سهام اروپا هفته را با کاهش آغاز کرد. STOXX 600 حدود 0.1% و DAX حدود 0.3% افت کردند، زیرا سرمایهگذاران پیامدهای تشدید جدید در درگیری میان آمریکا و ایران را ارزیابی کرده و برای نشست ECB در 10 سپتامبر آماده میشدند.
منبع اصلی ریسک تنگه هرمز است که بخش قابلتوجهی از عرضه جهانی نفت و LNG از آن عبور میکند. تشدید جدید درگیریها از همین حالا بر بازار کالاها اثر گذاشته است: Brent به حدود $97.60 در هر بشکه افزایش یافت و به بالاترین سطح هفتهفتهای رسید.
برای اروپا، این سناریویی بهویژه منفی است.
هزینه بالاتر سوخت مستقیماً هزینههای حملونقل و تولید را افزایش میدهد و همزمان انتظارات تورمی را بالا میبرد. اگر اختلالات عرضه ادامه پیدا کند، شوک انرژی میتواند از یک عامل موقت به فشار پایدارتر بر حاشیه سود کسبوکارهای اروپایی تبدیل شود.
منطقه یورو از همین حالا پیامدهای شوک انرژی را نشان میدهد. در آگوست، تورم مصرفکننده از 2.9% در جولای به 3.3% شتاب گرفت، در حالی که قیمت انرژی نسبت به سال قبل 14.3% افزایش یافت. همزمان، تورم هسته به 2.4% کاهش یافت که نشان میدهد محرک تورمی جدید عمدتاً ناشی از انرژی است.
برای بازار سهام، مشکل نه خود افزایش نرخ، بلکه چشمانداز تشدید بیشتر سیاست پولی است. Deutsche Bank از همین حالا احتمال افزایش 25 bp دیگر در دسامبر را در نظر میگیرد و در صورت تداوم بحران انرژی، 2.75% را نرخ نهایی محتملتر میداند.
این وضعیت بر بخشهایی که بیشترین حساسیت را به هزینههای تأمین مالی دارند فشار وارد میکند — املاک و مستغلات، ساختوساز و شرکتهای رشدی با جریانهای نقدی بلندمدت.
آمریکا نیز منبع دیگری از فشار را اضافه میکند.
- دادههای اقتصاد کلان آمریکا شرایط را پیچیدهتر میکنند. در آگوست، اقتصاد آمریکا 162,000 شغل اضافه کرد، در حالی که انتظار میرفت حدود 55,000–65,000 شغل ایجاد شود و نرخ بیکاری در 4.1% باقی ماند.
- بازار کار قوی نیاز به تسهیل سریع سیاست Fed را کاهش میدهد و از بازده اوراق قرضه حمایت میکند. بنابراین، محرک کلیدی بعدی CPI آمریکا خواهد بود که انتظار میرود پیش از نشست FOMC در 15–16 سپتامبر منتشر شود.
برای سهام جهانی، این وضعیت ترکیبی بسیار نامطلوب ایجاد میکند: قیمت نفت در حال افزایش است، انتظارات تورمی بالا میرود و بانکهای مرکزی فضای کمتری برای کاهش نرخها دارند.
در کوتاهمدت، برتری همچنان با استراتژیهای دفاعی است.
- STOXX 600 و DAX: افزایش قیمت نفت و بازده اوراق قرضه خطر اصلاح بیشتر را ایجاد میکند. خرید تنها در صورتی توجیه دارد که صرف ژئوپلیتیکی کاهش یابد و بازار انرژی تثبیت شود.
- شرکتهای انرژی اروپایی: همچنان از ذینفعان نسبی نفت گران هستند. در عین حال، معاملهگران باید ریسک بازگشت شدید قیمتها در صورت کاهش تنشها در خاورمیانه را در نظر بگیرند.
- املاک و مستغلات و شرکتهای رشدی: بیشترین آسیبپذیری را در برابر افزایش بیشتر بازده دارند. در اینجا فشار ناشی از نرخها ممکن است بر حمایت بازار گستردهتر سهام غلبه کند.
پس، این به چه معناست؟
تورم ECB را دوباره به سوی افزایش نرخها سوق میدهد. بازار تقریباً بهطور کامل افزایش 25 bp نرخ سپرده ECB — از 2.25% به 2.50% — در نشست 10 سپتامبر را قیمتگذاری کرده است.
برای معاملهگران، شاخص کلیدی اکنون خود سطح شاخصها نیست، بلکه زنجیره زیر است:
Brent → انتظارات تورمی → بازده اوراق قرضه → سیاست ECB/Fed → ارزشگذاری سهام.
تا زمانی که Brent در حدود $100 باقی بماند و بانکهای مرکزی مجبور باشند به محرک تورمی واکنش نشان دهند، پتانسیل رشد پایدار سهام اروپا محدود باقی میماند.
ریسک اصلی برای خریداران نه یک افزایش یکباره نرخ توسط ECB، بلکه سناریویی است که در آن یک بحران انرژی طولانیمدت بانکهای مرکزی را مجبور کند نرخها را برای مدتی طولانیتر از انتظار بازار بالا نگه دارند.
برای EUR/USD، ترکیب ECB متمایلتر به سیاست انقباضی و افزایش نرخهای آمریکا ریسک دوطرفه ایجاد میکند. بنابراین، جهت این جفتارز در درجه اول به پویایی نسبی بازده Bund و Treasury بستگی خواهد داشت، نه صرفاً به قیمت نفت.
بنابراین هوشمندانه عمل میکنیم و از ریسکهای غیرضروری اجتناب میکنیم.
سود نصیب همگیتان!


