


















Европу накрыла инфляция, вызванная ростом цен на нефть
Выдержит ли евро борьбу с долларом?
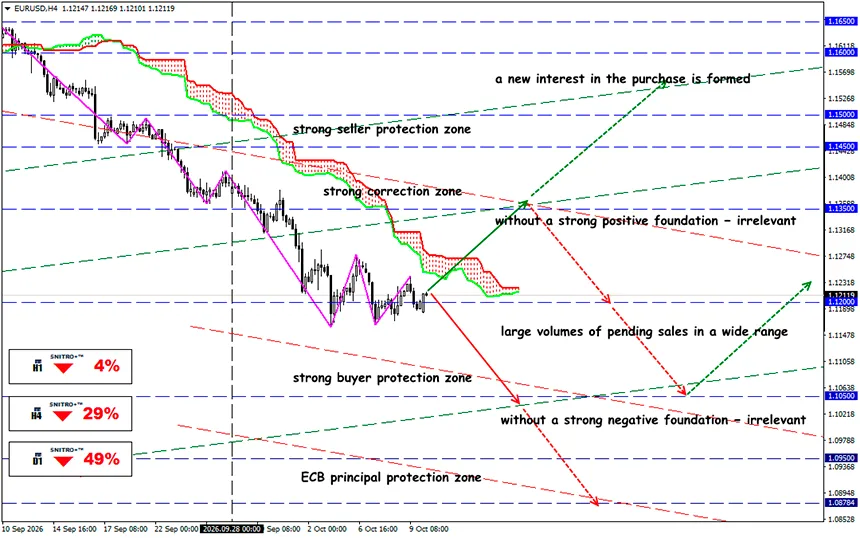
EUR/USD
Ключевая зона: 1.1150 - 1.1250
Buy: 1.1270 (на сильном позитивном фундаментальном фоне) ; цель 1.1400-1.1450; StopLoss 1.1200
Sell: 1.1120 (при уверенном пробое выше 1.1150) ; цель 1.1000-1.0950; StopLoss 1.1190
Ускорение инфляции, риски суверенного долга Франции и спрос на защитные активы поддерживают доллар. Однако в преддверии публикации CPI США медвежья стратегия требует подтверждения ценовым движением, а не только макроэкономическими аргументами.
Напоминание:
Предварительная оценка Eurostat показывает, что годовая инфляция в еврозоне ускорилась до 3.8% в сентябре с 3.2% в августе. Инфляция в энергетическом секторе выросла до 18.8% в годовом выражении по сравнению с 14.3% месяцем ранее. При этом инфляция в секторе услуг составила 3.2%, а инфляция промышленных товаров без учета энергоносителей — 1.1%.
Эти показатели требуют более nuanced интерпретации, чем простое предположение о том, что «высокая инфляция означает слабый евро».
- Резкий рост цен на энергоносители может одновременно ухудшить торговый баланс еврозоны, увеличить издержки бизнеса и снизить реальные доходы потребителей. Для валюты это создает негативный канал воздействия через экономический рост и импорт энергоносителей.
- Ускорение инфляции может ограничить возможности ЕЦБ по смягчению денежно-кредитной политики или усилить ожидания повышения процентных ставок. При прочих равных это поддержало бы евро. Поэтому реакция валюты зависит от того, как меняются ожидания по ставкам ЕЦБ относительно ожиданий по ФРС.
- Ускорение инфляции может ограничить возможности ЕЦБ по смягчению денежно-кредитной политики или усилить ожидания повышения процентных ставок. При прочих равных это поддержало бы евро. Поэтому реакция валюты зависит от того, как меняются ожидания по ставкам ЕЦБ относительно ожиданий по ФРС.
Инфляция создает противоречивый фон для евро. Негативное влияние роста издержек и ослабления экономики конкурирует с потенциальной поддержкой со стороны ожиданий по процентным ставкам. Для валютного рынка решающее значение по-прежнему имеют относительные, а не абсолютные уровни процентных ставок.
Еще один дестабилизирующий фактор: Германия
Промышленные заказы в Германии сократились на 10.6% в августе по сравнению с июлем. Однако без учета крупных заказов снижение составило всего 0.1%. Резкое общее падение было вызвано сокращением заказов на транспортное оборудование на 61.5% после исключительного роста в июле.
Это не устраняет проблемы немецкой промышленности, но существенно меняет интерпретацию данных. Один месячный показатель, на который сильно повлияли волатильные крупные контракты, не свидетельствует об обвале промышленного спроса.
Для ЕЦБ это представляет сложную задачу: ценовое давление усиливается, в то время как промышленная активность остается неравномерной. Центральный банк должен учитывать риск закрепления инфляции, не игнорируя влияние высоких процентных ставок на инвестиционную активность.
Французский долг — не сигнал к продаже
Бюджетные риски Франции стали одним из ключевых факторов, определяющих динамику европейского рынка облигаций. По данным INSEE, государственный долг достиг €3,595.5 млрд во втором квартале 2026 года, что эквивалентно 119.0% ВВП, по сравнению со 117.5% в первом квартале.
Предварительный показатель годовой инфляции во Франции вырос до 3.0% в сентябре с 2.4% в августе, а гармонизированный показатель инфляции достиг 3.4%.
Однако внутренние бюджетные проблемы Франции не обязательно должны перерасти в системный кризис еврозоны.
CPI США может изменить баланс ожиданий
Доллар США выигрывает от геополитического спроса на защитные активы и опасений, что инфляция, вызванная ростом цен на энергоносители, затруднит возвращение инфляции к целевому уровню ФРС.
Прогнозы предполагают, что общая инфляция может ускориться примерно до 3.7% в годовом выражении, тогда как базовая инфляция ожидается на уровне около 2.5%.
И каков итог?
Фундаментальный фон сейчас благоприятствует доллару, но не дает четкого сигнала к продаже евро. Инфляция, вызванная ростом цен на энергоносители, одновременно ухудшает перспективы экономического роста Европы и ограничивает возможности смягчения денежно-кредитной политики.
Риск суверенного долга Франции становится важным источником волатильности. Спред OAT–Bund следует анализировать вместе с доходностью казначейских облигаций США, а не изолированно. Расширение европейской премии за риск в сочетании с ростом доходности американских облигаций создаст более убедительные условия для снижения EUR/USD, чем каждый из этих факторов по отдельности.
Следующим важным катализатором станет публикация CPI США 14 октября. Если инфляция превысит прогнозы, а доходность американских облигаций возобновит восходящий тренд, пробой ниже 1.1170 получит фундаментальное подтверждение.
Если данные окажутся слабее ожиданий, вероятен отскок к 1.1240–1.1250, даже если фундаментальные проблемы Европы сохранятся.
Поэтому действуем разумно и избегаем ненужных рисков.
Профита всем!


