


















اروپا گرفتار تورم ناشی از افزایش قیمت نفت شد
آیا یورو میتواند در نبرد با دلار دوام بیاورد؟
EUR/USD
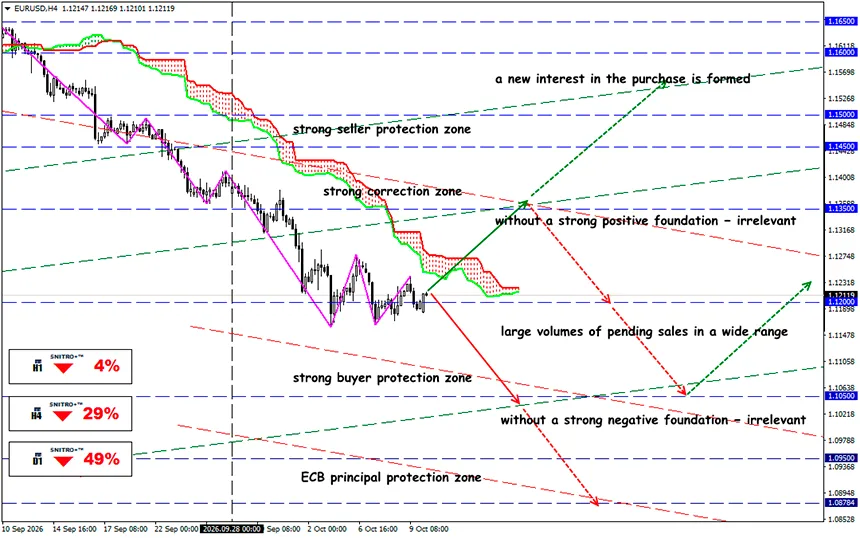
منطقه کلیدی: 1.1150 - 1.1250
Buy: 1.1270 (در شرایط عوامل بنیادی مثبت قوی) ; هدف 1.1400-1.1450; StopLoss 1.1200
Sell: 1.1120 (در صورت شکست قاطع به بالای 1.1150) ; هدف 1.1000-1.0950; StopLoss 1.1190
شتاب گرفتن تورم، ریسکهای بدهی دولتی فرانسه و تقاضا برای داراییهای امن از دلار حمایت میکنند. با این حال، پیش از انتشار شاخص قیمت مصرفکننده آمریکا، استراتژی نزولی به تأیید از سوی رفتار قیمت نیاز دارد، نه صرفاً استدلالهای اقتصاد کلان.
یادآوری:
برآورد اولیه Eurostat نشان میدهد که تورم سالانه در منطقه یورو از 3.2% در اوت به 3.8% در سپتامبر افزایش یافته است. تورم انرژی در مقیاس سالانه به 18.8% رسید، در حالی که یک ماه پیش 14.3% بود. در همین حال، تورم خدمات 3.2% و تورم کالاهای صنعتی غیرانرژی 1.1% ثبت شد.
این ارقام به تفسیری دقیقتر از این فرض ساده نیاز دارند که «تورم بالا به معنای یوروی ضعیف است».
- جهش قیمت انرژی میتواند بهطور همزمان تراز تجاری منطقه یورو را تضعیف کند، هزینههای کسبوکارها را افزایش دهد و درآمد واقعی مصرفکنندگان را کاهش دهد. برای ارز، این وضعیت از طریق رشد اقتصادی و واردات انرژی یک کانال انتقال منفی ایجاد میکند.
- شتاب گرفتن تورم میتواند توانایی بانک مرکزی اروپا برای تسهیل سیاست پولی را محدود کند یا انتظارات برای نرخهای بهره بالاتر را تقویت کند. با ثابت بودن سایر عوامل، این امر از یورو حمایت خواهد کرد. بنابراین، واکنش ارز به چگونگی تغییر انتظارات نرخ بهره بانک مرکزی اروپا نسبت به انتظارات مربوط به فدرال رزرو بستگی دارد.
- شتاب گرفتن تورم میتواند توانایی بانک مرکزی اروپا برای تسهیل سیاست پولی را محدود کند یا انتظارات برای نرخهای بهره بالاتر را تقویت کند. با ثابت بودن سایر عوامل، این امر از یورو حمایت خواهد کرد. بنابراین، واکنش ارز به چگونگی تغییر انتظارات نرخ بهره بانک مرکزی اروپا نسبت به انتظارات مربوط به فدرال رزرو بستگی دارد.
تورم شرایطی متناقض برای یورو ایجاد میکند. تأثیر منفی افزایش هزینهها و تضعیف اقتصاد با حمایت بالقوه ناشی از انتظارات نرخ بهره در رقابت است. برای بازار ارز، سطوح نسبی نرخ بهره، نه سطوح مطلق آن، همچنان تعیینکننده هستند.
عامل اختلالزای دیگر: آلمان
سفارشهای صنعتی آلمان در اوت نسبت به ژوئیه 10.6% کاهش یافت. با این حال، بدون احتساب سفارشهای بزرگ، این کاهش تنها 0.1% بود. افت شدید کلی ناشی از انقباض 61.5% در سفارشهای تجهیزات حملونقل پس از افزایش استثنایی در ژوئیه بود.
این موضوع مشکلات صنعت آلمان را برطرف نمیکند، اما نحوه تفسیر دادهها را بهطور قابلتوجهی تغییر میدهد. یک رقم ماهانه که بهشدت تحت تأثیر قراردادهای بزرگ و پرنوسان قرار گرفته است، نشاندهنده فروپاشی تقاضای صنعتی نیست.
برای بانک مرکزی اروپا، این وضعیت چالشی دشوار ایجاد میکند: فشارهای قیمتی تشدید میشوند، در حالی که فعالیت صنعتی همچنان نامتوازن است. بانک مرکزی باید خطر ریشهدار شدن تورم را در نظر بگیرد، بدون آنکه تأثیر نرخهای بهره بالا بر فعالیت سرمایهگذاری را نادیده بگیرد.
بدهی فرانسه سیگنال فروش نیست
ریسکهای مالی فرانسه به یکی از عوامل اصلی محرک بازار اوراق قرضه اروپا تبدیل شدهاند. طبق دادههای INSEE، بدهی دولت در سهماهه دوم سال 2026 به €3,595.5 میلیارد رسید که معادل 119.0% تولید ناخالص داخلی است، در مقایسه با 117.5% در سهماهه اول.
نرخ اولیه تورم سالانه فرانسه از 2.4% در اوت به 3.0% در سپتامبر افزایش یافت، در حالی که نرخ تورم هماهنگشده به 3.4% رسید.
با این حال، مشکلات مالی داخلی فرانسه لزوماً نباید به یک بحران سیستمی در منطقه یورو تبدیل شوند.
شاخص قیمت مصرفکننده آمریکا میتواند توازن انتظارات را تغییر دهد
دلار آمریکا از تقاضای ژئوپلیتیکی برای داراییهای امن و نگرانیها درباره اینکه تورم ناشی از انرژی بازگشت تورم به هدف فدرال رزرو را دشوارتر خواهد کرد، سود میبرد.
پیشبینیها نشان میدهند که تورم عمومی ممکن است در مقیاس سالانه به حدود 3.7% افزایش یابد، در حالی که انتظار میرود تورم هسته در حدود 2.5% باشد.
پس نتیجه نهایی چیست؟
شرایط بنیادی در حال حاضر به نفع دلار است، اما سیگنال روشنی برای فروش یورو ارائه نمیدهد. تورم ناشی از انرژی همزمان چشمانداز رشد اروپا را تضعیف میکند و فضای تسهیل پولی را محدود میسازد.
ریسک بدهی دولتی فرانسه به منبع مهمی از نوسانات تبدیل میشود. اسپرد OAT–Bund باید در کنار بازده اوراق خزانه آمریکا تحلیل شود، نه بهصورت جداگانه. افزایش صرف ریسک اروپا همراه با رشد بازده اوراق آمریکا، شرایط نزولی قانعکنندهتری برای EUR/USD نسبت به هر یک از این عوامل بهتنهایی ایجاد خواهد کرد.
محرک اصلی بعدی انتشار شاخص قیمت مصرفکننده آمریکا در 14 اکتبر است. اگر تورم از پیشبینیها فراتر رود و بازده اوراق آمریکا روند صعودی خود را از سر بگیرد، شکست به زیر 1.1170 تأیید بنیادی دریافت خواهد کرد.
اگر دادهها ضعیفتر از انتظارات باشند، بازگشت قیمت به سمت 1.1240–1.1250 محتمل است، حتی اگر مشکلات زیربنایی اروپا همچنان ادامه داشته باشند.
بنابراین هوشمندانه عمل میکنیم و از ریسکهای غیرضروری اجتناب میکنیم.
سود نصیب همگیتان!


