


















SpaceX против Bitcoin: сколько стоит будущее?
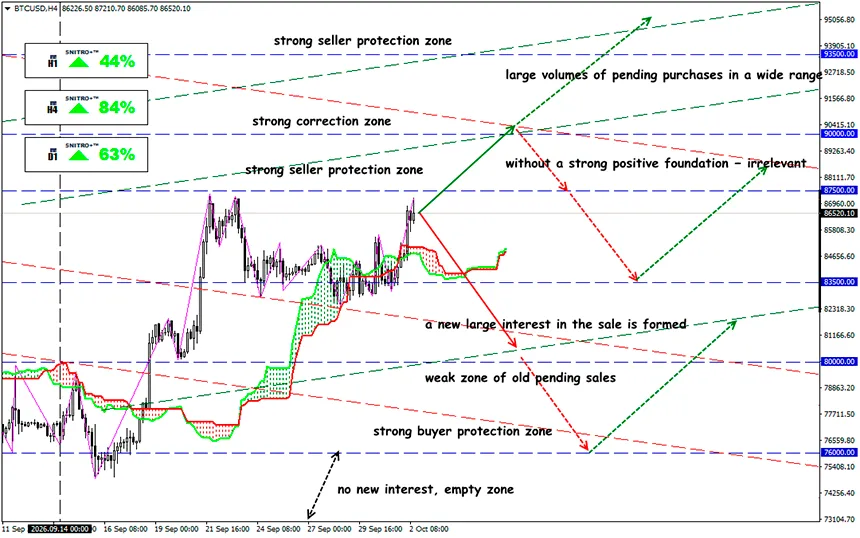
Две ставки, которые рынок оценивает почти вслепую
SP500
Ключевая зона: 7,700 - 7,750
Buy: 7,780 (на сильной позитивной фундаментальной основе); цель 7,900-8,050; StopLoss 7,720
Sell: 7,650 (после решительного пробоя выше 7,700); цель 7,500-7,350; StopLoss 7,720
У одного участника есть денежные средства, контракты и Starlink. У другого — фиксированное предложение в 21 миллион виртуальных монет. Но цена обоих сегодня определяется одним и тем же: насколько сильно инвесторы верят в будущее, предусмотренное этими бизнес-идеями.
SpaceX и Bitcoin находятся по разные стороны финансовой системы, но рынок все чаще рассматривает их через одну и ту же инвестиционную призму. В обоих случаях текущая стоимость в значительной степени зависит от того, насколько жизнеспособным в конечном итоге окажется будущий рынок, который только сейчас начинает формироваться.
Любой экономист скажет вам, что напрямую сравнивать SpaceX с Bitcoin некорректно: SpaceX — действующая компания с выручкой, активами, клиентами и государственными контрактами, тогда как Bitcoin вообще не генерирует денежного потока.
Но именно это различие и делает сравнение интересным.
Напоминание:
После IPO в июне SpaceX стала публичной компанией. Цена размещения составила $135 за акцию, и при условии полного исполнения опциона андеррайтеров компания привлекла около $85.7 млрд. Еще до IPO Reuters сообщало о заявках инвесторов на сумму более $250 млрд при объеме размещения $75 млрд. К концу сентября рыночная капитализация SpaceX достигла примерно $2.05 трлн, а акции закрылись на уровне около $150.86.
Теперь возникает ключевой вопрос: какие будущие денежные потоки должны оправдать эти $2 трлн?
Во Q2 2026 года SpaceX получила $7.8 млрд выручки, почти вдвое больше $4.1 млрд, зафиксированных годом ранее. На Starlink пришлось более половины выручки, в то время как выручка от AI-бизнеса росла еще быстрее. При этом операционный убыток сократился до $143 млн.
Компания одновременно развивает:
- Starlink;
- космические запуски;
- государственные космические и оборонные контракты;
- Starship;
- AI-инфраструктуру;
- вычисления в космосе.
Экономический тезис SpaceX выглядит примерно так:
технологический прорыв → снижение затрат → расширение рынка → повышение спроса → новые денежные потоки.
Иными словами, у инвесторов есть вполне реальные показатели, которые они могут использовать в качестве отправной точки.
Но что произойдет, если Starship действительно сделает орбитальные запуски значительно дешевле? Сколько будет стоить орбитальная AI-инфраструктура? Какую долю этого рынка займет SpaceX?
Пока ответы на эти вопросы невозможно проверить с помощью обычного отчета о прибыли.
Bitcoin гораздо дальше от традиционной оценки стоимости.
У него нет выручки, прибыли, дивидендов или корпоративного управления. Нельзя построить традиционную DCF-модель и вывести фундаментальную стоимость из будущих денежных потоков.
Вместо этого инвесторы оценивают другое:
ограниченное предложение → растущее принятие → конкуренция за монеты → рост стоимости дефицитного актива.
Максимальное количество Bitcoin ограничено примерно 21 миллионом монет, а график эмиссии заранее определен протоколом. Увеличение спроса не приводит к пропорциональному увеличению предложения, как это происходило бы с обычным товаром или акциями компании.
Главный риск: дефицит сам по себе не создает стоимость. Стоимость возникает только в том случае, если достаточно большое число участников рынка считает этот дефицит ценным. И невозможно оценить, какой объем капитала в будущем будет готов конкурировать за ограниченное предложение BTC.
Именно здесь сравнение становится по-настоящему интересным.
Но есть одна общая переменная: обе инвестиционные истории зависят от одного и того же фактора — масштаба будущего спроса. Все надежды на положительный исход рухнут, если:
- Starlink, AI и космическая инфраструктура SpaceX не смогут создать достаточно крупный рынок, из-за чего огромную текущую рыночную капитализацию станет гораздо сложнее оправдать.
- Bitcoin не станет значительно более востребованным в качестве средства сбережения, и в этом случае одно лишь ограниченное предложение не гарантирует высокую цену.
Поэтому ни одну из этих историй нельзя оценивать исключительно на основе текущего состояния бизнеса или сети.
И каков результат?
SpaceX и Bitcoin действительно можно сравнивать — но не как идентичные активы.
Инвестор фактически покупает опцион на будущее. Единственное различие заключается в том, что в случае SpaceX этот опцион встроен в действующий бизнес с выручкой, тогда как в случае Bitcoin он встроен в глобальную денежную сеть с заранее установленным пределом предложения. Рынок уже показал, сколько он готов платить за такие истории.
Аппетит инвесторов к таким типам активов остается высоким в 2026 году. И именно здесь заканчивается изящная аналогия и начинается реальная оценка риска.
Поэтому действуем разумно и избегаем ненужных рисков.
Профита всем!


