


















CFD et contrats à terme : deux façons de trader les mouvements de prix

Les CFD et les contrats à terme sont similaires à bien des égards. Ces deux instruments permettent aux traders de trader les mouvements de prix, d’ouvrir des positions aussi bien sur la hausse que sur la baisse des prix et d’utiliser l’effet de levier. Dans le même temps, il n’est pas nécessaire d’acheter l’actif sous-jacent lui-même.
Les CFD et les contrats à terme sont similaires à bien des égards. Ces deux instruments permettent aux traders de trader les mouvements de prix, d’ouvrir des positions aussi bien sur la hausse que sur la baisse des prix et d’utiliser l’effet de levier. Dans le même temps, il n’est pas nécessaire d’acheter l’actif sous-jacent lui-même.
Pour cette raison, il est facile de les classer dans la même catégorie. Par exemple, un trader peut ouvrir un CFD sur le pétrole ou choisir un contrat à terme sur le pétrole et, dans les deux cas, obtenir un résultat lié au mouvement de son prix. Mais les transactions elles-mêmes seront structurées différemment.
Un CFD est un contrat entre un trader et un courtier. Un contrat à terme est négocié en bourse et ses principaux paramètres sont prédéterminés : taille du contrat, variation minimale du prix, procédure de règlement et, pour les contrats à terme arrivant à échéance, date d’expiration.
Cette différence affecte presque tout le reste : le choix de la taille de la position, le montant de la marge, les coûts, la liquidité et ce qui arrive à la position à mesure que la date d’expiration du contrat approche. Ci-dessous, nous examinerons the difference between CFDs and futures et pourquoi deux instruments sur le même marché peuvent se comporter différemment.
Qu’est-ce qu’un CFD
Un CFD est un instrument financier dérivé qui permet aux traders de trader les variations du prix d’un actif sous-jacent sans l’acheter.
Les CFD peuvent être liés, par exemple, aux actions, aux indices boursiers, aux paires de devises, à l’or et au pétrole.
Par exemple, si un trader choisit un CFD sur l’or, il n’achète pas le métal lui-même et n’en devient pas propriétaire. Le résultat de la transaction dépend de l’ampleur de la variation du prix entre l’ouverture et la clôture de la position.
Si une position est ouverte en anticipation d’une hausse et que le prix augmente effectivement, la différence joue en faveur du trader. Si le prix baisse, une perte se produit. Avec une position courte, la logique est inversée.
Un CFD n’est généralement pas négocié comme un instrument distinct sur une bourse centralisée. La transaction est exécutée par l’intermédiaire d’un courtier, qui fournit les cotations, détermine les tailles de position disponibles et fixe les conditions de trading.
Par conséquent, les paramètres des CFD peuvent différer d’un courtier à l’autre. Par exemple, pour des CFD sur le même marché, différents courtiers peuvent avoir des tailles minimales de transaction, des exigences de marge ou des coûts de rollover de position différents.
Nous avons expliqué plus en détail le fonctionnement de cet instrument dans l’article CFD Demystified.
Que sont les contrats à terme
Un contrat à terme est également un instrument financier dérivé, mais sa structure diffère considérablement de celle d’un CFD.
Ces contrats sont négociés en bourse. Leurs principaux paramètres sont fixés à l’avance : quel actif sous-tend le contrat, combien d’unités de cet actif correspondent à un contrat et quelle variation minimale du prix est utilisée. Les contrats à terme arrivant à échéance ont également une date d’expiration prédéterminée.
Par exemple, un contrat à terme sur le pétrole peut correspondre à un certain nombre de barils. Un contrat à terme sur un indice boursier ne comporte pas de quantité physique de l’actif, mais il possède un multiplicateur spécifié qui détermine la valeur d’un mouvement d’un point de l’indice.
Un trader ne peut pas modifier la taille du contrat lui-même. Si un contrat ne suffit pas, il peut en ouvrir deux ou trois. Si, au contraire, un contrat est trop important, le trader doit rechercher une version plus petite, si elle existe.
Dans le même temps, l’ouverture d’une transaction ne nécessite pas de déposer la valeur nominale totale du contrat à terme. Comme pour les CFD, une marge est utilisée, mais les règles de calcul de celle-ci et de maintien de la position diffèrent.
Futures vs CFDs: principales différences
Si nous réunissons les principaux points, le tableau est le suivant :
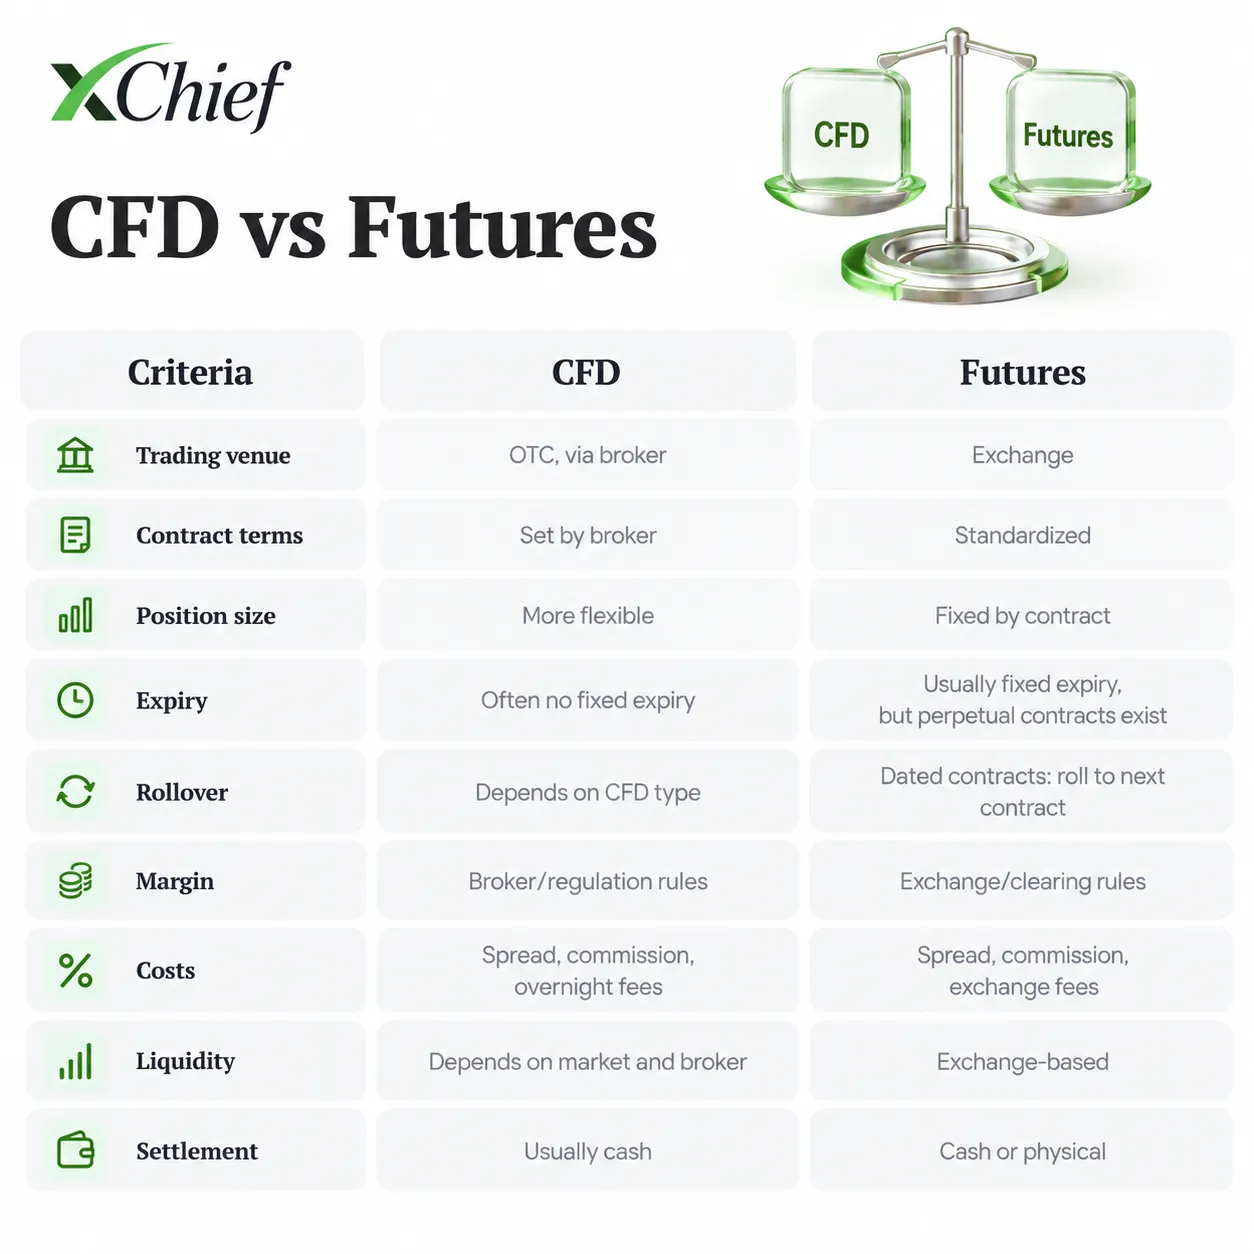
Ce tableau montre la logique générale, mais les conditions peuvent différer au sein de chaque groupe.
Par exemple, tous les CFD ne sont pas perpétuels. Certains sont liés à des contrats à terme spécifiques et peuvent également avoir une date d’expiration. Les contrats à terme, quant à eux, peuvent avoir plusieurs versions avec différentes tailles de contrat pour le même actif.
Taille du contrat
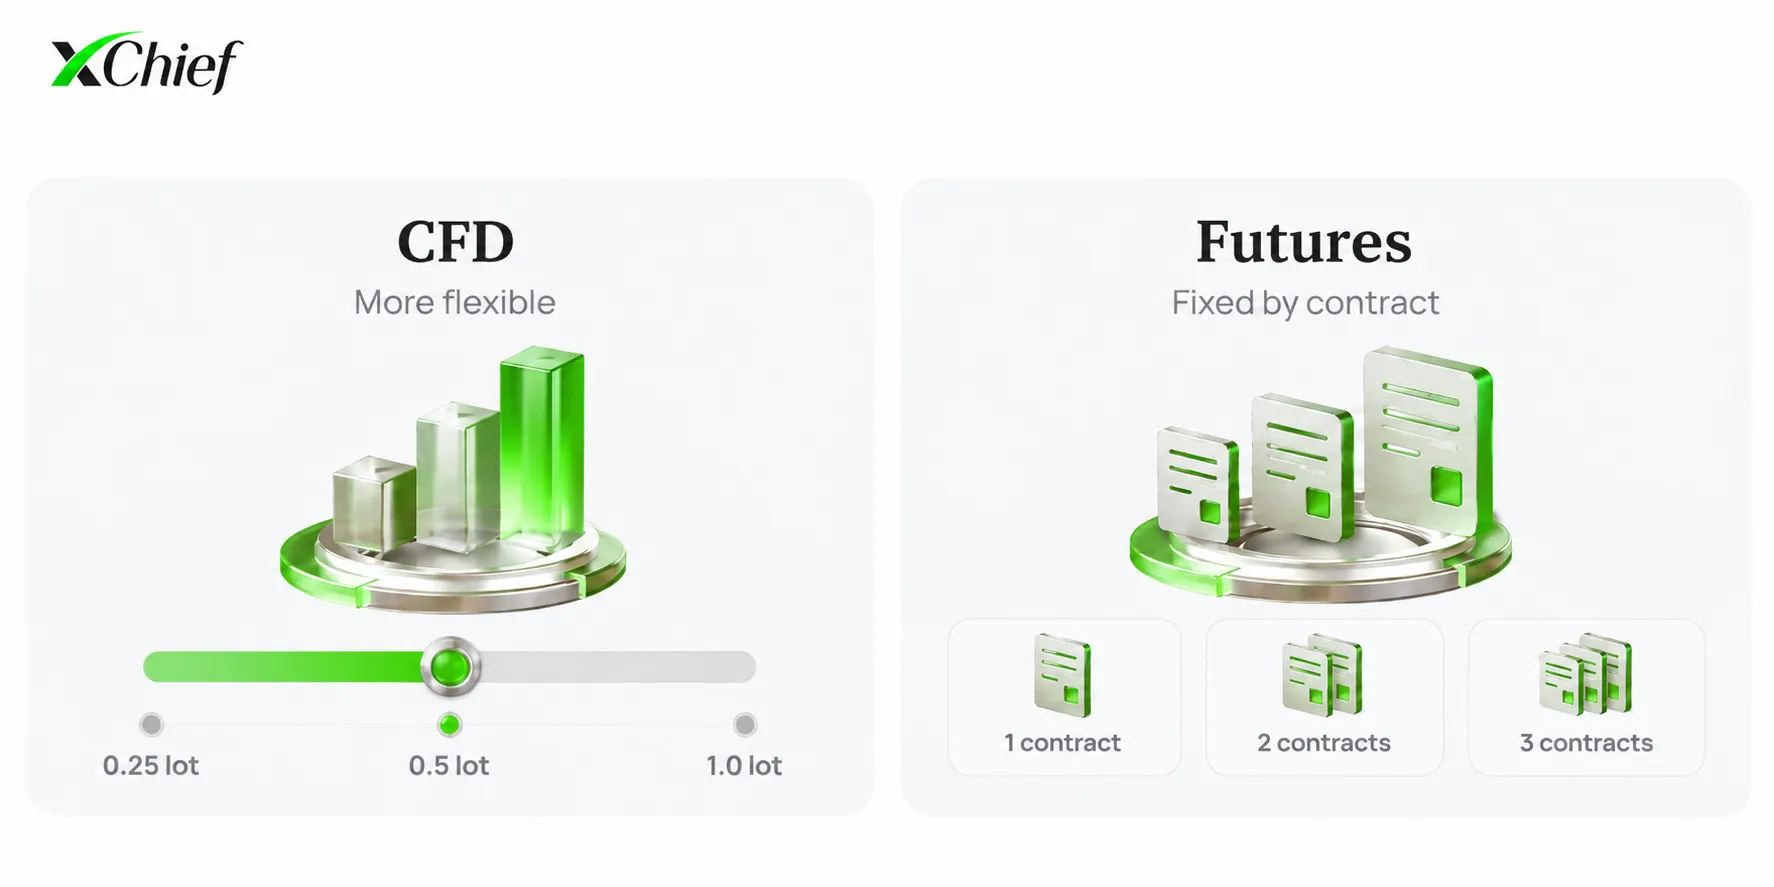
La taille de la transaction est l’une des différences les plus notables entre les CFD et les contrats à terme.
Avec les CFD, le volume peut généralement être choisi de manière assez flexible. Selon l’instrument, il peut être indiqué en lots, en fractions de lot, en nombre d’actions ou dans d’autres unités.
Supposons qu’un trader souhaite prendre une petite position sur un marché particulier. Si les conditions du courtier le permettent, le volume du CFD peut être réduit à une taille appropriée sans avoir à prendre un contrat standard entier de grande taille.
Dans le même temps, la liberté n’est toujours pas totale. Chaque instrument possède une spécification : volume minimal de transaction, taille d’un lot, valeur d’un mouvement de prix d’un point et autres paramètres.
Avec les contrats à terme, la taille est prédéterminée et identique pour tous les participants qui négocient un contrat particulier.
Supposons qu’un contrat corresponde à une certaine quantité de l’actif sous-jacent. Il n’est pas possible d’acheter, par exemple, 0.4 d’un tel contrat. Il est possible d’ouvrir un, deux ou plusieurs contrats entiers.
De nombreux marchés proposent des versions plus petites des contrats à terme qui permettent aux traders de travailler avec des volumes plus faibles. Mais même dans ce cas, le trader choisit parmi les options déjà définies par la bourse au lieu de fixer arbitrairement la taille de la transaction.
Pour cette raison, deux transactions apparemment similaires peuvent nécessiter des montants de capital différents. Un CFD permet d’ajuster plus précisément le volume au compte, tandis qu’avec les contrats à terme, la taille du contrat spécifique doit être prise en compte avant l’ouverture de la position.
Expiration
Un contrat à terme a le plus souvent une durée de vie déterminée.
Un contrat peut concerner, par exemple, mars, juin, septembre ou décembre. Lorsque la date spécifiée arrive, la négociation de ce contrat prend fin et la procédure de règlement ou de livraison prévue par les règles commence.
Le calendrier dépend du marché. Certains contrats sont émis chaque mois, tandis que d’autres ne le sont que pour certains mois de l’année. Un contrat à terme arrivant à échéance ne peut pas être détenu indéfiniment : il possède une date d’expiration déterminée.
Les CFD obéissent à des règles différentes. Beaucoup de ces instruments n’ont pas de date d’expiration prédéterminée. Une position peut être conservée pendant plus d’un jour de trading, une semaine ou un mois, tant que les fonds sur le compte sont suffisants et que l’instrument reste disponible pour le trading.
Mais tous les CFD ne doivent pas non plus être considérés comme perpétuels.
Si un CFD est lié à un contrat à terme particulier, le courtier peut fixer sa propre date d’expiration ou utiliser un mécanisme de passage au contrat suivant. Il est donc toujours préférable de vérifier les conditions d’expiration dans les spécifications de l’instrument concerné.
Nous abordons ce sujet plus en détail dans l’article CFD Expiry and Rollover.
Rollover d’une position
L’expiration d’un contrat à terme arrivant à échéance crée une autre particularité — la nécessité de passer d’un contrat à un autre si le trader souhaite conserver la position plus longtemps.
Supposons qu’un contrat à terme de septembre soit ouvert, mais que l’idée de trading soit prévue pour durer encore plusieurs mois. À mesure que le contrat de septembre approche de son expiration, il est clôturé et le contrat suivant, par exemple celui de décembre, est ouvert à sa place.
Il s’agit d’un rollover de position.
Il est important de noter que le prix du nouveau contrat ne sera pas nécessairement identique à celui de l’ancien. Même si les deux sont liés au même actif, il peut exister une différence entre eux.
Les prix des différentes échéances sont influencés par les taux d’intérêt, les anticipations du marché, les coûts de stockage des matières premières, les dividendes et d’autres facteurs. Par conséquent, lors du passage d’un contrat à terme à un autre, le prix d’entrée peut également changer.
Avec un CFD perpétuel, il n’est généralement pas nécessaire de clôturer manuellement un contrat et d’en ouvrir un autre. La position peut continuer d’exister, mais le courtier peut facturer des frais distincts pour son maintien pendant la nuit.
Si le CFD est basé sur un contrat à terme, les conditions peuvent toutefois être différentes. Dans ce cas, le courtier peut parfois basculer le calcul du prix vers le contrat suivant ou fixer une date après laquelle l’instrument actuel cesse d’être négocié.
Par conséquent, lorsqu’une position est détenue à long terme, il est important de tenir compte non seulement de la direction du marché, mais aussi de la manière dont le contrat choisi est structuré.
Marge
Les CFD comme les contrats à terme permettent aux traders de contrôler une position dont la valeur dépasse le montant directement déposé pour l’ouvrir.
La marge est utilisée à cette fin.
Supposons que la valeur d’une position CFD soit de 10 000 $ et que la marge requise soit de 5%. Pour ouvrir la transaction, 500 $ de fonds propres du trader seront nécessaires. Les 9 500 $ restants ne sont pas crédités sur le compte sous la forme d’un prêt conventionnel. La marge indique le montant qui doit être disponible pour ouvrir et maintenir une position d’une certaine taille.
Le profit et la perte sont calculés sur la base de la position totale. Par conséquent, un faible mouvement du prix peut produire un résultat important par rapport à la marge déposée.
Si le marché évolue contre la transaction ouverte, les fonds sur le compte diminuent. Lorsqu’ils deviennent insuffisants pour maintenir les positions, le courtier peut exiger des fonds supplémentaires ou commencer à clôturer les transactions conformément à ses règles.
La marge est également utilisée avec les contrats à terme, mais le système lui-même est organisé différemment.
Une marge initiale est nécessaire pour ouvrir un contrat. Après l’ouverture, un certain niveau de fonds doit rester sur le compte pour que la position demeure ouverte. Le contrat à terme est régulièrement réévalué au prix actuel du marché. Si le prix évolue contre la position, la perte est reflétée sur le compte. Lorsque les fonds deviennent trop faibles, il peut être nécessaire d’alimenter le compte ou de réduire la position.
Le montant de la marge ne reste pas nécessairement identique en permanence. Pendant les périodes de forte volatilité, les exigences peuvent changer, de sorte que le montant qui était suffisant pour ouvrir la transaction peut ne pas toujours être suffisant par la suite.
Dans les CFD comme dans les contrats à terme, la marge permet d’ouvrir une position plus importante avec un montant plus faible de fonds propres du trader. Pour la même raison, elle augmente l’impact de chaque mouvement de prix sur le compte.
Coûts de trading
La structure des coûts des CFD et des contrats à terme diffère également. Par conséquent, les comparer uniquement sur la base de la commission indiquée par transaction n’est pas tout à fait correct.
Plusieurs types de coûts peuvent survenir lors du trading de CFD :
- spread — la différence entre le prix d’achat et le prix de vente ;
- une commission de trading distincte ;
- des frais pour le maintien de la position jusqu’au jour de trading suivant ;
- des coûts de conversion de devises ;
- des frais supplémentaires, s’ils sont prévus par les conditions du courtier.
L’ensemble spécifique dépend de l’instrument et du type de compte. Dans certains cas, le principal coût de trading est déjà intégré au spread. Dans d’autres, le courtier propose un spread plus étroit mais facture séparément une commission pour l’ouverture ou la clôture de la transaction.
Pour une transaction à court terme, le principal coût peut être le spread ou la commission. Si la position reste ouverte pendant plusieurs semaines, les frais de rollover deviennent beaucoup plus perceptibles.
Les contrats à terme impliquent généralement une commission de courtage, des frais de bourse et des frais de compensation. En outre, le trader fait face au spread de marché habituel entre le prix d’achat et le prix de vente.
Un contrat à terme négocié en bourse ne comporte généralement pas les frais de rollover quotidiens typiques de nombreux CFD. Toutefois, le coût du temps continue d’affecter le prix du contrat.
Par exemple, le prix du contrat à terme peut refléter les taux d’intérêt, les dividendes attendus ou les coûts de stockage des matières premières. Par conséquent, l’absence d’une ligne distincte « frais de rollover » ne signifie pas que le maintien d’une position dans le temps n’a aucun effet sur son coût.
Lors de la comparaison de deux instruments, il est préférable de prendre en compte tous les coûts ensemble ainsi que la durée prévue de la transaction.
Liquidité
La liquidité indique avec quelle facilité une position peut être ouverte ou clôturée à un prix proche du prix actuel du marché.
Pour les contrats à terme, les ordres des participants se rencontrent en bourse. Les acheteurs et les vendeurs forment un carnet d’ordres commun indiquant les prix et les volumes disponibles. Dans le même temps, la liquidité est répartie de manière inégale entre les contrats ayant différentes échéances.
Par exemple, les contrats à terme de septembre, décembre et mars peuvent être négociés simultanément. Généralement, davantage de transactions ont lieu sur le contrat le plus actif et, à mesure que l’expiration approche, les participants passent progressivement au suivant.
Pour cette raison, un contrat à terme sur le même actif peut être activement négocié, tandis qu’un autre peut l’être nettement moins fréquemment. Cela a de l’importance pour une transaction : avec une liquidité plus faible, le spread peut être plus large et l’exécution d’un ordre important peut être moins pratique.
Les CFD ne disposent pas d’un carnet d’ordres boursier commun à tous les participants du marché. Les cotations et les conditions d’exécution dépendent de l’infrastructure du courtier, de ses fournisseurs de liquidité et du marché sur lequel l’actif sous-jacent est négocié. Par conséquent, un CFD suit généralement le prix du marché sous-jacent, mais sa cotation ne correspond pas nécessairement au prix de la bourse jusqu’à la dernière décimale.
Par exemple, le prix final peut être influencé par le spread du courtier, les heures de trading et les particularités de la source des cotations.
Vous trouverez plus de détails sur la manière dont la valeur d’un tel contrat est formée dans l’article How CFD Prices Are Calculated.
Où les CFD et les contrats à terme sont négociés
Les contrats à terme sont négociés sur des bourses organisées.
La bourse fixe les spécifications du contrat et les règles générales de trading. Pour tous les participants au même contrat à terme, la taille du contrat, l’incrément de prix et la procédure de règlement sont identiques. Les contrats arrivant à échéance ont également une date d’expiration prédéterminée. Les obligations sont exécutées par l’intermédiaire d’un système de compensation qui enregistre les positions des participants et effectue les règlements.
Les CFD sont des instruments de gré à gré. Une position est ouverte par l’intermédiaire d’un courtier, et c’est le courtier qui donne accès au contrat, aux cotations et à la plateforme de trading.
Par conséquent, un CFD sur un indice boursier et un contrat à terme sur le même indice ne peuvent pas être considérés comme le même instrument simplement parce que leurs graphiques se ressemblent. Ils peuvent avoir le même marché sous-jacent, mais la taille de la position, la marge, l’expiration, les coûts et les règles d’exécution seront différents.
À quoi servent les CFD et les contrats à terme
Trading CFDs and futures permet aux traders de trader les mouvements de prix sans acheter l’actif sous-jacent de manière conventionnelle.
Un trader peut ouvrir une position longue s’il s’attend à une hausse du prix, ou une position courte s’il s’attend à une baisse. Par conséquent, les CFD et les contrats à terme sont utilisés pour le trading spéculatif sur différents marchés.
Les contrats à terme ont également une autre utilisation courante — la couverture.
Supposons qu’un producteur de matières premières sache qu’il devra vendre sa marchandise dans plusieurs mois. Si le prix du marché baisse fortement d’ici là, les revenus futurs seront également plus faibles. Un contrat à terme permet à l’entreprise de fixer un prix à l’avance ou de compenser partiellement une telle baisse.
Une entreprise qui prévoit d’acheter une matière première dans plusieurs mois est confrontée au risque inverse — le prix peut augmenter. Pour une telle entreprise, un contrat à terme peut être utilisé comme protection contre cette hausse.
Les CFD sont plus courants dans le trading de détail via des plateformes de courtage. Un seul compte peut donner accès aux devises, indices, matières premières, actions et autres marchés sans qu’il soit nécessaire d’acheter les actifs eux-mêmes.
Pour un trader particulier, la possibilité de sélectionner plus précisément la taille de la position peut être pratique ici. Il n’est pas nécessaire d’utiliser un contrat boursier standard entier s’il est trop important pour le compte.
Mais la manière dont l’instrument est utilisé ne modifie pas le risque lié à l’effet de levier lui-même.
Si la taille de la position est importante par rapport aux fonds présents sur le compte, un faible mouvement du marché peut suffire à produire un profit ou une perte significatifs. Cela s’applique aussi bien aux CFD qu’aux contrats à terme.
CFD ou contrats à terme : quelle est la principale différence ?
Les CFD et les contrats à terme peuvent donner accès au même marché, mais structurellement, ce sont des instruments différents.
Un CFD est un contrat de gré à gré entre un trader et un courtier. La taille de la position peut généralement être ajustée de manière plus flexible, et de nombreux instruments n’ont pas de date d’expiration fixe. Toutefois, des coûts de rollover peuvent survenir lorsqu’une position est détenue pendant une longue période.
Un contrat à terme est négocié en bourse et possède des paramètres prédéterminés. Sa taille ne peut pas être modifiée arbitrairement. S’il s’agit d’un contrat arrivant à échéance, la date d’expiration doit également être prise en compte : pour maintenir la position plus longtemps, le trader doit finalement passer au contrat suivant.
La structure des coûts, le système de marge et la source de liquidité diffèrent également.
Par conséquent, avant d’ouvrir une transaction, il est utile de regarder non seulement le graphique de l’actif sous-jacent. La taille du contrat lui-même, la valeur d’un mouvement d’un point, la marge requise, la date d’expiration et les coûts susceptibles de survenir pendant le maintien de la position sont tout aussi importants.
Questions fréquemment posées
CFDs vs Futures : quelle est la différence ?
Un CFD est un contrat de gré à gré entre un trader et un courtier. Les contrats à terme sont négociés en bourse et possèdent des paramètres prédéterminés.
Les instruments diffèrent également par la taille de la position, l’expiration, les règles de calcul de la marge, le rollover vers le contrat suivant et la structure des coûts de trading.
Les CFD ont-ils une date d’expiration ?
Pas tous. De nombreux CFD n’ont pas de date d’expiration fixe et peuvent rester ouverts tant qu’il y a suffisamment de fonds pour maintenir la position et que l’instrument est disponible pour le trading.
Toutefois, les CFD liés à des contrats à terme peuvent avoir leur propre date d’expiration ou un mécanisme de passage au contrat suivant.
Les contrats à terme ont-ils une date d’expiration ?
Pas tous. La plupart des contrats à terme traditionnels ont une date d’expiration déterminée, mais il existe également des contrats perpétuels.
Avant l’expiration d’un contrat à terme arrivant à échéance, la position peut être clôturée ou transférée sur le contrat suivant. Si elle est conservée jusqu’à la fin, ce qui se passe ensuite dépend des conditions de l’instrument : le règlement peut être effectué en espèces ou impliquer la livraison de l’actif sous-jacent.
Pourquoi transférer une position à terme vers le contrat suivant ?
Cela se fait avec les contrats à terme arrivant à échéance lorsque leur date d’expiration approche.
Si l’idée de trading reste valable et que le trader souhaite maintenir la position, le contrat arrivant à échéance est clôturé et le contrat suivant, avec une date d’expiration plus éloignée, est ouvert à sa place.
Les prix des deux contrats peuvent différer.
Les CFD doivent-ils être transférés vers le contrat suivant ?
Cela dépend du type.
Avec un CFD perpétuel, il n’est généralement pas nécessaire de clôturer manuellement un contrat et d’en ouvrir un autre. La position continue d’exister, bien que des frais puissent être facturés pour son maintien.
Si le CFD est basé sur un contrat à terme, les règles de rollover sont déterminées par le courtier.
La marge est-elle utilisée lors du trading de CFD et de contrats à terme ?
Oui. Dans les deux cas, l’ouverture d’une position ne nécessite généralement pas de déposer sa valeur nominale totale.
Toutefois, le montant de la marge, les règles de calcul et les conditions de maintien de la position diffèrent.
Les CFD et les contrats à terme peuvent-ils être négociés sur le même actif ?
Oui. Par exemple, il existe des CFD et des contrats à terme liés au pétrole, à l’or, aux indices boursiers ou aux devises.
Toutefois, il s’agit de contrats différents. Même s’ils réagissent aux mouvements du même marché, leurs prix, tailles de position, marges, dates d’expiration et coûts de trading peuvent différer.
Qu’arrive-t-il à un contrat à terme arrivant à échéance après son expiration ?
Cela dépend du type de contrat.
Certains contrats à terme sont réglés en espèces : les participants reçoivent ou paient la différence finale. D’autres prévoient la livraison de l’actif sous-jacent.
Les traders particuliers clôturent ou transfèrent généralement ces positions plus tôt, sans attendre le règlement final.
Pourquoi les prix des CFD et des contrats à terme peuvent-ils différer ?
Ils sont calculés différemment.
Le prix d’un contrat à terme arrivant à échéance dépend non seulement de la valeur actuelle de l’actif sous-jacent, mais aussi du temps restant jusqu’à l’expiration du contrat, des taux d’intérêt et d’autres facteurs.
La cotation d’un CFD est formée selon les règles du courtier sur la base du marché concerné. Par conséquent, les deux instruments peuvent évoluer dans la même direction sans nécessairement afficher exactement le même prix.


