


















Доходности убивают Nasdaq
Почему рынок снова торгует против ФРС
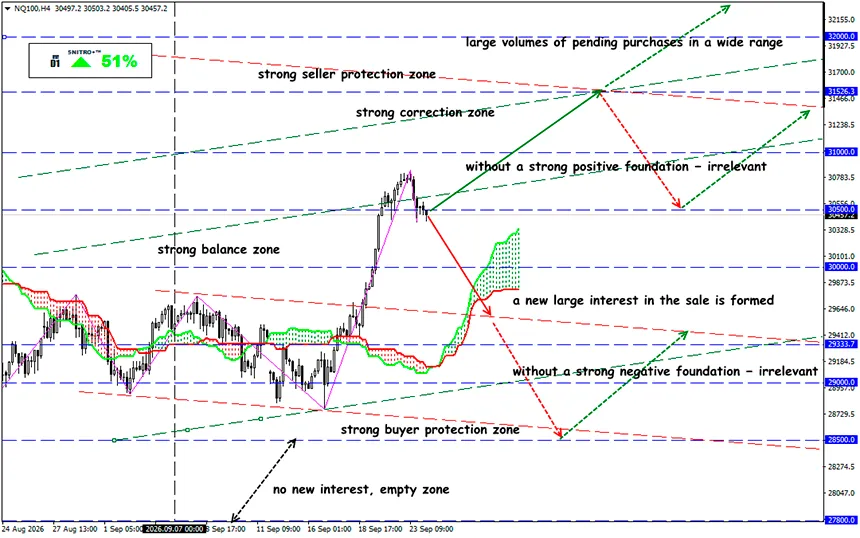
NQ100
Ключевая зона: 30,500 - 31,000
Покупка: 31,200 (на откате после повторного тестирования 31,000); цель 32,500; StopLoss 30,700
Продажа: 30,000 (на сильном негативном фундаментальном фоне); цель 28,500; StopLoss 30,500
Доходность 10-летних казначейских облигаций превысила 5.1%, вероятность еще одного повышения ставки приблизилась к 76%, а дорогая нефть возвращает на рынок сценарий «высокие ставки надолго». Главная угроза для технологических акций теперь находится не в корпоративной отчетности, а на долговом рынке.
Доходность 10-летних казначейских облигаций выросла до 5.14%, а доходность 30-летних приблизилась к 5.44% — максимальному уровню более чем за два десятилетия. Рынок закладывает 76%-ную вероятность еще одного повышения ставки ФРС, в то время как Brent вновь поднялась выше $100. Дорогая энергия и сильная экономика США создают опасную комбинацию для Nasdaq и других дорогих активов.
Напоминание:
24 сентября американский рынок вновь оказался под давлением со стороны облигаций. Фьючерсы на Nasdaq-100 потеряли около 1% в ходе утренней сессии, контракты на S&P 500 снизились примерно на 0.6%, а фьючерсы на Dow Jones — примерно на 0.4%. И главный источник давления находится не на рынке акций.
Это фундаментальное изменение среды для фондового рынка.
Когда безрисковая доходность превышает 5%, инвесторам становится значительно сложнее оправдывать экстремально высокие мультипликаторы компаний роста. Особенно уязвимы акции компаний, ожидаемая прибыль которых находится далеко в будущем. Именно поэтому Nasdaq сильнее реагирует на движения Treasuries, чем Dow.
Последний скачок доходностей был вызван не только ценами на нефть.
Предварительный S&P Global US Composite PMI вырос в сентябре с 56.0 до 58.4 — максимального уровня с июля 2021 года. Экономическая активность ускоряется четвертый месяц подряд. При этом рост занятости в компаниях достиг самого высокого уровня более чем за четыре года.
Но для финансовых рынков есть неприятная деталь.
Издержки компаний растут самыми быстрыми темпами почти за четыре года. S&P Global напрямую связывает часть этого ускорения с ростом цен на энергоносители и ограничениями производственных мощностей.
Это создает почти идеальную комбинацию для «ястребов» ФРС:
сильный спрос + устойчивый рынок труда + дорогая энергия + ускоряющиеся издержки.
Для облигаций и дорогих технологических акций это проблема.
16 сентября ФРС впервые с 2023 года повысила ставку на 25 базисных пунктов — теперь рынок готовится к продолжению цикла.
Более высокие цены на нефть воздействуют на рынок сразу через несколько каналов:
- увеличивают расходы на топливо и транспортировку;
- повышают производственные издержки;
- ухудшают инфляционные ожидания;
- сокращают пространство ФРС для смягчения политики;
- поддерживают доходности Treasuries;
- повышают ставку дисконтирования для акций.
Для Nasdaq это создает особенно неприятную цепочку:
нефть ↑ → инфляционные ожидания ↑ → ожидания по ставке ФРС ↑ → доходности Treasuries ↑ → мультипликаторы акций роста ↓.
Иными словами, рынку приходится конкурировать с активом, предлагающим более 5% номинальной доходности при минимальном кредитном риске. Чем выше доходность Treasuries, тем выше требуемая премия за риск для владения акциями.
Следовательно, чтобы сохранить прежние оценки, компаниям необходимо демонстрировать еще более быстрый рост прибыли.
И что в итоге?
В текущих условиях торговать Nasdaq без мониторинга рынка Treasuries становится опасно. Мы анализируем три индикатора:
US10Y: Устойчивое возвращение доходности ниже 5% стало бы позитивным сигналом для технологического сектора. Закрепление выше 5.15–5.20%, напротив, подтвердило бы сохранение давления на мультипликаторы.
Brent: Стабилизация нефти ниже $100 снизила бы инфляционную премию. Закрепление Brent выше $105–110 может усилить ожидания дальнейшего ужесточения политики ФРС.
Ожидания по ставке: Пока вероятность октябрьского повышения ставки остается на уровне около 75% или выше, агрессивная стратегия покупки Nasdaq на снижениях несет повышенный риск.
Если доходность 10-летних Treasuries закрепится выше 5%, американскому рынку придется доказать, что ожидаемый рост прибыли способен компенсировать новую стоимость капитала.
Если он этого не сможет, следующая фаза коррекции произойдет не через пересмотр ожиданий по ФРС, а через сжатие оценок технологических компаний.
Поэтому действуем разумно и избегаем ненужных рисков.
Профита всем!


