


















Что покупать, когда инфляция становится проблемой?
Инвестиции в условиях инфляции
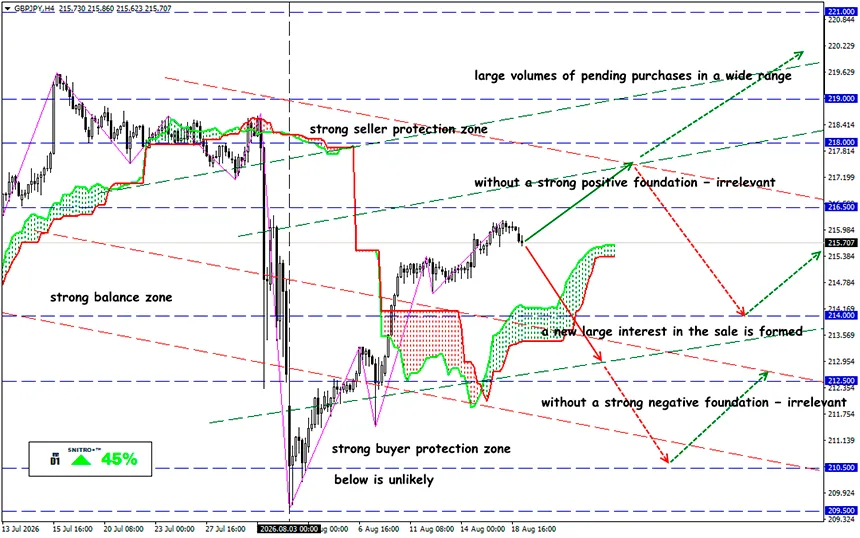
GBP/JPY
Ключевая зона: 215.00 - 216.00
Покупка: 216.50 (на фоне сильных позитивных фундаментальных факторов); цель 218.00-218.50; StopLoss 215.80
Продажа: 214.50 (при уверенном пробитии уровня 215.00); цель 213.00; StopLoss 215.20
Инфляционный сценарий в 2026 году оказался значительно жёстче, чем предполагалось изначально. IMF повысил прогноз мировой инфляции до 4.7%, в то время как перебои с поставками через Ормузский пролив продолжают поддерживать цены на энергоносители. По состоянию на 19 августа Brent торгуется в районе $91.56 за баррель, а через пролив ежедневно проходит лишь несколько судов.
Напомним:
Главная проблема сейчас заключается не просто в высокой инфляции, а в риске стагфляции. И речь идёт не только о росте CPI. Энергетический шок одновременно оказывает давление на экономический рост и увеличивает издержки бизнеса. В США июльская инфляция составила 3.4% в годовом выражении, тогда как базовая инфляция находилась на уровне 2.5%. При этом энергетические риски остаются повышенными: ещё в июне цены на энергоносители выросли на 15.7% в годовом выражении.
Поэтому в текущих условиях портфель следует строить не исходя из предположения, что «инфляция обязательно ускорится», а с учётом способности активов выдержать оба сценария: сохранение высокой инфляции и её новое ускорение.
Краткосрочные облигации
Доходность 10-летних казначейских облигаций США сейчас составляет около 4.7%, тогда как 3-месячные бумаги дают примерно 3.9%. Если инфляция ускорится, долгосрочные облигации сильнее отреагируют на рост доходности снижением своей стоимости.
Поэтому консервативную часть портфеля разумнее распределять между казначейскими векселями, фондами денежного рынка и краткосрочными государственными облигациями.
TIPS
Для защиты покупательной способности долларовой части портфеля более логичным выбором являются TIPS. Их номинальная стоимость корректируется с учётом инфляции, благодаря чему они значительно лучше обычных облигаций с фиксированной ставкой подходят для хеджирования инфляционных рисков. Это особенно актуально, если фактическая инфляция окажется выше уровня, уже заложенного рынком в цены. Однако TIPS — это не депозит: рост реальных процентных ставок может снизить их рыночную стоимость.
Золото
Самый очевидный компонент защитного портфеля. Золото выступает скорее страховкой, чем источником текущего денежного потока. Но его уже нельзя рассматривать как актив, который следует покупать по любой цене. Технические коррекции лучше использовать для постепенного формирования позиции, а не вкладывать всю запланированную сумму после резкого роста котировок.
Энергетика
При Brent в районе $91.56 нефть остаётся основным рыночным источником инфляционного давления. Поэтому энергетические компании и широкие сырьевые инструменты имеют более прямую связь с текущим шоком, чем большинство защитных акций.
Однако после резкого роста активы нефтяного сектора следует покупать осторожно: нормализация судоходства через Ормузский пролив способна быстро убрать геополитическую премию из цен.
Акции
Инфляция не превращает акции автоматически в защитный актив. Главный вопрос заключается в том, способна ли компания переложить растущие издержки на потребителей.
В приоритете:
- компании с высокой валовой и операционной маржой;
- низким уровнем долговой нагрузки;
- стабильным денежным потоком;
- товарами первой необходимости;
- сильным брендом или практически незаменимым продуктом;
- возможностью повышать цены без существенного снижения объёмов продаж.
Осторожность необходима с компаниями, стоимость которых основана на прибыли, ожидаемой через 5–10 лет, особенно если их котировки сильно зависят от доходности облигаций. Рост доходности 10-летних казначейских облигаций США уже оказывает давление на дорогие технологические акции.
Что это означает?
Оптимальная стратегия заключается не в поиске одного «идеального» актива для защиты от инфляции. Ситуация в 2026 году пока не даёт оснований превращать весь портфель в ставку на гиперинфляцию. IMF ожидает мировую инфляцию на уровне 4.7%, но одновременно прогнозирует рост мировой экономики на 3%.
Поэтому наиболее рациональный подход — держать часть капитала в TIPS, сохранять умеренную долю золота и инвестировать в качественные компании с доказанной способностью повышать цены. Если проблемы вокруг Ормузского пролива сохранятся, преимущество останется за реальными активами; если ситуация нормализуется, капитал сможет вновь переместиться в облигации и акции роста.
Поэтому действуем грамотно и избегаем лишних рисков.
Профита всем!


