


















Война, нефть и сверхприбыли
Куда инвестировать во время кризиса
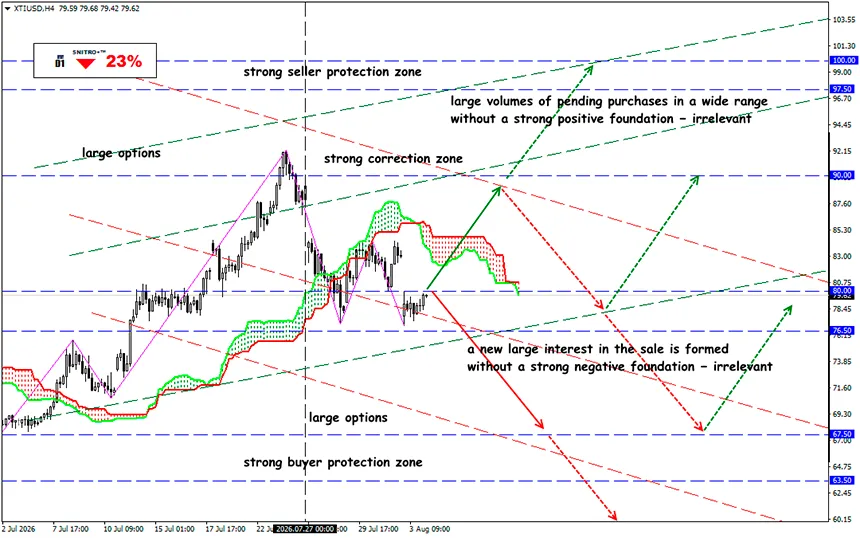
XTI/USD
Ключевая зона: 76.50 - 81.50
Покупка: 83.50 (при уверенном пробое уровня 83.00); цель 87.50; StopLoss 82.80
Продажа: 76.00 (при сильном негативном фундаментальном фоне); цель 73.50-71.50; StopLoss 76.70
Нарушение судоходства через Ормузский пролив, сокращение экспорта нефтепродуктов из России и ограниченные свободные мощности нефтеперерабатывающих заводов резко увеличили маржу переработки. В результате цены на нефтепродукты выросли значительно быстрее, чем цены на сырую нефть, а ключевой показатель прибыльности отрасли — crack spread (разница между стоимостью нефтепродуктов и затратами на приобретение сырой нефти) — существенно расширился.
Напомним.
Во втором квартале 2026 года нефтеперерабатывающая отрасль стала одним из самых прибыльных энергетических секторов в мире. Аналитики отмечают, что многие компании показали лучшие финансовые результаты за последние годы благодаря рекордной марже переработки и устойчивому спросу на нефтепродукты.
Военный конфликт с участием Ирана в наибольшей степени оказался выгоден нефтеперерабатывающим компаниям, расположенным за пределами Ближнего Востока. Перебои с поставками через Ормузский пролив одновременно подтолкнули вверх цены на сырую нефть и создали ещё более серьёзный дефицит дизельного топлива, авиационного керосина и бензина.
Наибольшую выгоду получили американские нефтепереработчики, поскольку они имеют доступ к поставкам нефти из США, Канады и Венесуэлы и не зависят напрямую от перевозок через Ормузский пролив.
По состоянию на начало августа 2026 года цены на дизельное топливо и авиационный керосин в США были примерно на 41% выше, чем до введения ограничений на судоходство через пролив. В период максимальной эскалации стоимость нефти Brent поднималась до $126 за баррель. Одновременно экспорт нефтепродуктов из России и Китая сократился, что позволило эффективно работающим НПЗ фактически диктовать цены на мировом рынке.
- Компании, получающие сейчас наибольшую прибыль: Valero Energy (NYSE: VLO), Marathon Petroleum (NYSE: MPC), Phillips 66 (NYSE: PSX), ExxonMobil (NYSE: XOM), Chevron (NYSE: CVX), HF Sinclair (NYSE: DINO) и PBF Energy (NYSE: PBF).
- С точки зрения сочетания устойчивости бизнеса и потенциала роста наиболее привлекательными выглядят Valero Energy, Marathon Petroleum и Phillips 66. Эти компании располагают крупнейшими сетями нефтеперерабатывающих заводов, сильными балансами и способны сохранять высокую прибыльность даже при постепенном снижении цен на нефть.
- Инвесторам, готовым принять более высокий риск ради потенциально большей доходности, могут быть особенно интересны HF Sinclair и PBF Energy. Эти компании выигрывают от расширения маржи переработки сильнее большинства конкурентов, однако также более уязвимы в случае её сокращения.
Разумеется, первоочередной задачей правительств остаётся восстановление запасов топлива, которые были истощены во время конфликта. По данным Управления энергетической информации США (EIA), мировые запасы нефти сократились на 5,1 млн баррелей в сутки во втором квартале и, как ожидается, уменьшатся ещё на 2,2 млн баррелей в сутки в третьем квартале. Восстановление запасов дизельного топлива, авиационного керосина и бензина потребует значительного времени, что будет поддерживать устойчивый спрос на нефтепродукты.
Дополнительным фактором риска остаётся политическое давление. Президент Трамп уже публично раскритиковал крупнейшие нефтяные компании за рекордную прибыль и призвал их снизить цены на бензин, что может повысить вероятность усиления государственного контроля над отраслью.
Что это означает?
Тем не менее инвесторам не стоит рассчитывать, что сверхприбыли сохранятся надолго. Долгосрочное прекращение огня с Ираном, полное восстановление судоходства через Ормузский пролив и возобновление экспорта могут быстро сократить crack spread. В то же время устойчиво высокие цены на бензин способны ослабить спрос и спровоцировать политические меры — от ограничений на экспорт до введения налога на сверхприбыль. Дополнительные риски включают аварии на НПЗ, плановые остановки на техническое обслуживание, рост стоимости тяжёлых сортов нефти и замедление мировой экономики.
Базовый сценарий на ближайшие два–три квартала остаётся благоприятным для нефтеперерабатывающего сектора. Даже частичное восстановление судоходства через Ормузский пролив не устранит дефицит нефтепродуктов мгновенно. Мировые свободные мощности переработки остаются ограниченными, строительство новых НПЗ занимает годы, а повреждённые или остановленные предприятия невозможно быстро вернуть в эксплуатацию.
Поэтому действуем разумно и избегаем лишних рисков.
Всем профита!


