


















Американские акции остывают после ралли производителей чипов
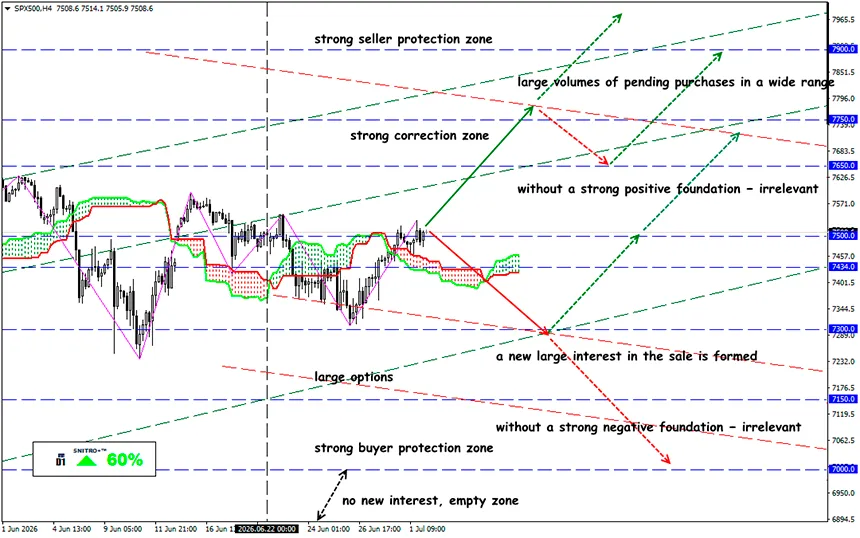
Чего ждать от фондового рынка в третьем квартале
SP500
Ключевая зона: 7,400 - 7,550
Покупка: 7,600 (при уверенном пробое уровня 7,500); цель 7,850; StopLoss 7,530
Продажа: 7,350 (на фоне сильного негативного фундаментального фона); цель 7,150-7,100; StopLoss 7,420
Мировые фондовые рынки начали новый квартал с осторожности, особенно после того, как последние данные по рынку труда США разочаровали спекулятивных инвесторов. Неопределённость вокруг переговоров между США и Ираном продолжает ухудшать рыночные настроения. Тем временем азиатские инвесторы внимательно следят за возможной интервенцией Банка Японии после того, как иена опустилась до самого низкого уровня за последние 40 лет.
Фьючерсы на американские фондовые индексы перешли к снижению. Падение оказалось ограниченным, но произошло очень своевременно, поскольку инвесторы вошли во вторую половину года, когда основные индексы находятся вблизи своих исторических максимумов.
Напомним:
За первые шесть месяцев 2026 года индекс Dow Jones вырос на 8,9%, показав лучший результат за первое полугодие с 2021 года. Индекс S&P 500 прибавил 9,6%, а Nasdaq вырос на 12,8%. Индекс компаний малой капитализации Russell 2000 подскочил почти на 22%, продемонстрировав лучший результат за первое полугодие с 1991 года.
Главным драйвером рынка остаётся стремительный рост акций производителей полупроводников и компаний, связанных с искусственным интеллектом. Именно производители микрочипов превратили технологический сектор в лидера текущего бычьего рынка. Только за второй квартал Micron, Intel и Advanced Micro Devices увеличили свою совокупную рыночную капитализацию примерно на $2 трлн.
Примечательно, что «Великолепная семёрка» потеряла $2,3 трлн рыночной стоимости, поскольку внимание инвесторов переключилось на производителей полупроводников. Доверие инвесторов всё сильнее концентрируется вокруг инфраструктуры искусственного интеллекта: несмотря на сохранение позитивных долгосрочных перспектив, темпы агрессивных покупок начинают замедляться.
Вторая половина года начинается с гораздо меньшего запаса прочности для возможных ошибок.
- Внимание рынка вновь переключается на денежно-кредитную политику. Трейдеры внимательно следят за любыми сигналами о том, что Федеральная резервная система может вновь повысить процентные ставки, поскольку инфляция по-прежнему остаётся серьёзной проблемой. В настоящее время фьючерсный рынок оценивает вероятность повышения ставки ФРС в конце текущего месяца в 33%. Вероятность повышения ставки в сентябре оценивается в диапазоне от 67% до 88%.
- Доллар слабеет, в то время как фондовый рынок продолжает расти. В июне экономика США создала всего 57 000 новых рабочих мест против ожидавшихся 110 000. Слабый рост занятости является аргументом против нового повышения ставок. Тем не менее Федеральная резервная система, вероятнее всего, продолжит уделять основное внимание сохраняющейся высокой инфляции.
- Инвесторы ожидают сильной корпоративной отчётности технологического сектора в середине июля. Хорошие результаты помогут оправдать высокие рыночные оценки компаний и привлечь дополнительный капитал. В то же время рост доходности казначейских облигаций США — особенно 10-летних, доходность которых поднялась до 4,46%, — вместе с риском дальнейшего ужесточения денежно-кредитной политики может оказать дополнительное давление на рынок криптовалют.
Что это означает?
Начальное снижение фондовых фьючерсов не перечёркивает впечатляющие результаты рынка за первое полугодие, однако демонстрирует, насколько чувствительными стали настроения инвесторов. Значительная часть оптимизма уже заложена в текущие рыночные цены.
Если корпоративная отчётность, инвестиции в искусственный интеллект и макроэкономические показатели останутся устойчивыми, ралли может распространиться далеко за пределы сектора производителей полупроводников. Однако если инфляция останется высокой или ожидания дальнейшего повышения процентных ставок усилятся, тот же импульс, который ранее подталкивал акции вверх, может сделать рынок значительно более уязвимым к более глубокой коррекции.
Индекс S&P 500 стабилизируется возле ключевого уровня поддержки, тогда как макроэкономические ожидания продолжают ограничивать восстановление. Слабые экономические данные США снизили ожидания очередного повышения ставки в ближайшей перспективе. Институциональный спрос остаётся нестабильным, а техническая структура рынка по-прежнему находится под давлением.
Если покупателям не удастся вернуть зону 7,550–7,650, текущее восстановление, скорее всего, будет рассматриваться лишь как коррекционное движение. Повторное снижение ниже отметки 7,100 значительно повысит вероятность формирования новой нисходящей волны.
Поэтому действуем разумно и избегаем лишних рисков.
Профита всем!


