


















Традиция: риск фиксации прибыли в мае
Почему в мае, возможно, придётся продавать
SP500
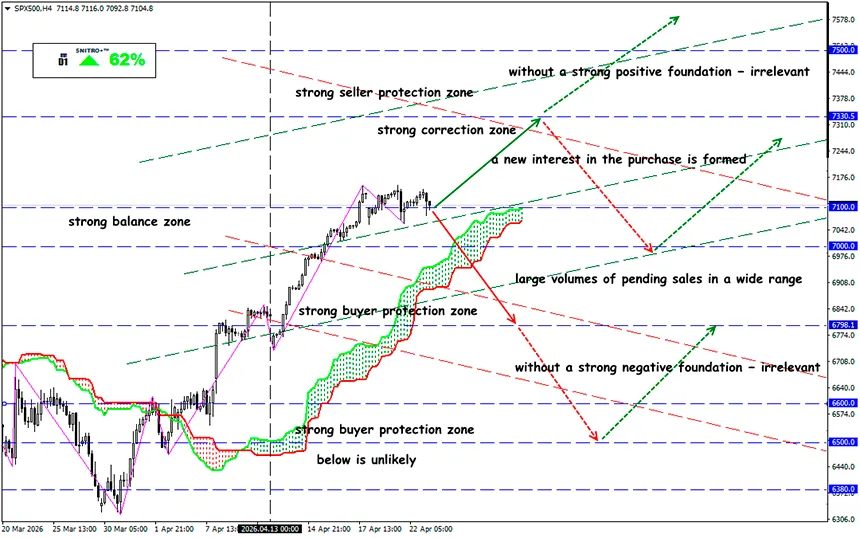
Ключевая зона: 7,000 - 7,200
Покупка: 7,150 (на сильном позитивном фундаментальном фоне); цель 7,300-7,350; StopLoss 7,080
Продажа: 6,950 (на уверенном пробое выше 7,000); цель 6,750-6,700; StopLoss 7,020
Индекс S&P 500 закрылся на рекордном уровне 7041 17 апреля 2026 года, всего через несколько недель после снижения примерно на 10%, вызванного опасениями вокруг войны с Ираном. Это ралли происходит на фоне известного сезонного предупреждения: «Sell in May and go away».
Напомним:
Средняя доходность S&P 500 с ноября по апрель составляет +7.2%, тогда как с мая по октябрь она не превышает 2.3%. Этот паттерн реален, но является весьма «хрупкой» конструкцией.
Четыре из пяти крупнейших дневных скачков S&P 500 в этом году произошли в период войны, при этом капитализация «Великолепной семёрки» увеличилась на $2.5 trillion за восемь дней.
Обычно доходность с мая по октябрь умеренно положительная, однако в этом году присутствуют три специфических риска:
- нефтяной шок, который ещё не завершился;
- переоценка акций и маржинальный долг на уровнях, близких к историческим максимумам;
- «триллер» вокруг смены руководства ФРС.
История показывает, что рынки «тестируют» новых глав ФРС. Например, при Пауэлле S&P 500 снизился почти на 20% в конце 2018 года после жёстких комментариев, тогда как Алан Гринспен столкнулся с крахом 1987 года вскоре после вступления в должность.
Ожидается, что ФРС при Уорше будет более жёсткой в отношении инфляции, но менее гибкой в отношении слабости рынка труда.
Текущее ралли было инициировано не оптимистами, а хедж-фондами, закрывающими короткие позиции; импульс подхватили трендовые стратегии, а затем подключились розничные инвесторы.
Это означает, что мы сталкиваемся не только с паническими распродажами, но и с необходимостью сокращения риска перед летним затишьем на рынке.
Текущий конфликт на Ближнем Востоке вписывается в этот сценарий. Несмотря на снижение цен с пиковых уровней после недавнего перемирия, устойчивое удержание нефти выше $100 напрямую ведёт к росту инфляции, что лишает ФРС возможности снижать ставки. Согласно «медвежьему» сценарию Goldman Sachs, при таких условиях S&P 500 может снизиться до 5400, что примерно на 23% ниже текущих уровней.
Даже если этот сценарий не реализуется полностью, инфляционный импульс, вызванный ростом цен на энергоресурсы, ограничивает потенциал роста во второй половине года.
Апрельское ралли вернуло S&P 500 к историческим максимумам, но не решило проблему корректной оценки качества этого движения. Forward P/E сейчас составляет 20.9x, что выше как среднего за 5 лет (19.9x), так и за 10 лет (18.9x). Рынок закладывает продолжение высокого роста прибыли.
Но здесь возникает проблема. В настоящее время топ-10 компаний формируют 39% капитализации S&P 500 и 31% его прибыли. Когда несколько мегакомпаний определяют как цену, так и прибыль, один слабый отчёт таких компаний, как NVIDIA или Microsoft, может повлиять на весь индекс.
И каков итог?
Эмоции и поведение рыночной толпы сейчас влияют на цены сильнее и быстрее, чем фундаментальные факторы. На Wall Street активно используются сделки TACO (Trump Always Chickens Out) — рынок считает, что Трамп всегда отступает при значительном падении акций, фактически делая сам рынок ограничителем для Белого дома.
Эксперты JPMorgan повысили свой целевой уровень S&P 500 на конец 2026 года с 7200 до 7600 пунктов, что предполагает около 7% потенциала роста от текущих уровней.
Ключевой риск заключается в том, что цены всё больше отрываются от реальности. Танкерные перевозки через Ормуз идут с трудом, глобальные запасы нефти сокращаются, а геополитика остаётся нерешённой. Тем не менее рынок торгует на ожиданиях, а не на данных.
В среднесрочной перспективе следует рассмотреть длинные позиции по фьючерсам на золото, а также осторожные спекуляции во фьючерсах на нефть, поскольку оба актива могут выиграть при сохранении геополитической напряжённости и спроса на защиту от инфляции
Поэтому действуем разумно и избегаем лишних рисков.
Прибыли всем!


