


















Фунт против бюджета
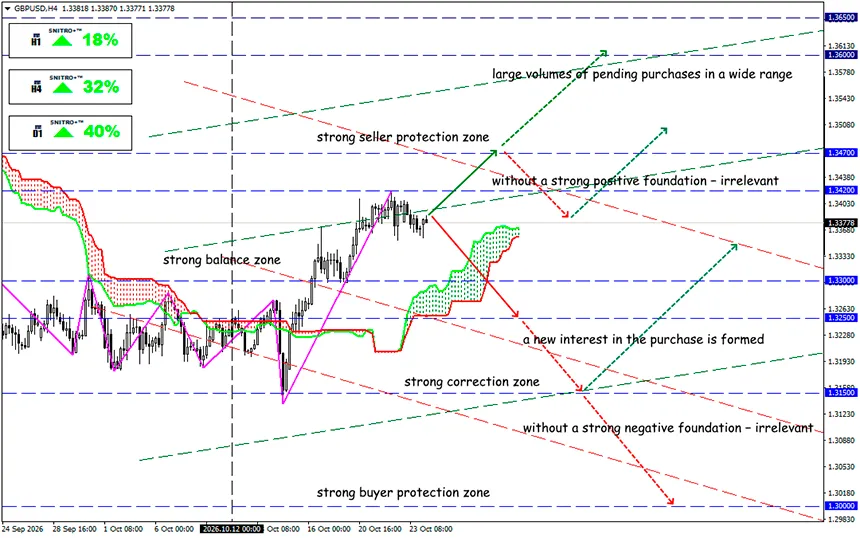
Сможет ли GBP/USD выдержать угрозу новых налогов?
GBP/USD
Ключевая зона: 1.3300 - 1.3400
Buy: 1.3420 (при сильных позитивных фундаментальных факторах) ; цель 1.3600-1.3650; StopLoss 1.3350
Sell: 1.3250 (на откате после повторного тестирования 1.3350) ; цель 1.3100-1.3050; StopLoss 1.3320
Бюджет Великобритании станет проверкой доверия инвесторов к государственному долгу и очередным испытанием для британского фунта. Высокая инфляция, рост доходности государственных облигаций и сокращение бюджетного резерва ограничивают пространство для манёвра правительства. Новые налоги могут укрепить доверие кредиторов, но одновременно замедлить экономический рост.
Кратко напомним:
28 октября министр финансов Великобритании Джон Хили представит осенний бюджет Палате общин. После бюджетного заявления Управление бюджетной ответственности (OBR) опубликует обновлённый прогноз экономических и бюджетных перспектив (Economic and Fiscal Outlook), включая прогнозы экономического роста, инфляции, государственных заимствований и долговой нагрузки до 2031/32 финансового года.
Главный вопрос заключается не в том, какие новые налоги будут введены, а в том, сможет ли правительство обеспечить устойчивость государственных финансов в условиях высоких процентных ставок и энергетического шока.
В марте бюджетный резерв правительства относительно установленных бюджетных правил составлял приблизительно £24 млрд. Однако последующий рост доходности облигаций увеличил ожидаемые расходы на обслуживание долга. В преддверии бюджета рыночные оценки доступного резерва сократились приблизительно до £10–12 млрд. Это предварительная оценка, а не опубликованный результат нового прогноза OBR.
Существующие политические обязательства ограничивают возможности правительства повышать основные ставки подоходного налога, НДС и взносов национального страхования для работающего населения. Поэтому инвесторы сосредоточены на потенциальных изменениях менее крупных налогов, налоговых льгот и механизмов увеличения бюджетных доходов.
Для валютного рынка важны три механизма.
- Налоги и бюджетный дефицит. Убедительное увеличение государственных доходов сокращает прогнозируемые заимствования и может снизить премию за бюджетный риск.
- Налоги и экономический рост. Повышение налоговой нагрузки на домохозяйства и предприятия сдерживает внутренний спрос, ухудшая перспективы корпоративных прибылей и инвестиций.
- Налоги и инфляция. Ослабление спроса может снизить базовую инфляцию и уменьшить необходимость дальнейшего ужесточения политики Банка Англии (BoE). Однако повышение косвенных налогов первоначально может подтолкнуть потребительские цены вверх.
Главный вывод для трейдеров: бюджет, направленный на ужесточение налогово-бюджетной политики, не обязательно означает укрепление фунта.
Бюджет будет опубликован всего за восемь дней до следующего заседания BoE 5 ноября. В сентябре BoE утвердил многолетний план сокращения оставшегося портфеля государственных облигаций, предусматривающий ежегодные продажи на £20 млрд и среднегодовое сокращение портфеля приблизительно на £46 млрд до конца 2034 года. Это поддерживает дополнительное предложение облигаций на рынке.
В начале октября доходность 30-летних государственных облигаций Великобритании превысила 6%, достигнув приблизительно 6.05%, тогда как доходность 10-летних облигаций протестировала область 5.53%. К 21 октября эти показатели снизились приблизительно до 5.83% и 5.40% соответственно.
Одновременный рост доходности 30-летних британских государственных облигаций, расширение спредов относительно сопоставимых иностранных облигаций и снижение GBP/USD будут указывать на увеличение премии за риск Великобритании, а не просто на ожидания повышения процентных ставок.
Традиционно ослабление GBP поддерживает выручку международных корпораций, выраженную в фунтах стерлингов, при пересчёте их долларовых доходов в фунты. Однако этот эффект неодинаков для всех отраслей. Поэтому оценка влияния бюджета требует сравнения FTSE 100 с более ориентированным на внутренний рынок FTSE 250, а не опоры на динамику одного индекса.
Итак, каков результат?
Валютные курсы зависят от доверия, а не только от процентных ставок. Даже благоприятная реакция рынка на бюджет Великобритании не гарантирует продолжения роста GBP/USD: более жёсткая риторика ФРС может развернуть пару в тот же день.
Базовый сценарий предполагает повышенную волатильность GBP/USD в диапазоне 1.3200–1.3500 с возможностью последующего направленного пробоя. Текущая техническая структура умеренно благоприятствует фунту, однако сопротивление на уровне 1.3400–1.3420 ещё не преодолено.
Для среднесрочных трейдеров наиболее обоснованная стратегия — дождаться публикации OBR, оценить реакцию рынка британских государственных облигаций, а затем подтвердить направление после решения ФРС. До этого открытие крупной направленной позиции сопряжено со значительным спекулятивным риском.
Поэтому действуем разумно и избегаем ненужных рисков.
Всем профита!


