


















Итоги 2025: Рынок зарабатывает на долларе

Доллар как основной драйвер роста
Гринбек в уходящем году показал худшую динамику за 8 лет: около 9% падения по отношению к корзине основных валют., так как рынок системно переоценивал будущую политику ФРС, а также закладывал рост фискальных рисков и политическую неопределенность. Наиболее прибыльной торговой идеей прошлого года был тренд валют G10 против доллара.
Даже на сильных данных (например, рост ВВП США в 3 квартале) рынок в конце года продолжал фокусироваться на ожиданиях смягчения в 2026, а не на текущем состоянии экономики США.
Тарифная политика Трампа уничтожила традиционные аргументы рынка и валютам пришлось создавать свои.
Евро
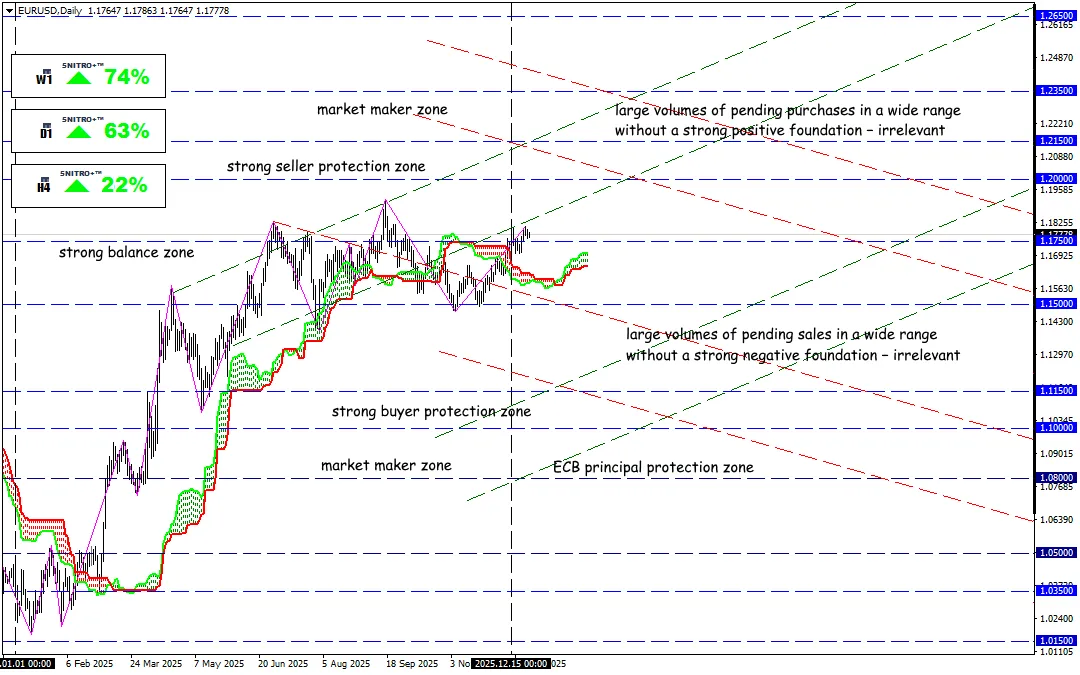
Европейская валюта оказалась бенефициаром слабого USD: EURUSD вырос примерно на 13–14%.
ECB приостановил цикл сиижения ставок, но парадокс – евро укреплялся, даже когда ECB смягчал монетарную политику. Основными рисками для ЕС остаются торговые барьеры и геополитика, в частности, необходимость стуктурной перестройки экономики в связи военным конфликтом в Украине.
Британский фунт
GBP показал динамику лучше ожиданий благодаря осторожной политике BOE, но вырос всего на 8%.
BOE в декабре все-таки снизил ставку до 3.75%, при этом заявил, что к дальнейшему снижению не готов из-за инфляционных рисков.
Иена
Несмотря на разворот политики монетарного регулятора Японии, курс USDJPY держится высоким из-за дифференциала процентных ставок. Рынку важен не факт повышения ставок BOJ, а скорость нормализации и финальная “нейтральная” ставка. Если BOJ двигается медленно, а США все еще держат относительно высокие доходности, USDJPY может оставаться высоким.
Австралийский доллар
Аусси сделал ставку на конфликт США-Китай, используя слабый доллар как попутный ветер: AUDUSD за год вырос примерно на 8.5%. РБА продолжает удерживать ставку в зоне 3,85%. Основным фактором остаются ожидания по китайскому спросу и общий риск-аппетит по сырьевому рынку.
Канадский доллар
CAD продолжает страдать: USDCAD снизился примерно на 4.8%. Хотя нефть в 2025 нефть удивительно спокойно реагировала на геополитику, что снижает устойчивость "нефтяной поддержки" канадской валюты. Торговая политика США: неопределенность по торговым условиям USMCA в 2026 остается основным риском для инвестиций.
Целый год рынок слишком чувствительно реагировал на дебаты (конфликты, торги, договоренности и т.д.) на тему тарифных пошлин, а также на пересмотр условий действующих торговых соглашений. Эти факты давали повод для спекуляций, что продолжает ухудшать долгосрочные ожидания по США. Сейчас основные конфликты уже стабилизировались кроме одного – США-Китай.
Все геополитические факторы остаются актуальными: конфликты в Персидском заливе и в Украине далеки от мирных решений. Китай начал провокационные военные маневры в зоне территориальных интересов Тайваня – явный намек на новый вооруженный конфликт с участием США. Если это произойдет – доллару будет очень плохо, и капитал снова будет уходить в деривативы и сырье.
Пока как минимум, в течении 1 квартала продолжаем торговать на факторе фундаментального влияния гринбека, то есть ищем не сильную валюту, а слабый доллар.
Если ФРС проявит нерешительность, а рынок продолжит ждать снижения ставок в США, то доллар останется слабым. Если появятся новые торговые или военные конфликты, то рынок покажет резкие движения, но без устойчивого тренда. Среднесрочное направление по доллару будет определять исключительно экономика США – внимательно следим за американской статистикой, которая теперь должна публиковаться по обычному графику.
Так что ведем себя разумно и зря не рискуем.
Всем – профитов!


