


















Не верьте политикам: рынок сам принимает решение

Как вербальные интервенции угрожают стабильности
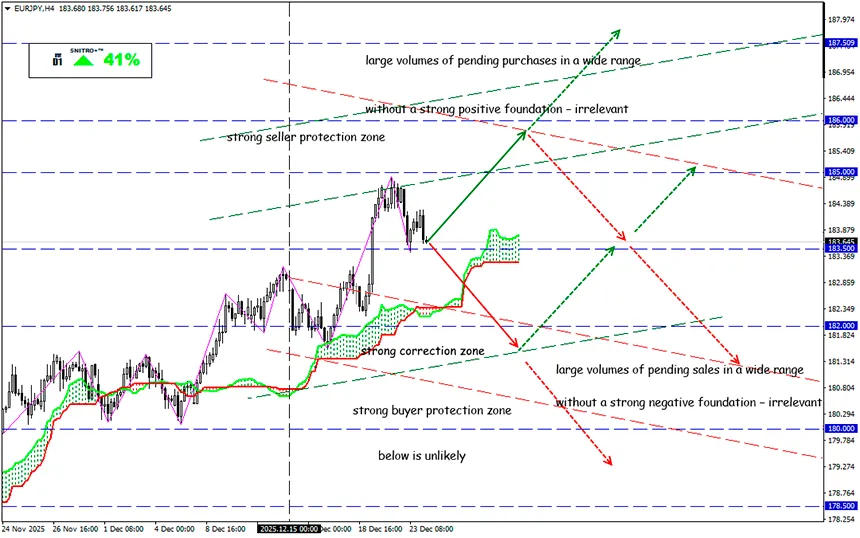
EUR/JPY
Ключевая зона: 183.50 - 184.50
Buy: 185.00 (на сильном позитивном фундаменте); цель 187.00-187.50; StopLoss 184.30
Sell: 183.00 (на откате после ретеста уровня 184.50) ; цель 181.50; StopLoss 183.70
Финансовый рынок – тонкая, нервная субстанция. Инвесторы, политики, аналитики, финансовые деятели разной степени ответственности постоянно дискутируют, обещают и угрожают. Последние две недели информационное пространство переполнено обсуждениями монетарной политики ведущих стран, в частности, ЕЦБ.
Откуда появилась идея о том, что европейский регулятор завершил цикл снижения процентных ставок?
В начале декабря одна из управляющих Изабель Шнабель (в частных комментариях!) допустила возможность повышения ставок ЕЦБ в будущем году. Конечно, любой центробанк готов адаптироваться к текущему состоянию экономики, но конкретно в словах леди Шнабель нет никаких намеков или тайного смысла.
Но рынок сразу начал спекулировать на теме ужесточения денежно-кредитной политики.
ЕЦБ действительно ближе других центральных банков находится к первому за долгое время ужесточению политики, хотя ФРС и Банк Англии в 2026 году будут продолжать смягчение. Но никаких решений по данному поводу в ближайшее время не планируется.
Напомним: ключевым показателем, влияющим на решения регулятора, является инфляция. Если инфляция начнет разгоняться, ужесточение политики действительно возможно. Сейчас инфляция находится около целевой отметки ЕЦБ, и направление ее развития крайне сложно предсказать.
Мы предполагаем, что европейские ставки могут измениться не раньше, чем через 6 месяцев. Так зачем нужно паниковать?
Второй пример – иена, которая получила вербальную поддержку от готовности японских властей к валютным интервенциям.
Минфин Японии Сацуки Катаяма заявила, что уровень госдолга остается высоким, и она рассматривает возможность сокращения выпуска новых облигаций в бюджете на 2026 финансовый год. Чрезмерные колебания курса иены на этой информации сняли StopLoss по обе стороны рынка, хотя эффект от такой политики будет, как минимум, среднесрочный, и без фискальных мер или изменений в политике Банка Японии вообще не реализуется.
Информационный шантаж усиливают спрос на защитные активы, что благоприятствует укреплению японской иены. Но сильного фундамента для этого движения нет.
Недоверие и неадекватную реакцию вызывает и свежая американская статистика.
Например, ситуация с ВВП США:
Показатель за 3 квартал показал уверенный рост на 4,3% (прогноз был не более 3%), но дефлятор говорит о том, что рост происходит не за счет расширения производства, а за счет роста цен.
Как при растущей безработице, падающей инфляции, проблемной деловой активности, негативной динамике промышленности и слабых розничных продажах, американская экономика показывает такой рост ВВП?
Такую "аномалию" можно объяснить только некорректными данными и финансированием за счет импортных пошлин Трампа.
После публикации ВВП США ожидания на снижение ставки ФРС в январе упали ниже 10%.
Но как можно рассчитывать на прогнозы по монетарной политике, если Трамп заявил, что никогда не назначит главой ФРС человека, который с ним, Президентом США, хоть в чем-то не согласен? Все фундаментальные факторы будут игнорироваться, но спекулянты эту тему будут использовать долго и активно.
Долгосрочные перспективы доллара остаются неопределенными, но падение доллара может усилиться в зависимости от результатов предстоящих публикаций макроэкономических данных в январе.
Так что ведем себя разумно и зря не рискуем.
Всем – профитов!


