


















Доллар развернул рынок
Почему ставка на падение доллара не работает
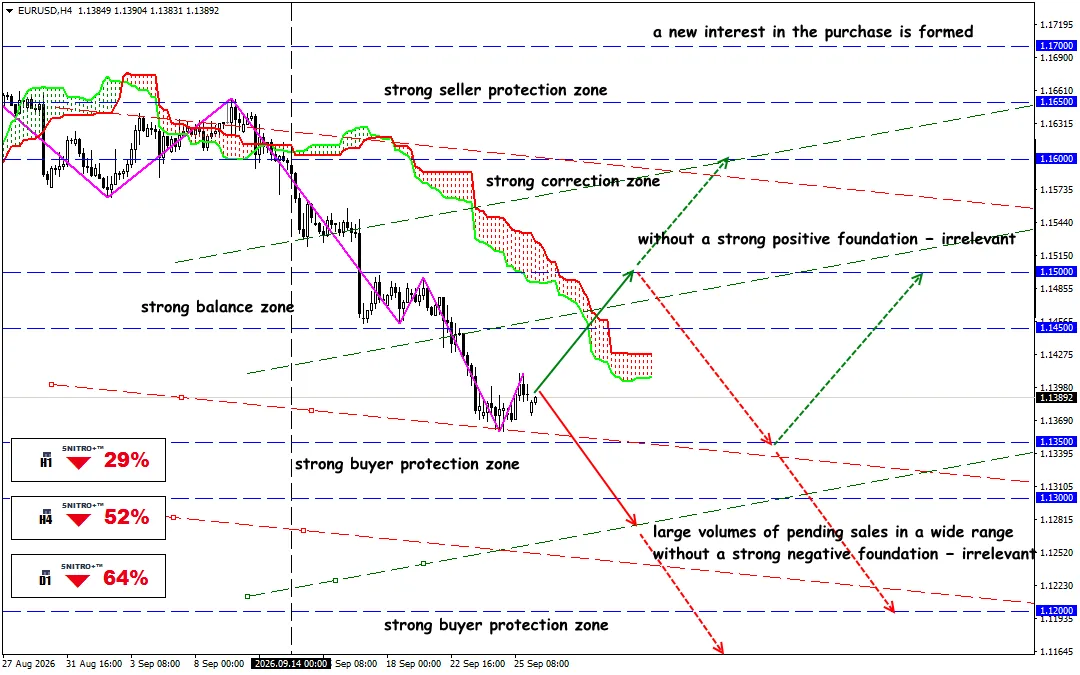
EUR/USD
Ключевая зона: 1.1350 - 1.1400
Покупка: 1.1450 (на сильном позитивном фундаментальном фоне) ; цель 1.1650; StopLoss 1.1380
Продажа: 1.1300 (на откате после повторного тестирования 1.1350) ; цель 1.1150-1.1100; StopLoss 1.1370
Ястребиная ФРС, доходности Treasuries выше 5% и геополитическая премия меняют баланс сил на финансовых рынках. Но перегретый доллар уже требует более осторожной тактики: следующий импульс будет зависеть от инфляции, нефти и ожиданий по ставкам.
Доллар перешел от обороны к наступлению: ставки ФРС, доходности Treasuries, нефть и геополитика создают новый импульс. Но DXY уже приблизился к 100.50, а позиционирование фондов становится бычьим — простая покупка доллара на максимумах теряет преимущество.
Напоминание:
До недавнего времени базовым сценарием для доллара оставалось постепенное ослабление. Теперь рынок вынужден перестраивать позиции после решения Федеральной резервной системы от 16 сентября. Федеральная резервная система США повысила целевой диапазон ставки по федеральным фондам на 25 б.п. — до 3.75–4.00%. Это стало первым повышением за три года. При этом регулятор прямо указал, что инфляция остается повышенной, а экономическая активность, потребительский спрос и производительность сохраняют устойчивость.
Медианный прогноз ставки на конец 2026 года составляет 4.1% по сравнению с 3.8% в июньской версии. При этом медианный прогноз инфляции PCE на 2026 год был повышен до 3.7%, а базовой PCE — до 3.4%.
Иными словами, рынок получил именно ту комбинацию факторов, которая способна поддерживать доллар: более высокая ставка + более высокая инфляция + отсутствие необходимости срочно спасать экономику снижением стоимости денег.
Рынок ставок быстро это отразил. Для валютного рынка это фундаментальный сдвиг. Доллару больше не нужно демонстрировать идеальную экономическую картину. Достаточно, чтобы ставки в США оставались выше ожиданий по ставкам в других развитых экономиках.
Рынок государственного долга США становится главным фактором. Доходность 10-летних Treasuries 25 сентября выросла до 5.23%, максимального уровня с 2007 года. Доходность 30-летних облигаций достигла 5.49%, максимального уровня с 2004 года.
Это уже не просто техническое движение на рынке облигаций. Рост долгосрочных ставок означает масштабную переоценку стоимости капитала во всей глобальной финансовой системе.
У текущего импульса доллара есть еще один нетипичный аргумент — энергия.
Brent в сентябре неоднократно поднималась выше $100 за баррель. Когда нефть дорожает из-за геополитического риска, рынок одновременно испытывает два эффекта:
- инфляционные ожидания растут;
- вероятность сохранения жесткой политики ФРС повышается.
В результате нефть парадоксальным образом может поддерживать доллар, даже если сама по себе создает угрозу экономическому росту.
Для трейдеров это приводит к простому выводу: следить только за DXY уже недостаточно.
Необходимо одновременно отслеживать Brent и 10-летние Treasuries. Устойчивый одновременный рост обоих показателей создаст наиболее сильную фундаментальную среду для USD.
И что в итоге?
Доллар растет не потому, что его проблемы исчезли. Ошибка инвесторов и аналитиков заключалась в том, что структурные проблемы США — огромный государственный долг, бюджетный дефицит и политические риски — автоматически трактовались как аргументы против доллара.
больше долга → выше доходности → выше стоимость финансирования → более жесткие финансовые условия → более сильный доллар в краткосрочной перспективе.
Поэтому текущее движение USD нельзя автоматически интерпретировать как начало многолетнего бычьего цикла.
Но чем выше поднимается DXY, тем сильнее рынок будет зависеть от новых макроэкономических данных. Поэтому основная торговая идея заключается не в покупке доллара по любой цене, а в использовании коррекций для набора позиций при подтверждении высоких ставок и доходностей в США.
Если нефть, инфляционные ожидания и доходности Treasuries начнут снижаться одновременно, текущий импульс доллара станет уязвимым гораздо раньше, чем это станет заметно в фундаментальных показателях государственного долга.
Поэтому действуем разумно и избегаем ненужных рисков.
Профита всем!


