


















Призрак перемирия на сырьевом рынке

Что будет с ценами на нефть
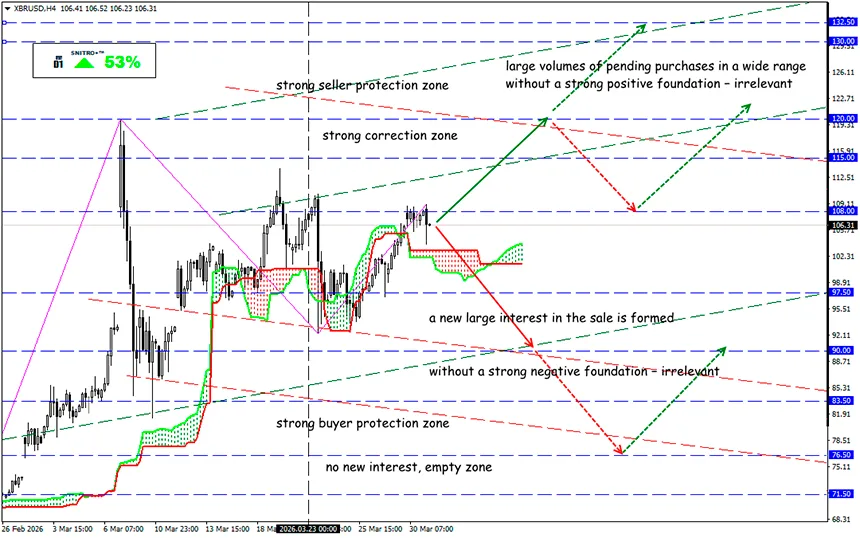
XBR/USD
Ключевая зона: 105.00 - 108.00
Buy: 108.50 (на сильном позитивном фундаменте); цель 110.50-112.00; StopLoss 107.50
Sell: 103.50 (на уверенном пробое 105.00); цель 100.00; StopLoss 104.50
В марте цена на Brent взлетела более чем на 55%, что стало самым значительным месячным ростом за всю историю. Нефть готовится к новому штурму зоны $108-100 после того, как йеменские хуситы открыли новый фронт в конфликте с Ираном. Траспортная логистика региона остается парализованной.
Цена на фьючерсы Brent с поставкой в мае увеличилась на 2,5% (до $115,45), фьючерсы WTI с этой же поставкой подорожали на 1,5% (101,17).
Трамп заявил о намерении «захватить нефть» в Иране и перенаправить ее на новые рынки, что усиливает опасения по поводу роста рисков для энергетических поставок на Ближнем Востоке.
Напомним:
В Венесуэле США фактически установили контроль над нефтяным сектором после свержения Николаса Мадуро. Сырье из месторождений Венесуэлы поступает промо на американский рынок.
Длительные перебои в поставках нефти на Ближнем Востоке могут вызвать скачок цен до $150 уже в апреле.
Незначительное падение цены на вербальных интервенциях Трампа быстро компенсируется паникой из-за проблем с поставками через альтернативные маршруты, например, через Баб-эль-Мандебский пролив между Аденским заливом и Красным морем. Через этот пролив проходит примерно 4-6 млн. баррелей нефти в день, и для увеличения этого объема производственных мощностей не хватает.
Кстати, Саудовская Аравия довела экспорт нефти через Красное море почти до 5 млн. баррелей в день, что позволяет компенсировать 45% объема поставок, которые раньше шли через Ормузский пролив.
Чего ждать от нефти в таких условиях?
- Мировые фондовые рынки ждут долгосрочного (не спекулятивного!) роста цен и повышения процентных ставок, учитывая усиление вероятности затяжного конфликта. Блокада Ормузского пролива повышает риск рецессии, причем не только в США, но и в странах региона конфликта.
- Захват экспортного центра Ирана — острова Харг, через который проходит около 90% нефтяных поставок страны, фактически прекратит поступление долларов в Иран. Это усилит масштабную эскалацию с ответными ударами по критически важной инфраструктуре в странах Персидского залива.
- Эта эскалация может быстро распространиться на глобальные маршруты поставок. Даже если будут задействованы альтернативные маршруты через Суэцкий канал, пропускная способность резко снизится, что потенциально может привести к снижению поставок на рынок на 4-5 млн. баррелей в день.
И что в результате?
Весь месяц нефтяной рынок находится в режиме форс-мажора, и этот режим пока сохраняется.
Даже если информация о готовности Трампа остановить военные действия без снятия блокады Ормузского пролива, восстановление движения судов через пролив возможно не ранее середины апреля.
Устойчивый долгосрочный рост нефти выглядит маловероятным: такие цены неизбежно создают риски рецессии. Вопрос только в тайминге — это может занять месяцы. Если смотреть за пределы горизонта 6 месяцев, более вероятным сценарием выглядит снижение цен.
- Полная и длительная блокада Ормузского пролива невозможна. США, Великобритания и их союзники могут организовать конвой или предпринять силовые действия. Даже Иран осознает, что полное закрытие пролива нанесет серьезный ущерб его экономике.
- Эластичность спроса: при достижении цен в $150 и выше потребители сокращают потребление нефти, компании экономят, а развитие возобновляемых источников энергии ускоряется. В результате цены могут стабилизироваться на уровне $120–150.
На данный момент инвесторы активно ищут «болевую точку», которая заставит Трампа изменить подход к войне. Консолидированный прогноз аналитиков предполагает цену Brent около $125 – стоит быть осторожными с позициями на продажу.
Так что ведем себя разумно и зря не рискуем.
Всем – профитов!


