


















Кризис на рынке топлива становится глобальным
Нефти достаточно. Проблема — в переработке и логистике
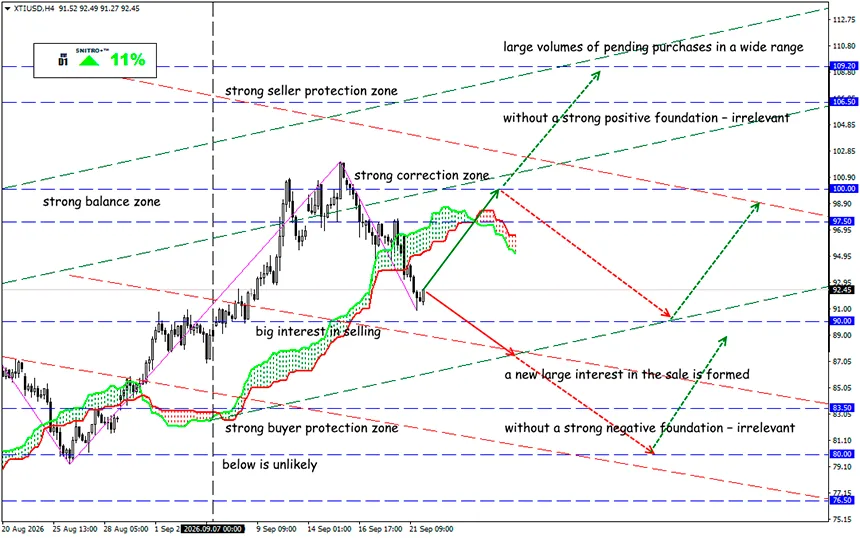
XTI/USD
Ключевая зона: 90.00 - 93.50
Buy: 94.00 (при уверенном пробое выше 93.50); цель 96.50; StopLoss 93.30
Sell: 88.50 (при сильном негативном фундаментальном фоне); цель 86.50-85.50; StopLoss 89.20
Рынок дизельного топлива входит в зону дефицита, где главным ограничением становится уже не наличие сырой нефти, а способность быстро переработать ее в топливо и доставить потребителям. Исторически низкие запасы, рекордная маржа нефтеперерабатывающих заводов, военные конфликты и нарушение логистики поставок превращают дизельное топливо в самостоятельный инфляционный фактор.
Самый сильный сигнал подает рынок США. EIA ожидает, что запасы дистиллятов в США упадут ниже 100 млн баррелей уже в сентябре. Это уже не обычное сезонное колебание, а структурная проблема предложения.
Дефицит дизельного топлива уже дошел до автозаправочных станций. Давление оптовых цен быстро передается розничным ценам. 21 сентября средняя цена дизельного топлива в США достигла рекордных $6.51 за галлон по сравнению с $6.23 неделей ранее и $3.70 год назад.
Цепочка выглядит так: дизель дорожает → транспортные расходы растут → перевозчики повышают топливные надбавки → стоимость товаров растет → корпоративная маржа сокращается → инфляционное давление доходит до конечного потребителя.
Именно поэтому дизель может стать более устойчивым инфляционным фактором, чем бензин. Цена бензина видна непосредственно на автозаправочных станциях. Значительная часть стоимости дизельного топлива скрыта в цене практически каждого товара, перевозимого грузовым транспортом.
Напоминание:
Пустые резервуары для хранения — один из самых тревожных сигналов. Объем мощностей для хранения топлива, доступных для аренды в Северной Америке и Карибском регионе на октябрь, вырос до 13 млн баррелей — максимального уровня за четыре года по сравнению с 11 млн в июне. Трейдеры и нефтепереработчики не продлевают аренду, потому что им нечего хранить. Контракты на резервуары для хранения обычно заключаются на 6–12 месяцев, а это означает, что участники рынка не ожидают быстрого восстановления коммерческих запасов.
Рынок фактически платит за хранение только тогда, когда есть продукт, который стоит хранить.
Еще более сильный сигнал поступает со стороны нефтепереработки. Рекордный крэк-спред показывает, где именно находится дефицит.
14 сентября крэк-спред ULSD в США — премия фьючерсов на дизельное топливо со сверхнизким содержанием серы к американской сырой нефти — достиг рекордных $118.62 за баррель.
Крэк-спред такого масштаба — не новая рыночная норма. Это цена дефицита.
EIA ожидает, что средний крэк-спред дизельного топлива в США останется выше $2 за галлон с августа по ноябрь, после чего начнет снижаться до середины 2027 года. Но этот прогноз предполагает нормализацию движения танкеров через Ормузский пролив и восстановление экспорта нефтепродуктов с Ближнего Востока. Если ограничения сохранятся после конца 2026 года, глобальные крэк-спреды могут оказаться значительно выше текущего базового сценария.
Рынок США является наиболее очевидным индикатором, однако дефицит топлива также наблюдается в Европе и Азии. Анализировать только Brent и WTI становится недостаточно. Для оценки состояния рынка дизельного топлива гораздо важнее несколько других показателей.
- Запасы дистиллятов EIA — зона ниже 100 млн баррелей становится ключевым индикатором.
- Крэк-спред ULSD — устойчивое снижение маржи станет одним из первых признаков того, что дополнительное производство действительно начинает догонять спрос.
- Загрузка нефтеперерабатывающих заводов США — рекордная маржа должна трансформироваться в физическое увеличение предложения. Если этого не происходит, проблема уже не в цене, а в доступных перерабатывающих мощностях.
- PADD 1, Восточное побережье США. Национальная статистика может выглядеть приемлемо, в то время как отдельный регион уже сталкивается с дефицитом и вынужден импортировать дополнительные объемы.
- Объемы экспорта Китая, состояние российской нефтепереработки и физические потоки нефтепродуктов через Ближний Восток.
Именно сочетание этих показателей позволит отличить обычный скачок цен от продолжительного дефицита физического топлива.
И каков результат?
Цена Brent показывает стоимость сырой нефти. Крэк-спред ULSD показывает, насколько сильно рынок испытывает дефицит именно переработанного топлива. Рекордная маржа уже создает экономический стимул для нефтеперерабатывающих заводов увеличивать производство, тогда как EIA ожидает постепенного снижения крэк-спреда по мере нормализации перевозок и восстановления предложения. Поэтому постепенная стабилизация рынка в течение 2027 года остается базовым сценарием.
Но пока этот процесс не начнется на физическом рынке, запас прочности остается минимальным. В ближайшие месяцы нефтепродукты могут оказаться важнее самой сырой нефти: рынок будет торговать не только стоимостью барреля нефти, но и возможностью превратить его в дизельное топливо и доставить туда, где оно необходимо.
Поэтому действуем разумно и избегаем ненужных рисков.
Профита всем!


