


















Конец эпохи carry trade
Банк Японии ломает рынок
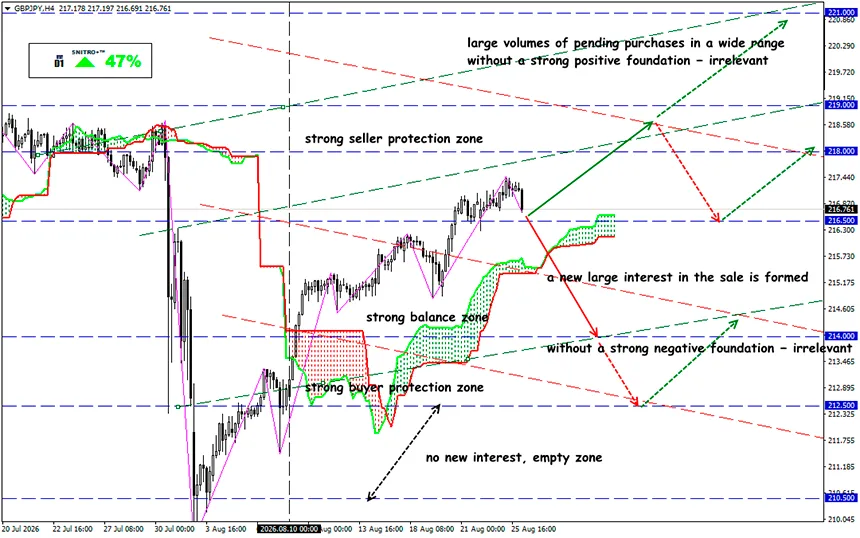
GBP/JPY
Ключевая зона: 216.50 - 217.50
Buy: 218.00 (на уверенном пробое 217.50); цель 219.50-220.50; StopLoss 217.30
Sell: 216.00 (на сильном негативном фундаменте) ; цель 214.50-213.50; StopLoss 216.70
Угроза очередного повышения ставки и валютные интервенции BOJ меняют правила игры. Кросс-пары с участием иены приближаются к ценовой зоне, где многолетняя логика carry trade впервые получает серьезного фундаментального противника.
Япония больше не является миром нулевых ставок. С июня ставка Банка Японии составляет 1,0%. Следующее заседание BOJ пройдет 17–18 сентября, поэтому для кросс-активов, например, GBP/JPY, приближается потенциально ключевой фундаментальный триггер.
Напомним:
Сделки carry trade выгодны, когда инвестор финансирует позицию дешевой валютой и покупает активы в валюте с существенно более высокой доходностью. На протяжении многих лет JPY практически идеально выполняла роль валюты фондирования. Теперь стоимость заимствования в иенах растет.
Даже если BOE не снижает ставку, последовательные повышения BOJ постепенно уменьшают спред между Великобританией и Японией. А именно этот спред является одним из структурных источников спроса на GBP против JPY.
29 июля Банк Англии сохранил Bank Rate на уровне 3,75%. Решение было ожидаемым, но распределение голосов оказалось важнее: шесть членов MPC выступили за сохранение ставки, тогда как трое предпочли повышение до 4,0%. Конфликт внутри регулятора усиливается.
Причина — инфляционные риски. Британская CPI-инфляция снизилась до 2,6%, однако BOE ожидает ее нового ускорения примерно до 3,2% в IV квартале 2026 года. Энергетический шок одновременно повышает инфляцию и подавляет реальный спрос. Если британская экономика начнет быстро терять темп, рынок может перейти от сценария «higher for longer» к ожиданиям смягчения политики. В таком случае один из ключевых аргументов покупателей GBP/JPY исчезнет.
Для GBP это важная поддержка. Пока инфляция не позволяет BOE перейти к быстрому снижению ставки, британские активы сохраняют сравнительно высокую доходность.
В это же время японская инфляция дает своему монетарному регулятору аргументы для дальнейшего ужесточения.
В июле базовый CPI ускорился с 1,6% до 1,9%, core CPI — до 1,8%, а показатель core-core, исключающий свежие продукты и энергию, вырос до 1,9%. На рынке усилились ожидания возможного повышения ставки BOJ еще на 25 б.п. — до 1,25%.
Второй фактор поддержки иены — японские власти.
- 31 июля США и Япония провели совместную интервенцию в поддержку JPY — первую подобную совместную операцию с 1998 года. После нее USD/JPY быстро снизилась примерно с 164 до 156.
- Интервенция по иене создает для спекулянтов асимметрию риска. Рост GBP/JPY может происходить постепенно благодаря положительному carry, тогда как внезапное вмешательство властей способно вызвать очень быстрое закрытие длинных позиций.
Так что стратегия безусловной покупки GBP/JPY на любом снижении становится значительно опаснее, чем несколько лет назад.
Еще одна переменная — Ближний Восток. Великобритания и Япония являются импортерами энергоносителей, поэтому дорогая нефть представляет проблему для обеих экономик. один и тот же нефтяной шок способен сначала ослаблять JPY через торговый баланс, а затем укреплять ее через более жесткий BOJ.
Именно поэтому трейдеру GBP/JPY сейчас необходимо следить не только за Brent, но и за реакцией японских инфляционных ожиданий и доходностей JGB.
И что в результате?
Конечно, carry trade пока не умер, но его фундаментальная привлекательность уже снижается.
GBP/JPY пока остается одной из самых интересных валютных пар для carry trade. Техническая структура снова выглядит бычьей, краткосрочные индикаторы преимущественно указывают на продолжение роста.
Уровень 220 ‒ своеобразный референдум рынка по поводу жизнеспособности GBP/JPY carry trade.
Пробой и закрепление выше 220,50 подтвердят, что процентное преимущество фунта пока сильнее японской нормализации. Но разворот от 219–220 с последующим падением ниже 216 станет первым серьезным аргументом в пользу медвежьего сценария.
Однако фундаментальная картина уже не настолько однозначна. Главный вопрос ‒ что произойдет раньше: GBP/JPY пробьет 220 или сокращение разрыва ставок BOE–BOJ запустит разворот carry trade.
Так что ведем себя разумно и зря не рискуем.
Всем – профитов!


