


















Доллар заслужил право быть сильным
Кевин Уорш вернул высокие ставки на рынок
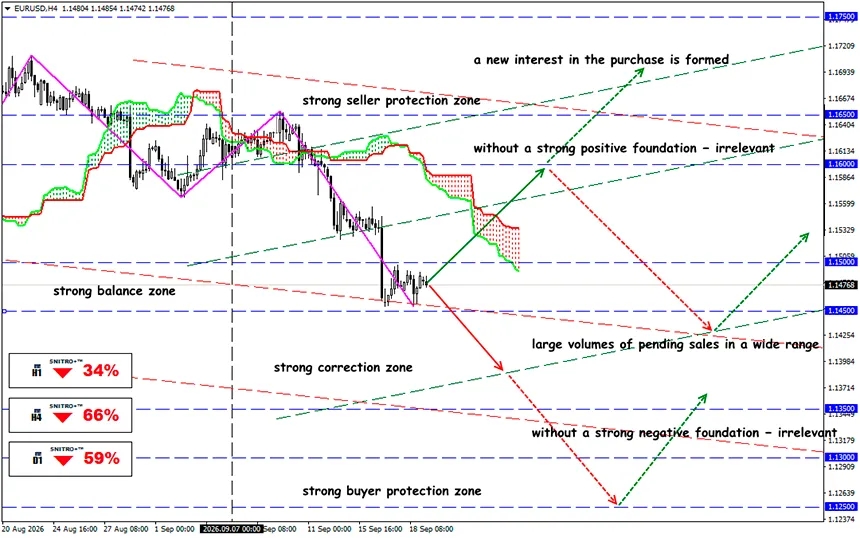
EUR/USD
Ключевая зона: 1.1450 - 1.1500
Buy: 1.1550 (на сильном позитивном фундаменте) ; цель 1.1750; StopLoss 1.1480
Sell: 1.1400 (на откате после повторного тестирования 1.1450) ; цель 1.1250-1.1150; StopLoss 1.1470
ФРС повысила ставку до 3.75–4.00% и напомнила рынку, что цикл ужесточения еще не завершен. Сильный спрос, инфляция на уровне 3.4% и доходность 10-летних казначейских облигаций около 5% поддерживают доллар, однако ЕЦБ и BoJ также повышают ставки, ограничивая потенциал роста DXY.
После семи недель давления на американскую валюту сентябрьское заседание FOMC заставило рынок резко пересмотреть свои позиции: 16 сентября ФРС единогласно повысила целевой диапазон ставки по федеральным фондам на 25 б.п.
Напоминание:
ФРС больше не обещает рынку дешевые деньги. Самым важным итогом заседания стало даже не само повышение ставки, а изменение траектории денежно-кредитной политики. Причина — сочетание устойчивой экономики и инфляционного давления. Реакция рынка подтверждает, что повышение ставки устраняет один из главных аргументов против доллара.
ФРС оказалась в крайне неудобном положении:
- В августе CPI вырос на 0.4% м/м и 3.4% г/г, тогда как базовая инфляция составила 2.4% г/г. Энергетический компонент оказался особенно неприятным для ФРС: цены на бензин выросли на 3.9% за месяц, а энергоносители в целом — на 2.1%
- В то же время потребители не демонстрируют признаков капитуляции. Розничные продажи в августе выросли сразу на 1.2% м/м и 6.0% г/г, достигнув $773.9 млрд.
Другими словами, экономика США достаточно сильна, чтобы выдерживать высокие процентные ставки, но инфляция остается слишком высокой, чтобы регулятор мог быстро перейти к смягчению политики.
10 сентября ЕЦБ также повысил ключевые процентные ставки на 25 б.п. Причина была той же — энергетический шок. Следовательно, прежней конструкции «ястребиная ФРС против голубиного ЕЦБ» больше не существует.
Европа оказалась устойчивее, чем ожидал рынок:
- ВВП еврозоны вырос на 0.6% кв/кв и 1.2% г/г во II квартале после нулевого роста в I квартале. ЕЦБ повысил прогноз экономического роста на 2026 год до 0.9%, а на 2027 год — до 1.4%.
- PMI производственного сектора еврозоны достиг 52.7 в августе, уверенно закрепившись выше отметки 50 пунктов, отделяющей рост от сокращения.
Поэтому тезис об исключительности США теперь требует подтверждения свежими опережающими индикаторами.
И рынок получит такое подтверждение — или его отсутствие — уже 23 сентября, когда будут опубликованы предварительные значения PMI для США, еврозоны и Великобритании.
Если составной PMI США значительно превысит европейский показатель, доллар получит новый фундаментальный импульс. Если разрыв окажется небольшим или показатели еврозоны неожиданно окажутся сильнее, часть укрепления USD после FOMC может быть отыграна обратно.
Главный союзник доллара сейчас — не ФРС, а казначейские облигации
Рынок госдолга США становится все более значимым преимуществом для USD.
Доходность 10-летних казначейских облигаций достигла 5.01% 16 сентября и вновь завершила день около 5.01% 18 сентября. Для глобального капитала это исключительно высокая номинальная безрисковая доходность.
- Высокая доходность казначейских облигаций поддерживает приток капитала в долларовые активы.
- Если экономика США продолжит демонстрировать устойчивость, а инфляция останется повышенной, инвесторам придется дольше учитывать сценарий higher for longer.
Именно поэтому связь «доходность казначейских облигаций → доллар» сейчас может оказаться важнее простого сравнения ставок ФРС и ЕЦБ.
И каков результат?
Сентябрьское заседание FOMC изменило валютный рынок глубже, чем может показаться на первый взгляд.
ФРС не просто повысила ставки. Она разрушила предположение о том, что следующим крупным циклом денежно-кредитной политики США обязательно станет цикл снижения ставок.
Именно поэтому доллар получил стратегическое преимущество, однако тактически гнаться за ним после сентябрьского ралли становится опасно. Чтобы EUR/USD продолжил снижение, рынку теперь нужны новые доказательства исключительности США — прежде всего более сильные значения PMI, сохранение доходности казначейских облигаций около 5% и отсутствие быстрого снижения цен на нефть.
Если эти условия будут выполнены, $1.14 может оказаться не конечной целью, а лишь следующим шагом вниз для EUR/USD. Если нет, сентябрьский скачок доллара рискует превратиться в очередную коррекцию в рамках более широкого диапазона.
Поэтому действуем разумно и избегаем ненужных рисков.
Профита всем!


