


















Итоги 2025: сырьевой рынок устал от спекулянтов

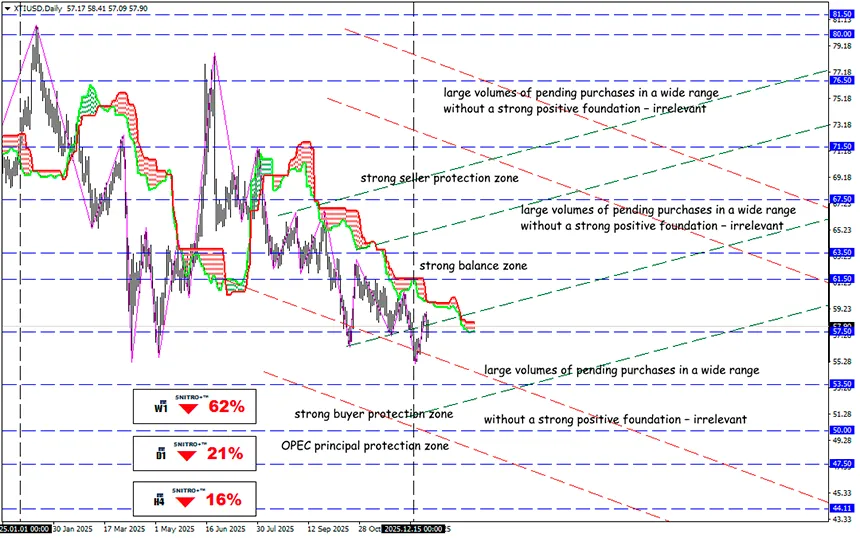
Сырье: жертвы рыночного дисбаланса
Прошедший год стал для сырьевых рынков сильным экспериментом с трендовой дивергенцией, доллар был не просто валютой, а главным фильтром, через который рынок оценивал стоимость сырья.
Изменяя классическим правилам, согласно которым большинство сырьевых активов движется в одном направлении, рынок разделился на два разных режима:
- энергетические товары (нефть и газ) в основном находились под давлением фундаментальных факторов предложения и спроса;
- драгоценные металлы (золото и серебро) показали сильный рост на фоне макроэкономических и политических рисков.
Эта дивергенция показала, что сырьевой рынок перестал быть "единым классом активов" и начал использовать разную логику.
Ключевым фоном в течение года было ослабление доллара США и изменение ожиданий по политике ФРС. Рынок постепенно переходил от ожиданий "долгого периода высоких ставок" к сценарию смягчения денежной политики в будущем. Это меняет поведение инвесторов в сырьевых активах.
Для золота и серебра слабый доллар стал мощным драйвером роста, д ля нефти и газа влияние доллара было вторичным и не смогло компенсировать проблемы со спросом и избытком предложения.
Нефть (Brent/WTI) прожила этот год под давлением избытка предложения и слабого спроса, а также постепенного изменения политики OPEC+. Газ легче перенес давление доллар, так как в США цену по газу и его производным чаще двигают погода/запасы/добыча/экспорт LNG, а не валютный фактор. Тем более, что OPEC напрямую "не управляет" Henry Hub. Но связь есть косвенная: через нефть (часть газовых контрактов/рынков привязана к нефти) и через "попутный газ" в нефтедобыче.
Экономическая и торговая политика США стала отдельным источником давления и нестабильности:
- тарифы и угрозы торговых конфликтов;
- жёсткая санкционная политика;
- конфликты вокруг отдельных поставщиков сырья (например, Ирана или Венесуэлы).
Энергетические рынки воспринимали эти события как риск для мирового роста, а металлы – как причину для защиты капитала. То есть, одни и те же факторы давили на нефть, но поддерживали золото и серебро.
В результате геополитические события вызывали всплески волатильности, но редко приводили к устойчивым трендам, если за ними не стоял реальный дефицит.
Рост неопределённости не поддерживал энергетику, но усиливал спрос на металлы.
Для трейдеров это был важный урок: нельзя применять одну и ту же логику к разным сырьевым рынкам, даже если они реагируют на одни и те же новости. В итоге имеем:
- сырьевой рынок стал фрагментированным;
- доллар и ожидания по ФРС определяют общий фундаментальный фон;
- нефть и газ торгуются в соответствии с физическим балансом, а не внешним информационным фоном;
- золото и серебро реализуют в цену любую рыночную неопределенность;
- геополитика влияет на волатильность, но крайне редко меняет тренд без реального подтверждения в данных.
Эти принципы остаются актуальным сценарием и на первый квартал.
По нефти и газу базовый сценарий – умеренно-медвежий. Рынок уже увидел слабость 2025 и будет требовать либо явного дефицита предложения, либо ускорения спроса. EIA по-прежнему рассчитывает на более низкие средние цены.
Резкая эскалация торговых конфликтов (удар по ожиданиям спроса) и иные форс-мажорные события могут реально повлиять на стабильность поставок. Физические потоки тяжелой нефти могут сильно пострадать – пока Венесуэлу шантажируют, НПЗ нужно замещать похожее сырье из других источников. Это может менять разницу цен между сортами, даже если общая цена Brent/WTI меняется мало.
По золоту сохраняется вероятность удержания бычьего тренда. Серебро еще имеет потенциал роста, но риск откатов выше, чем у золота. Любые новости по предложениям/ограничениям и промышленному спросу могут дополнительно простимулируют спекулянтов.
Так что ведем себя разумно и зря не рискуем.
Всем – профитов!


