


















Фондовый рынок продолжает рост против правил

Почему политика опаснее войны
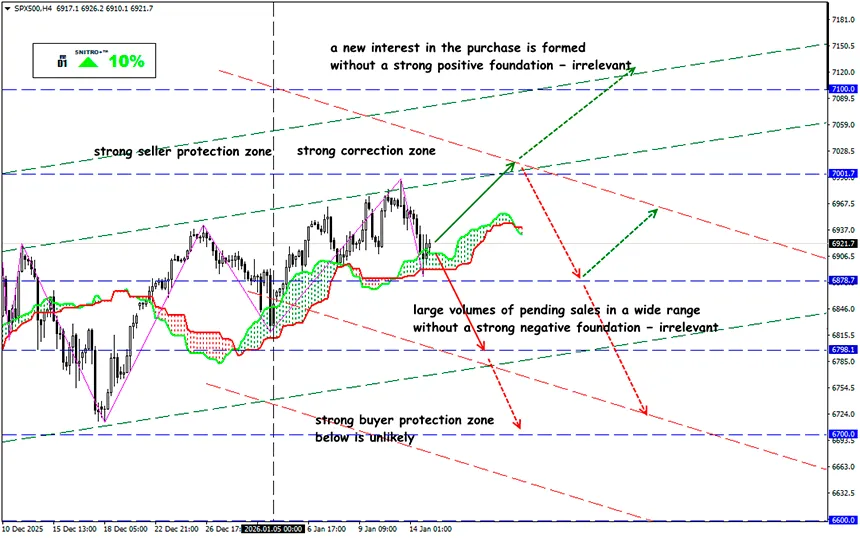
SP500
Ключевая зона: 6,850 - 6,950
Buy: 7,000 (на сильном позитивном фундаменте); цель 7,100-7,150; StopLoss 6,950
Sell: 6,850 (на уверенном пробое уровня 6,870); цель 6,750-6,700; StopLoss 6,900
В последние годы наблюдается парадокс: фондовые рынки демонстрируют устойчивость или быстрое восстановление после серьёзных геополитических потрясений, хотя, согласно теории, даже угроза войны создает неопределённость и риски.
Основные фондовые индексы практически игнорируют военные конфликты, и отсутствие реакции например на возможные удары США по Ирану вызывают у обычных игроков непонимание, граничащее с паникой.
Более того:
- Неадекватная экономическая политика Трампа вызывает отток капитала из США.
- Крупные игроки на рынке облигаций корректируют свои стратегии и отказываются вложений в американские активы.
- Дискредитация идеи независимости ФРС ведет к росту инфляционных ожиданий и повышению процентных ставок.
Но динамика S&P 500, Nasdaq 100 и Russell 2000 не содержит даже намека на техническую коррекцию. Ситуация выглядит, как классическая ротация капитала: когда исчерпан потенциал роста в крупных компаниях, деньги уходят в срение и мелкие, и в результате продолжают толкать индексы вверх.
Например:
- В ответ на обострение конфликта Израиль–Иран S&P 500 практически не изменился, несмотря на ожидания роста цен на нефть и усиление напряжённости. Индекс оказался на уровне, близком к тому, что был до боевых действий.
- При ударах Израиля по Ирану рынки сначала падали (фьючерсы S&P 500 и Nasdaq снижались на ~1,5–1,8 %), но затем почти отыграли потери.
- Аналитики отмечают, что многие участники рынка рассматривают последние эскалации как локальные и не системные, что снижает риск масштабной распродажи.
Первоначальная реакция может быть негативной, но продолжительного масштабного снижения обычно не происходит — рынки быстро корректируются обратно или остаются на прежних уровнях.
Скорее всего, мы наблюдаем классическую рыночную манипуляцию. Большая часть участников торгов не сопоставляют риски войны с котировками. Маркетмейкеры "рисуют" восходящий тренд с помощью манипулятивных спотовых покупок, и розничные участники торопятся включиться новый цикл роста. Этакий pump по аналогии с крипторынком.
На самом деле для такой реакции есть логичное объяснение.
- Геополитика — фактор риска, но для долгосрочных инвесторов фундаментальные показатели экономики и корпоративных отчётов остаются первостепенными.
- Фондовые рынки не "игнорируют" военные конфликты: они оценивают их влияние через призму вероятности системного шока для экономических факторов.
- До тех пор, пока конфликт остаётся локальным, без угрозы масштабного энергетического или экономического кризиса, рынки продолжают восстанавливаться после начального падения после первых спекуляций.
- Поведение инвесторов определяется не отдельными событиями, а общей картиной рисков, монетарной политики, корпоративных прибылей и вероятностей дальнейшей эскалации.
Рыночные участники видят, что большинство современных конфликтов остаются локальными или изолированными, без фундаментального шока для мировой цепочки поставок или финансовой системы. Например, в Израиле и Иране — нет прямой угрозы глобальному энергетическому балансу, а в Украине санкции и перестройка логистики уже учтены рынками.
Низкие премии за риск и высокая доля институциональных инвесторов с алгоритмическими стратегиями приводят к тому, что рынки быстрее "переваривают" шоковую информацию.
Торговые модели сегодня строятся не на новостях, а на оценке вероятностей развития событий и их экономического влияния. Пока вероятность более серьёзной эскалации оценивается как низкая, игроки остаются в рисковых активах.
Вероятность крупного энергетического кризиса сейчас видится рынком низкой, так как производители нефти увеличивают добычу в других регионах, а стратегические резервы сглаживают шоки.
Что можно предложить во время торговли в период военных угроз:
- Не закрывать позиции в рисковых активах по геополитическим новостям, если нет подтверждения фундаментального ухудшения данных.
- Использовать опционы на нефть и золото как страховку в периоды сильной волатиности.
- Диверсифицировать инвестиции по отраслям в сторону оборонных компаний, сырьевых и потребительских циклических акций.
Так что ведем себя разумно и зря не рискуем.
Всем – профитов!


