


















Серебро как новый фактор стабильности
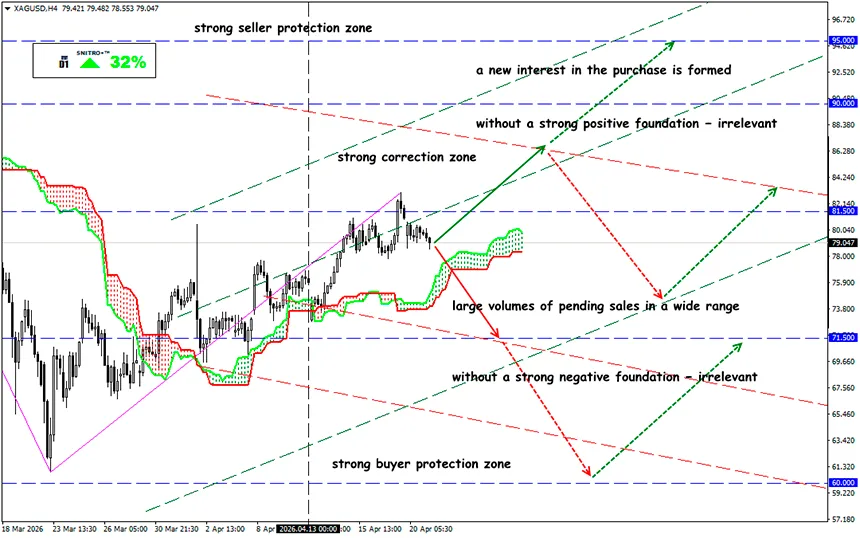
Куда смотрит рынок драгоценных металлов
XAG/USD
Ключевая зона: 78.00 - 83.00
Buy: 84.50 (на уверенном пробое 83.50); цель 86.50-87.50; StopLoss 83.80
Sell: 76.50 (на сильном негативном фундаменте); цель 73.50; StopLoss 77.20
Война в Персидском заливе сломала тренд на золото и серебро, которые выпали из фокуса внимания инвесторов на фоне энергоносителей и удобрений. Но это все-таки обычная коррекция.
На помним: золото – "более рыночный" актив, в его цене очень сильна спекулятивная составляющая, так как все активы с участием золота традиционно используются для хеджирования рисков.
Серебро считается критически важным сырьем, и в его биржевой цене промышленный спрос – главный аргумент. Принято считать, что рыночных условиях серебро всегда движется в фарватере золота.
Сейчас оптимизм по активам с участием серебра поддерживается свежим азиатским фактором.
В начале года Китай резко увеличил закупки серебра: по данным, основанным на статистике китайской таможни, импорт металла серебра в январе–феврале превысил 790 тонн, из них почти 470 тонн пришлись на февраль; в марте покупки превысили 836 тонн.
Самый важный фундаментальный сигнал здесь не просто «рост импорта», а смена режима рынка. В марте 2025 года Shanghai Metals Market (SMM) описывал импорт серебряного концентрата как преимущественно убыточный с точки зрения влияния на рыночную цену, но сейчас импортный поток серебряных слитков вырос в разы из-за открывшегося арбитража, дефицита физического металла и перераспределения потоков через Гонконг/Шэньчжэнь. Это означает, что импорт перестал быть лишь «сырьевым» и стал инструментом быстрого покрытия дефицита готового металла внутри Китая.
Китайский спрос сейчас опирается на четыре основных фактора.
- Промышленность: серебро глубоко встроено в PV-цепочку – Bloomberg ещё в мае 2024 года указывал, что именно солнечная отрасль способна поднять китайский импорт серебра, а SMM уже в 2025–2026 годах фиксировал рост производства и расширение мощностей по серебряному сырью.
- Инвестиционный и розничный спрос: в конце 2025 и в начале 2026 года Bloomberg и рыночные публикации описывали ажиотажный спрос китайских покупателей на серебряные слитки и ювелирные изделия как более дешёвую альтернативу золоту. То есть серебро в Китае стало «народным» хедж-трендом как альтернатива слишком дорогому золоту. Именно этот аргумент спроса усиливает внутридневную волатильность и делает импорт чувствительным к премии на внутреннем рынке.
- Ювелирное производство и мелкие слитки: в открытых официальных источниках по Китаю эта статистика детализируется хуже, чем по золоту, но Bloomberg прямо писал о высоком спросе на серебряные слитки и ювелирные изделия в Китае на рубеже 2025–2026 годов. С практической точки зрения для рынка это означает, что при взлёте золота часть потребителей "уходит" в серебро.
- Политика, логистика и торговые санкции: Китай сохраняет лицензирование торговли серебром, и рынок чувствителен к режиму экспортного контроля. В 2025 году Китай вводил ответные тарифы против США, но SMM подчёркивал, что доля США в импорте серебряных концентратов в 2024 году была лишь около 1,3%, поэтому прямой эффект на сырьевой поток был ограниченным.
И что в результате
Иранская авантюра Трампа негативно влияет на рынок драгоценных металлов, но это еще один аргумент в пользу ухода от долларовых активов во что-то более надежное.
Фундаментально серебро остаётся одним из самых интересных металлов 2026 года, но среднесрочная динамика выглядит неспекулятивной. Иначе говоря, рынок уже вышел из режима паники, но ещё не вернулся в уверенный восходящий тренд. Самая безопасная тактика – не покупки "по любой цене", а дисциплинированные сделки от уровней $80-85 и постоянный мониторинг соответствующей информации по Китаю.
Так что ведем себя разумно и зря не рискуем.
Всем – профитов!


