


















Пауэлл: последний шанс быть справедливым

Рынок ждет сильного решения ФРС
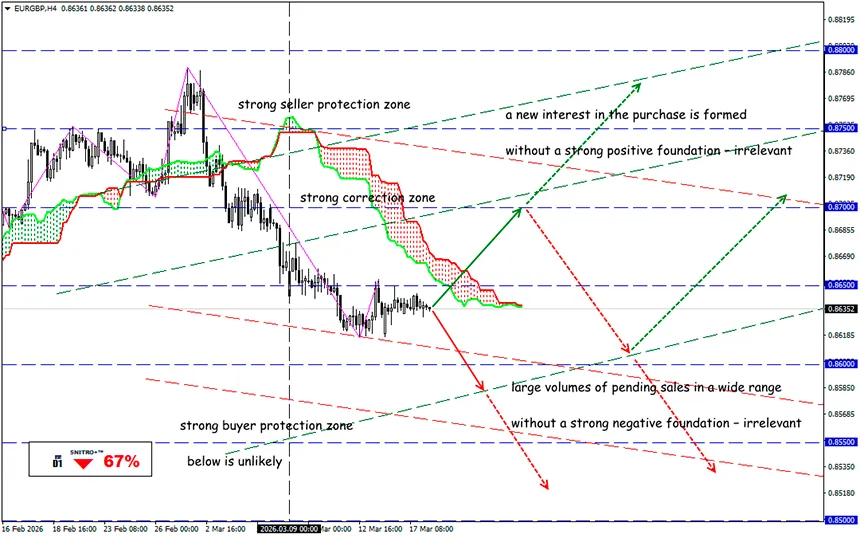
EUR/GBP
Ключевая зона: 0.8600 - 0.8650
Buy: 0.8660 (на сильном позитивном фундаменте); цель 0.8750; StopLoss 0.8610
Sell: 0.8580 (на уверенном пробое 0.8600) ; цель 0.8450; StopLoss 0.8630
Доллар активно теряет позиции против ряда рисковых активов, включая евро и британский фунт, трейдеры готовятся получить от от ФРС честную оценку рисков для экономики США. Неопределенность в этом вопросе способствует волатильности на финансовых рынках и снижению привлекательности доллара как безопасной гавани.
Фактически ФРС будет вынужден озвучить консолидированную оценку последствий ближневосточного конфликта. Причем данная оценка будет отражена не только в формулировках сопроводительного заявления, но и в обновленном точечном прогнозе (dot plot).
Формально решение ФРС предопределены: регулятор наверняка сохранит все параметры денежно-кредитной политики. Вероятность реализации этого сценария составляет 99%, согласно данным инструмента CME FedWatch. Этот сценарий уже учтён в ценах.
А вот обновленные прогнозы, комментарии членов Федрезерва и (особенно) выступление Пауэлла способны спровоцировать волатильность, в том числе и по европейским валютам.
- С одной стороны, актуальный индекс потребительских цен «застыл» на месте (общий CPI остался в феврале на отметке 2,4% г/г, базовый – на отметке 2,5%), а базовый индекс PCE (наиболее важный для ФРС индикатор инфляции) ускорился до 3,1% г/г, причем его рост фиксируется третий месяц подряд.
- Против этих аргументов работает провальный отчёт NFP за февраль, почти все компоненты которого вышли в «красной зоне». Уровень безработицы в США неожиданно вырос до 4,4%, после двух месяцев последовательного снижения.
- Количество занятых в несельскохозяйственном секторе сократилось на 92 тысячи, вопреки прогнозам роста на 58 тысяч. Это худший результат с октября 2025 года.
Разумеется, ФРС не сможет проигнорировать и паническое состояние рынка труда. и инфляционные риски
Тем более, что инфляционное давление усилилось не только из-за внешних факторов. Как уже было сказано выше, восходящая динамика базового индекса PCE фиксируется уже третий месяц подряд, причем без влияния «ближневосточного фактора». Основная проблема для ФРС – это инфляция в услугах (за вычетом жилья и энергии), так как она напрямую зависит от роста зарплат.
Кстати, инфляция PPI США выросла, и эти данные были зафиксированы еще до Ирана. Так что риск повышения ставки остается высоким.
Война также повышает вероятность того, что инфляция закрепится через вторичные эффекты, особенно в условиях уже устойчивого роста зарплат и инфляции в услугах. Вероятней всего, данные опасения будут проходить красной нитью через всю дискуссию на заседании ФРС. Прогнозы по инфляции могут быть пересмотрены в сторону повышения (до 2,2%-2,4%), а прогноз по росту ВВП скорректирован до 1,8%.
Напомним:
- Завтра обновлённые данные по монетарной политике опубликует ЕЦБ: инвесторы сосредоточены на возможных комментариях относительно дальнейшего направления процентных ставок.
- Однако политики наверняка обсудят, какое война на Ближнем Востоке может оказать давление на обе стороны их мандата, а также может ли реагирование на угрозу замедления роста экономики подстегнуть инфляцию.
- Уменьшение геополитической напряженности или, по крайней мере, ожидание ее стабилизации по заявлениям Трампа, могут способствовать укреплению европейских валют.
Ожидание более мягкой монетарной политики ФРС США также может делать инвестиции в эти регионы более привлекательными по сравнению с активами, номинированными в долларах.
Аппетит к риску вчера вырос после отказа европейских стран NATO помогать Трампу в патрулировании Ормузского пролива до формального завершения войны с Ираном. Трамп обиделся, особенно на Великобританию, и пообещал партнерам новые тарифные неприятности.
Так что ведем себя разумно и зря не рискуем.
Всем – профитов!


