


















Porsche убивает Volkswagen
Кризис в автомобильной промышленности Германии — проблема для Европы
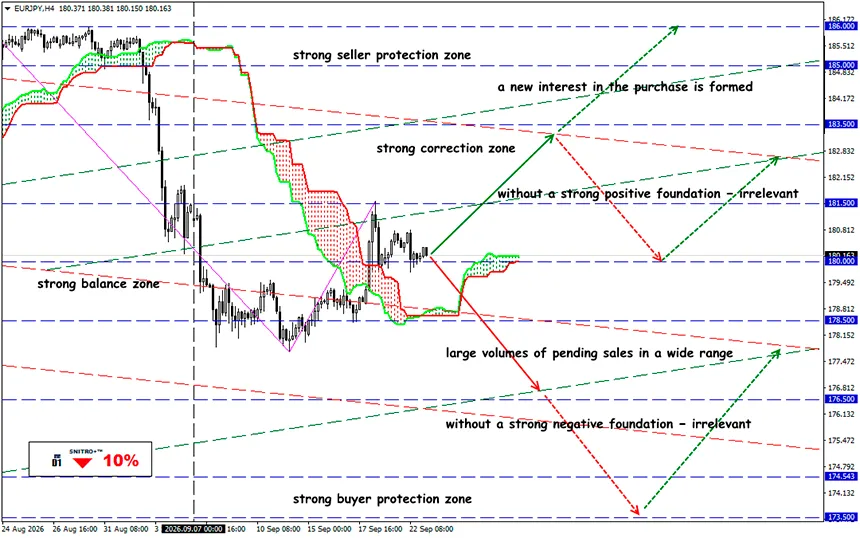
EUR/JPY
Ключевая зона: 180.00 - 181.50
Покупка: 182.00 (на фоне сильного позитивного фундаментального фона); цель 183.50-185.00; StopLoss 181.30
Продажа: 178.50 (при решительном пробое выше 180.00) ; цель 176.50-175.00; StopLoss 179.20
Кризис Porsche больше не является проблемой одного премиального бренда. Бывшая «вечная машина прибыли» Volkswagen теряет маржинальность, китайский рынок и капитал инвесторов. Страдает весь европейский автомобильный сектор, и позитивных решений по-прежнему нет.
Списание Volkswagen на €6 млрд, обвал маржи Porsche с 18% до 1.1%, потеря Китая и давление американских тарифов демонстрируют структурную слабость европейской автомобильной промышленности. Риски уже отражаются в акциях сектора и усиливают фундаментальное давление на евро.
Напоминание:
Volkswagen Group решила списать €6 млрд гудвилла, связанного с Porsche. Вместе с расходами на реструктуризацию и проблемами в китайском бизнесе особые статьи, как ожидается, сократят операционную прибыль Volkswagen в 2026 году примерно на €10 млрд. В результате прогноз операционной маржи группы был снижен с прежних 4–5.5% до не более 1%. Без учета особых эффектов показатель составил бы около 4%.
Это фундаментально меняет роль Porsche внутри VW. До недавнего времени премиальный бренд компенсировал низкую рентабельность автомобилей массового сегмента. В 2025 году Porsche получила лишь €413 млн операционной прибыли по сравнению с €5.64 млрд годом ранее, а рентабельность продаж обвалилась с 14.1% до 1.1%. Для сравнения, в 2022–2023 годах Porsche обеспечивала около 18%.
Пока еще слишком рано говорить, что Porsche окончательно стала убыточным активом. В первой половине 2026 года ее операционная маржа восстановилась до 7.8% с 5.5% годом ранее, а операционная прибыль выросла на 33.9% до €1.35 млрд. Руководство сохраняет прогноз на 2026 год: выручка €35–36 млрд и маржа 5.5–7.5%. Среднесрочная цель остается значительно выше — 10–15%.
Главная проблема — Китай.
Продажи Porsche в Китае в 2025 году упали на 26% до 41,938 автомобилей. Глобальные поставки сократились до 279,449 автомобилей с 310,718 годом ранее. Компания прямо называет среди причин острую конкуренцию, особенно в сегменте электромобилей.
И это уже не просто специфическая проблема Porsche. Европейские производители проигрывают в новых условиях китайского рынка: местные компании теперь не просто дешевле — они становятся полноценными технологическими конкурентами в сфере EV, программного обеспечения и гибридных силовых установок.
Volkswagen оказалась зажата между двумя проблемами: в Китае она теряет свои конкурентные преимущества, а на одном из ключевых экспортных рынков — в США — сталкивается с дополнительными торговыми издержками.
Фондовый рынок уже переоценивает европейскую промышленность. STOXX Europe 600 Automobiles & Parts потерял около 17.6% с начала 2026 года и почти 14% за последние 52 недели. На Германию приходится почти 49% отраслевого индекса, а значит, проблемы Volkswagen, Porsche, Mercedes-Benz и BMW имеют непропорционально большой вес.
Это означает, что раньше слабые продажи автомобилей можно было покупать как ставку на восстановление экономического цикла. Теперь нужны доказательства того, что европейские OEM способны конкурировать с китайскими компаниями по стоимости EV, программному обеспечению и скорости обновления модельного ряда.
И что в итоге?
Сама по себе Porsche слишком мала, чтобы определять EUR/USD. Но весь автомобильный комплекс Германии уже имеет макроэкономическое значение. Для Германии проблема еще серьезнее: экономика выросла всего на 0.2% в 2025 году, при этом Destatis отдельно отметил снижение экспорта автомобилей и промышленной продукции.
Канал передачи давления на евро выглядит так:
слабая автомобильная промышленность → более слабые экспорт и инвестиции → снижение промышленного производства и занятости → более слабый рост в Германии и Еврозоне → больше пространства для мягкой политики ЕЦБ → фундаментальное давление на EUR.
Но это вторичный фактор. Для EUR/USD решения ЕЦБ и ФРС, инфляция, доходности облигаций, цены на энергоносители и геополитические риски остаются значительно важнее результатов Porsche.
Немецкую автомобильную статистику следует использовать как дополнительный фильтр для EUR/USD. Новое ухудшение экспорта, промышленного производства и занятости в Германии усиливает медвежий сценарий для евро, особенно если одновременно расширяется разрыв между ожидаемыми ставками ФРС и ЕЦБ. И наоборот, стабилизация немецкой промышленности и китайского спроса снизила бы структурную премию за риск, связанную с европейской экономикой.
Поэтому действуем разумно и избегаем ненужных рисков.
Профита всем!


