


















Нефть – финансовое топливо для стабильной иены

Интервенции на сырьевом рынке спасают японскую валюту
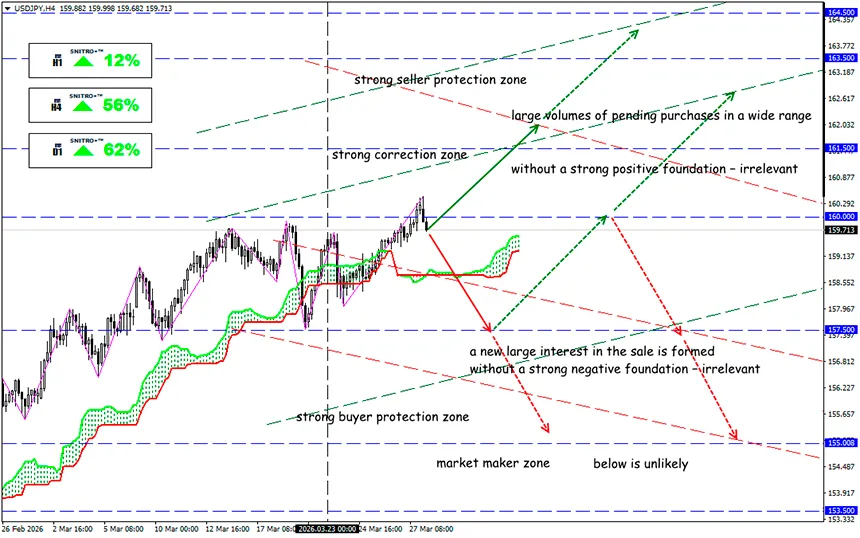
USD/JPY
Ключевая зона: 158.50 - 161.00
Buy: 161.50 (на уверенном пробое 160.50 ) ; цель 163.50-164.50; StopLoss 160.80
Sell: 158.00 (на сильном негативном фундаменте) ; цель 155.50; StopLoss 158.70
Иена выросла на заявлениях представителей BOJ – регулятор сохраняет жесткую монетарную политику. Это вызвано реакцией на эскалацию конфликта на Ближнем Востоке. Несмотря на краткосрочные негативные последствия для экспортеров, повышение ставки рассматривается как необходимый инструмент для борьбы с инфляцией и поддержания финансовой стабильности.
Напомним:
Сильная зависимость Японии от импорта нефти означает, что колебания цен быстро отражаются на стоимости валюты и торговом балансе. Энергоносители подорожали из-за войны на Ближнем Востоке, и правительство готовится выйти на нефтяной рынок для косвенной поддержки слабеющей иены.
Японское правительство крайне редко вмешивается в рынки энергетических деривативов, но сейчас спекулятивная торговля нефтяными фьючерсами влияет на валютный рынок.
Торговля нефтяными фьючерсами для укрепления валюты – нестандарный для Японии метод диверсификации инвестиций, который может сильно ударить по спекулянтам.
- Практически все потребности Японии в нефти покрываются за счет импорта, и более 90% объемов поставок обеспечивает Ближнего Востока. Проблемы с логистикой и рост мировых цен на нефть с конца февраля привели к удорожанию топлива, электроэнергии и продуктов питания. Риск для экономики уже заставил правительство начать высвобождение 80 млн. баррелей нефти из национальных резервов.
- Цены на энергоносители растут, стране необходима долларовая денежная масса для оплаты импорта – это давит на иену и усиливает инфляцию. Если удастся охладить цены на нефть, давление на валюту снизится, основная часть спекулянтов уйдет с рынка.
- Фанаты интервенций уверены, что огромный размер так называемого «бумажного» рынка нефти — торговли фьючерсами и деривативами, объем которой значительно превышает физические поставки, — может сделать такие действия эффективными, даже если их влияние будет косвенным.
Интенвенции могут быть проведены разными способами.
Один из вариантов – продавать фьючерсные контракты на нефть, чтобы подтолкнуть цены вниз, а затем постепенно закрывать эти позиции небольшими объемами.
Конечно, такие сделки будут проводиться через финансовые учреждения, как и при стандартных валютных интервенциях. Пока сложно оценить потенциальные объемы подобных сделок, но их масштаб будет значительно меньше валютных интервенций, учитывая нынешние объемы рынка доллар-иена.
Например, в апреле 2024 года Япония потратила на валютную интервенцию ¥5,9 трлн ($37 млрд) за одну операцию, что помогло скорректировать курс больше чем на 5 фигур. Сейчас рисковать такой суммой никто не будет.
И что в результате?
Спекулянты – весьма пугливая публика. Иногда для паники, контролируемой правительством, достаточно только рыночных слухов о возможной интервенции – и эта ситуация уже может поддержать иену.
Нефтные интервенции возможны только в период крайне высокой волатильности – сей час такой пока не наблюдается. Шот нефтяных фьючерсов имеет риск больших убытков, если цены на нефть резко вырастут. И если такая интервенция не даст ожидаемого эффекта, то это сильно снизит доверие к правительству, а убытки усугубят ущерб, который экономика и так несет от роста стоимости импорта.
Также неясно, при каком уровне цен правительство рискнет начать такой эксперимент. Если цены на нефть не поднимутся значительно выше текущих уровней, а иена не уйдет далеко от зоны $160, то национальный рынок справится со спекулянтами традиционным способом.
Так что ведем себя разумно и зря не рискуем.
Всем – профитов!


