


















Жизнь на грани между тарифами и геополитикой
Почему рынок больше не боится торговых войн
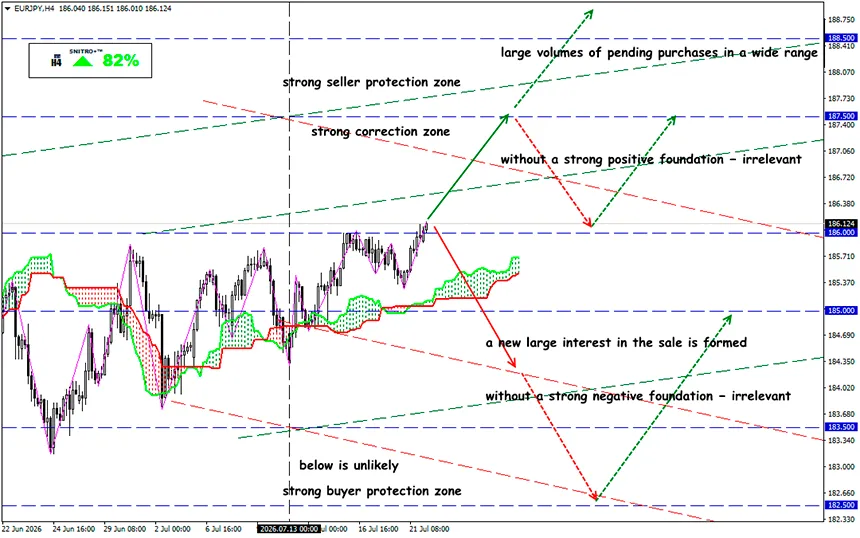
EUR/JPY
Ключевая зона: 185.00 - 186.00
Покупка: 186.50 (при откате после повторного тестирования уровня 186.00); цель 187.50-188.20; StopLoss 185.80
Продажа: 185.00 (при сильном негативном фундаментальном фоне); цель 183.50; StopLoss 185.70
Ещё год назад новости о введении новых торговых пошлин США могли всего за несколько часов изменить настроения практически на всех крупнейших финансовых рынках. Сегодня очередная волна импортных тарифов уже не вызывает паники. Валютный рынок кардинально изменил подход к оценке рисков: для евро, британского фунта и японской иены динамика инфляции, решения Федеральной резервной системы, цены на нефть и геополитическая напряжённость теперь имеют гораздо большее значение, чем отдельные объявления о новых тарифах.
Однако сочетание всех этих факторов способно дать рынку новый импульс.
После решения Верховного суда США, ограничившего применение масштабных импортных пошлин, администрация Трампа в феврале 2026 года ввела временный 150-дневный импортный тариф в соответствии с разделом 122 Закона о торговле. Срок его действия истекает в конце июля, после чего Белый дом планирует заменить его новой системой долгосрочных пошлин, охватывающей практически весь импорт США.
Это станет самым значительным изменением торговой политики США за последние годы. Новые тарифы могут затронуть около 99% американского импорта. Для большинства стран ставки, как ожидается, будут находиться в диапазоне от 10% до 12,5%, тогда как для отдельных категорий товаров предусмотрены ещё более высокие пошлины.
Пошлина в размере 10% планируется для двенадцати крупнейших торговых партнёров, включая Европейский союз, Мексику и Канаду. Тарифы в размере 12,5% будут применяться примерно к сорока странам, включая Китай, Индию, Японию и Южную Корею. Разумеется, сюрпризы по-прежнему возможны. Однако существует высокая вероятность того, что эта новая серия тарифов окажется значительно менее тревожной, чем первоначальная, и финансовые рынки могут попросту проигнорировать её.
Весной 2025 года рынки первоначально воспринимали импортные пошлины как фактор ускорения инфляции. Доходности казначейских облигаций США росли, доллар укреплялся, а ожидания снижения процентных ставок Федеральной резервной системой были практически полностью пересмотрены.
Однако уже через несколько недель рыночные настроения изменились.
Практика показала, что значительная часть тарифной нагрузки в конечном итоге ложится на американских импортёров и потребителей. Рост стоимости импорта начинает ослаблять потребительский спрос, снижать прибыль компаний и сдерживать экономический рост. В результате инвесторы всё чаще рассматривают масштабные тарифы не только как источник роста цен, но и как долгосрочный дезинфляционный фактор через замедление экономической активности.
Именно поэтому участники рынка теперь оценивают торговые ограничения совершенно иначе: чем сильнее давление на экономику США, тем выше вероятность того, что Федеральная резервная система в конечном итоге перейдёт к более мягкой денежно-кредитной политике.
- Геополитические события вновь становятся главным драйвером рынка: любая угроза поставкам нефти через Ормузский пролив немедленно увеличивает геополитическую премию, заложенную в стоимость нефти.
- Нефть Brent продолжает торговаться значительно выше своего долгосрочного среднего уровня, при этом каждый дополнительный рост цены на 10 долларов за баррель способен добавить примерно 0,2–0,4 процентного пункта к инфляции в развитых экономиках на протяжении нескольких кварталов. Следовательно, события на Ближнем Востоке теперь способны вызывать существенно более высокую волатильность на рынках.
- Одновременно евро получает сильную фундаментальную поддержку. Экономические ожидания в Германии продолжают улучшаться на фоне ожиданий масштабных бюджетных инвестиций, инфраструктурных расходов и налоговых реформ, предложенных правительством канцлера Фридриха Мерца.
Что это означает?
Европейский центральный банк считает, что дальнейшее смягчение денежно-кредитной политики может происходить значительно медленнее, чем ожидалось ещё несколько месяцев назад. Если инфляция в еврозоне останется близкой к целевому уровню, а экономика Германии будет постепенно восстанавливаться, разница процентных ставок между США и Европой может перестать увеличиваться.
С фундаментальной точки зрения рынок продолжает находиться в режиме ожидания. До публикации новых данных по инфляции в США, отчётов по рынку труда и последующих комментариев представителей Федеральной резервной системы вероятность продолжения консолидации остаётся высокой.
Если новая тарифная политика США окажется значительно более жёсткой, чем сейчас ожидают рынки, первоначальная реакция по всем валютным парам может быть весьма резкой. Однако дальнейшее направление движения рынка будет зависеть от того, каким образом новый тарифный режим изменит ожидания относительно инфляции и будущих решений Федеральной резервной системы.
Поэтому действуем разумно и избегаем лишних рисков.
Профита всем!


